


BVI 的重点从来不在注册那一步,而在之后的每一年。
—— 睿丰达国际商务
最近三个月,来问 BVI 的人比去年明显多。 但是问法也变了——以前是“听说 BVI 蛮好用多,我想注册一家的话怎么办”,现在变成了“我自己的香港公司上面想加一层BVI 合适吗?”
问法一变,说明大家遇到的问题也变了。那我们今天这篇文章想说清楚的就是:BVI 现在到底是什么,以及注册完以后,每年还需要做什么。
📌 本文看点
01
BVI 到底管什么
02
为什么是现在
03
注册之后的六件事
WHAT IT DOES
先分清:BVI 在架构里干的到底是哪件事
谈值不值之前,先把功能说清楚。
一个 BVI 公司在跨境架构里,通常只干一件事。
其一 · 当持股层
名下持有其他公司的股权,自己不实际做生意,收入来自下属公司分回的利润和转让股权所得。这是绝大多数 BVI 公司的真实状态。
其二 · 当隔离层
把某一类资产或者某一项业务单独放进一个独立主体,和主业务分开。出了事,责任不往上蔓延。
其三 · 当退出接口
未来如果要转让公司、引入投资人、做重组,动的是 BVI 这一层的股权,而不是底层经营实体的资产。
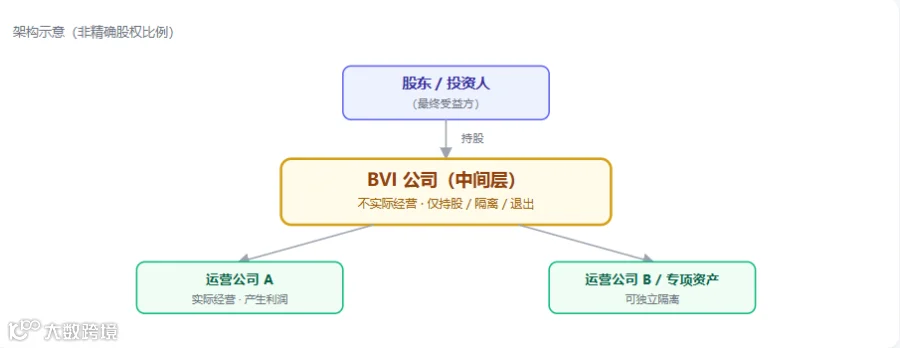
「这三件事有一个共同点:它不产生经营行为,只处理所有权。」
所以它的价值从来不在「怎么用来开店、怎么用来收款」,而在「股权怎么摆」。反过来说,如果一家公司没有上面这三类需求中的任何一类,那BVI 对你来说就是一个多余的成本项——这个判断后面还会用到。
WHY NOW
为什么是现在:三个可查的变化
变化一:BVI 自己在 2025 年初改了一次法
2024 年 9 月 26 日宪报刊登的《BVI 商业公司(修订)法 2024》,2025 年 1 月 2 日正式生效。这次修订的方向很明确:把原本只留在注册代理人手里的几份名册,改成同时向 BVI 公司注册处备案。
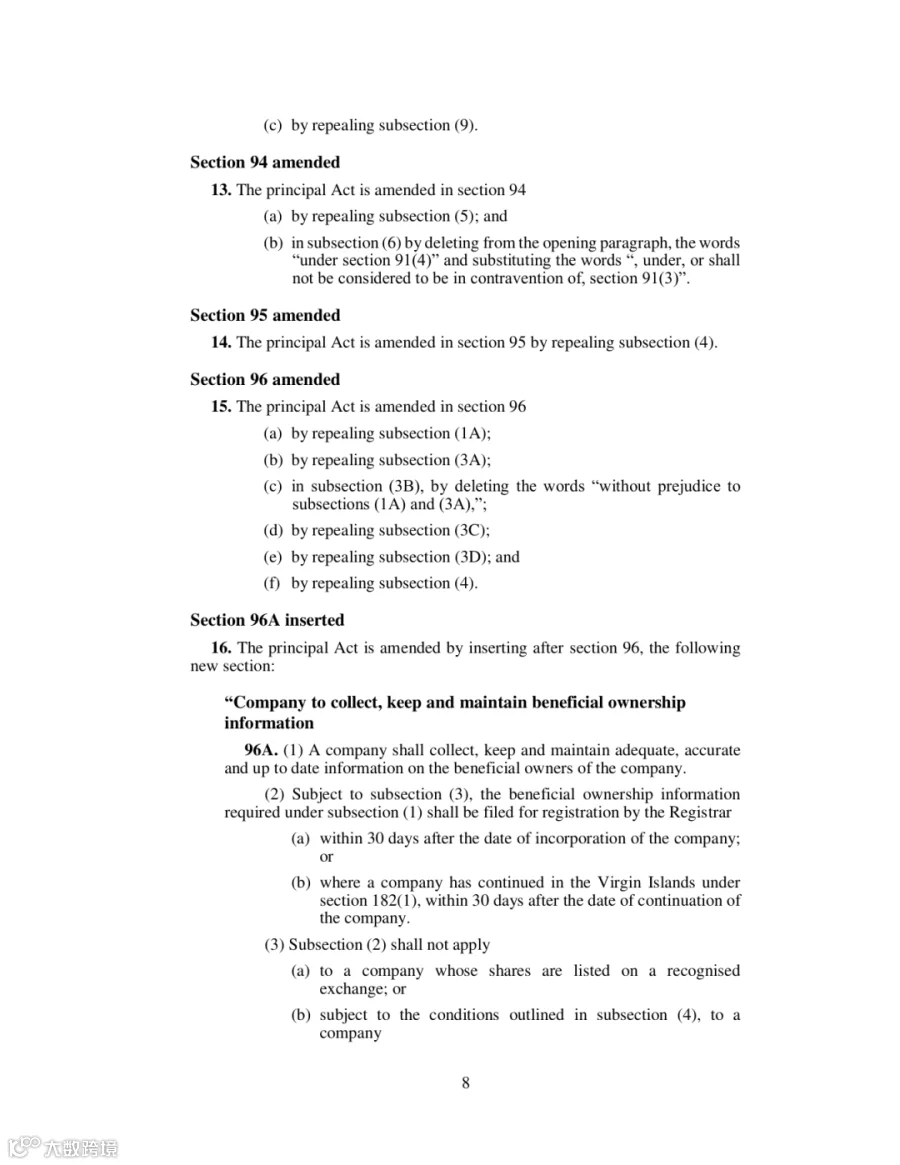
具体是三类:成员名册、董事名册、受益所有人信息。其中受益所有人的认定门槛,从过去的 25% 下调到 10%。新公司在成立后 30 天内完成备案,已存在的公司给了 6 个月过渡期,到 2025 年 7 月 2 日截止。同一次修订还改了一条:首任董事的委任期限从 6 个月压缩到15 天,董事名册也要在委任后 15 天内报备。
这几条看起来很技术,但效果很直接——BVI 不再是一个「注册完就放在那里」的属地了。于是存量公司开始补动作,新公司开始被问「名册备案做了没有」。这两年问询量的一大块,来自这里。
变化二:银行看 BVI 的眼光变了
2025 年 6 月 13 日,FATF 把 BVI 列入「加强监测」名单,就是常说的灰名单。注意这不是黑名单,也不会不触发制裁,但会改变银行的风险判断。
紧接着,2025 年 12 月 4 日欧盟委员会通过 Delegated Regulation (EU) 2026/83,将 BVI 列入欧盟反洗钱高风险第三国名单,2026 年 1 月 29 日起生效。这意味着欧盟的银行、支付机构在处理涉及 BVI 实体的业务时,需要执行强化尽职调查。
当然不是说BVI公司不能用了,是「解释成本变高了」银行会问得更细:这家 BVI 是谁的、名下有什么、钱从哪来。文件齐的照常推进,文件乱的流程会拉长。所以说其实相当一部分人,是被银行倒逼着来问的。
FATF 在 2026 年 6 月的全会上维持了这一状态,同时认可 BVI 已取得的进展。退出取决于剩余整改进度,目前尚未公布确定日期。这个节点值得记在日历上。
变化三:需要 BVI 的场景本身在变多
这一条更像业务观察,不是统计数据。过去一年接触下来,新增需求主要来自三个方向:需要中间控股层的情形变多;把品牌、商标这类资产单独拿出来持有的做法变多;家族层面的资产安排需求在上升。三者的共同点还是那句——都在处理所有权,不在处理经营。
把三个变化串起来看
2024.09
修订法宪报刊登
《BVI 商业公司(修订)法 2024》9 月 26 日刊登,方向是把名册从代理人手里同步到注册处。
2025.01
修订法正式生效
成员名册、董事名册、受益所有人信息开始备案;受益所有人认定门槛降至 10%,首任董事委任压缩至 15 天。
2025.06
FATF 列入加强监测
即常说的灰名单,不触发制裁,但改变银行的风险判断与尽调强度。
2026.01
欧盟名单生效
Delegated Regulation (EU) 2026/83 于 1 月 29 日生效,欧盟机构涉及 BVI 实体的业务需执行强化尽调。
2026.04
合法利益查阅开放
银行等机构可按程序申请查阅持股 25% 以上受益所有人的信息,公司有 5 天异议期。
以上时点以 BVI 金融服务委员会通函、FATF 官方公告与欧盟官方公报为准,完整出处见文末「事实依据」。
OBLIGATIONS
注意事项:注册之后的六件事
这部分才是写这篇文章真正想说的。因为注册本身其实很快,麻烦的事都在后面。
一、必须通过持牌注册代理人办理
BVI 不接受公司自己提交注册申请。所有申请必须经由 FSC 持牌的注册代理人提交,代理人同时承担客户尽职调查责任,包括身份、资金来源、关联主体的核验。
这意味着注册这件事,代理人的合规把关能力比价格重要。近两年 BVI 监管方连续发出通函,要求服务提供者加强尽调和交易监测——把关不严的代理人,本身就在监管视野里。
二、年度财务申报
这是 2022 年修订引入的义务,格式写在《BVI 商业公司(财务申报)令 2023》里。公司需要在每个财政年度结束后9 个月内,向注册代理人提交年度财务申报——内容是简化的资产负债表和损益表,属于财务信息申报,不对公众公开。
有两点容易搞错:
它交给的是注册代理人,不是注册处。
「没业务」不等于「不用交」。多数 BVI 公司至少有股本,以及每年的政府费和代理费,这些都要在报表里体现,全零申报通常不成立。
自 2025 年 7 月 1 日起,公司没按时交,注册代理人必须在到期后 30 天内向注册处提交「未申报通知」。这是这条义务从「公司自己的事」变成「会被看见的事」的分界点。
注意
未申报的后果包括行政罚款、失去良好存续状态,持续下去可能被除名。
三、三份名册的备案
成员名册、董事名册、受益所有人信息,都在 2025 年 1 月的新规下需要向注册处备案,成立或变更后30 天内完成。
有代名人股东的,还要一并披露提名人的相关信息。这一条对过去习惯用代持安排的做法影响最直接。
四、经济实质申报
BVI 在 2019 年就落地了经济实质要求,列出九类相关活动。纯股权控股公司适用简化测试:满足公司法下的义务,并维持持牌注册代理人在 BVI 的实体存在——不需要在当地雇人,也不需要租办公场所。
要点
纯控股公司最常见的「不合格」原因,不是缺人缺地方,而是自己的申报没跟上。简化测试的落脚点仍在法定合规上,年报、名册、续费这些基础动作断掉,测试就过不了。
2026 年度的申报没有申报成本。已公布的成本调整从 2027 年度的申报开始适用,具体标准尚未公布。
五、良好存续证明,已经不是「想开就开」
现在申请良好存续证明,注册处会先看三件事:名册备案做了没有、受益所有人信息有没有更新、有没有收到未报年报的通知。而且证明本身带有效期,一般是签发日起 3 个月。
不是:临时补一份证明就能去交银行
而是:三项记录都干净,证明才开得出来
六、信息交换与合法利益查阅
BVI 参与 CRS 和 FATCA,通过 BVIFARS 系统做年度申报。
另外,从 2026 年 4 月 1 日起,BVI 开放了「合法利益查阅」通道——银行这类机构在做尽职调查时,可以按程序申请查阅持股 25% 以上受益所有人的信息。公司会通过注册代理人收到通知,并有5 天时间提出异议。
所以「BVI 公司完全查不到」这个说法,从制度上讲已经不成立了。
MYTHS
四个最常见的误区
误区一 · 不是:BVI 完全保密,谁都看不见
而是:受益所有人信息要备案给注册处,监管方与执法方可见,并存在合法利益查阅通道。保密的是「不对公众开放」。
误区二 · 不是:注册完就没事了
而是:上面六件事里,除了注册本身,其余都是持续性的。成本结构主要是「每年要有人管」,不是一次性的注册支出。
误区三 · 不是:没业务就不用管
而是:年度财务申报看的是有没有尽到申报义务,不是有没有业务。不经营的公司同样要交申报、同样要续费和备案。
误区四 · 不是:价格便宜就是划算
而是:要问的不是总额多少,而是这份报价涵盖哪几项申报义务——近年新增的备案、经济实质申报、BVIFARS 申报,经常不在「全包」范围内。
FIT OR NOT
什么情况适合,什么情况可以再等等
值得认真考虑的情形
名下已经或将要持有境外公司股权,需要一个统一的持股层
有明确的转让、融资或重组预期,希望退出时动的是股权而不是资产
需要把某类资产或某项业务单独隔离出来
可以先缓一缓的情形
只是为了开一个境外账户——账户的问题主要出在银行侧,换属地解决不了
现阶段只有一家经营主体,没有持股和退出安排
架构里没有人能长期跟进每年的申报义务
最后一条尤其要提醒。这一轮改革的方向很清楚:把 BVI 从「讲隐私」推向「讲可解释」。
KEY POINT
愿意按年度把文件做干净的人,用起来会更顺;指望「注册完就没有下文」的,成本和风险都在往上走。
WHO HANDLES IT
这六件事,最后落在谁手上
前面那六项义务,落到执行层面其实是同一个问题:每年由谁替你盯着。
BVI 不接受公司自己提交注册,也不接受自己维护名册,所有动作都必须经过持牌注册代理人。所以选谁来做这件事,比一次性报价重要得多——后面每一年,都要有人替你把成员名册、受益所有人信息、经济实质申报、年度财务申报、信息交换申报逐项对齐。
这正是我们的本职工作。
睿丰达国际商务,香港持牌秘书公司(TCSP 持牌)。主营业务是香港公司注册与法定秘书维护、银行账户配合,以及境外主体注册与年度义务跟单。
就这篇文章讨论的场景,我们能接的是三件事:
帮你判断要不要加这一层
把你现在名下持有的主体、以及未来有没有转让或引入投资人的打算讲清楚。需要就说需要,不需要我们会直接说不需要。
已经加了、但义务没跟上
名册备案、受益所有人信息、经济实质、财务申报断在哪一步,帮你从头排一遍。
加完之后的每一年
持续申报按年跟单,不让它走到「未申报通知」那一步。
沟通走线上一对一,费用按项列明,不打包成一句「全包」。咨询本身不收费。
境外主体年度义务自查清单
如果你读到这儿,不确定名下那个境外主体还有哪些年度义务没尽到,可以在评论区说说你的情况,或者后台回复「BVI」,我把这份清单发给你——照着勾一遍,自己就知道差哪几项。
APPENDIX / 附录
事实依据
本篇文章涉及的时间节点与制度细节,均以下列公开来源为准。
BVI 公司立法改革(2025 年 1 月 2 日生效)
《BVI 商业公司(修订)法 2024》:2024 年 9 月 26 日宪报刊登,2025 年 1 月 2 日生效。成员名册 30 日内备案、首任董事 15 日内委任、受益所有人门槛降至 10%。
来源:BVI 金融服务委员会(bvifsc.vg);O’Neal Webster、Spencer West、Ocorian 等属地律所与信托服务机构的修订法解读
年度财务申报
BVI 金融服务委员会 Industry Circular 26 of 2025《Filing Initial Annual Returns》,含「9 个月申报期」「注册代理人须于到期后 30 日内向注册处报告未申报」两项口径。申报格式见《BVI 商业公司(财务申报)令 2023》。
来源:bvifsc.vg/news/industry-updates/industry-circular-26-2025-filing-initial-annual-returns;Virgin Islands Laws Online
经济实质
《BVI 经济实质(公司与有限合伙)法 2018》,2019 年 1 月 1 日生效。2026 年度申报不收费、2027 年度起适用新收费安排。
来源:BVI 金融服务委员会 Industry Circular 20 of 2026(bvifsc.vg)
合法利益查阅
2026 年 4 月 1 日开放,覆盖持股 25% 以上受益所有人,每次查询收费 75 美元,公司有 5 天异议期。
来源:BVI 金融服务委员会 Industry Circular 11 of 2026
END
如果你觉得今天这篇有收获,欢迎点赞、推荐、转发三连,我们下篇见。