



广告费已扣,财务账上却无记录?若仅凭平台结算报告报账,而缺失广告账单与信用卡扣款记录的匹配核对,极易导致费用漏记或错记。
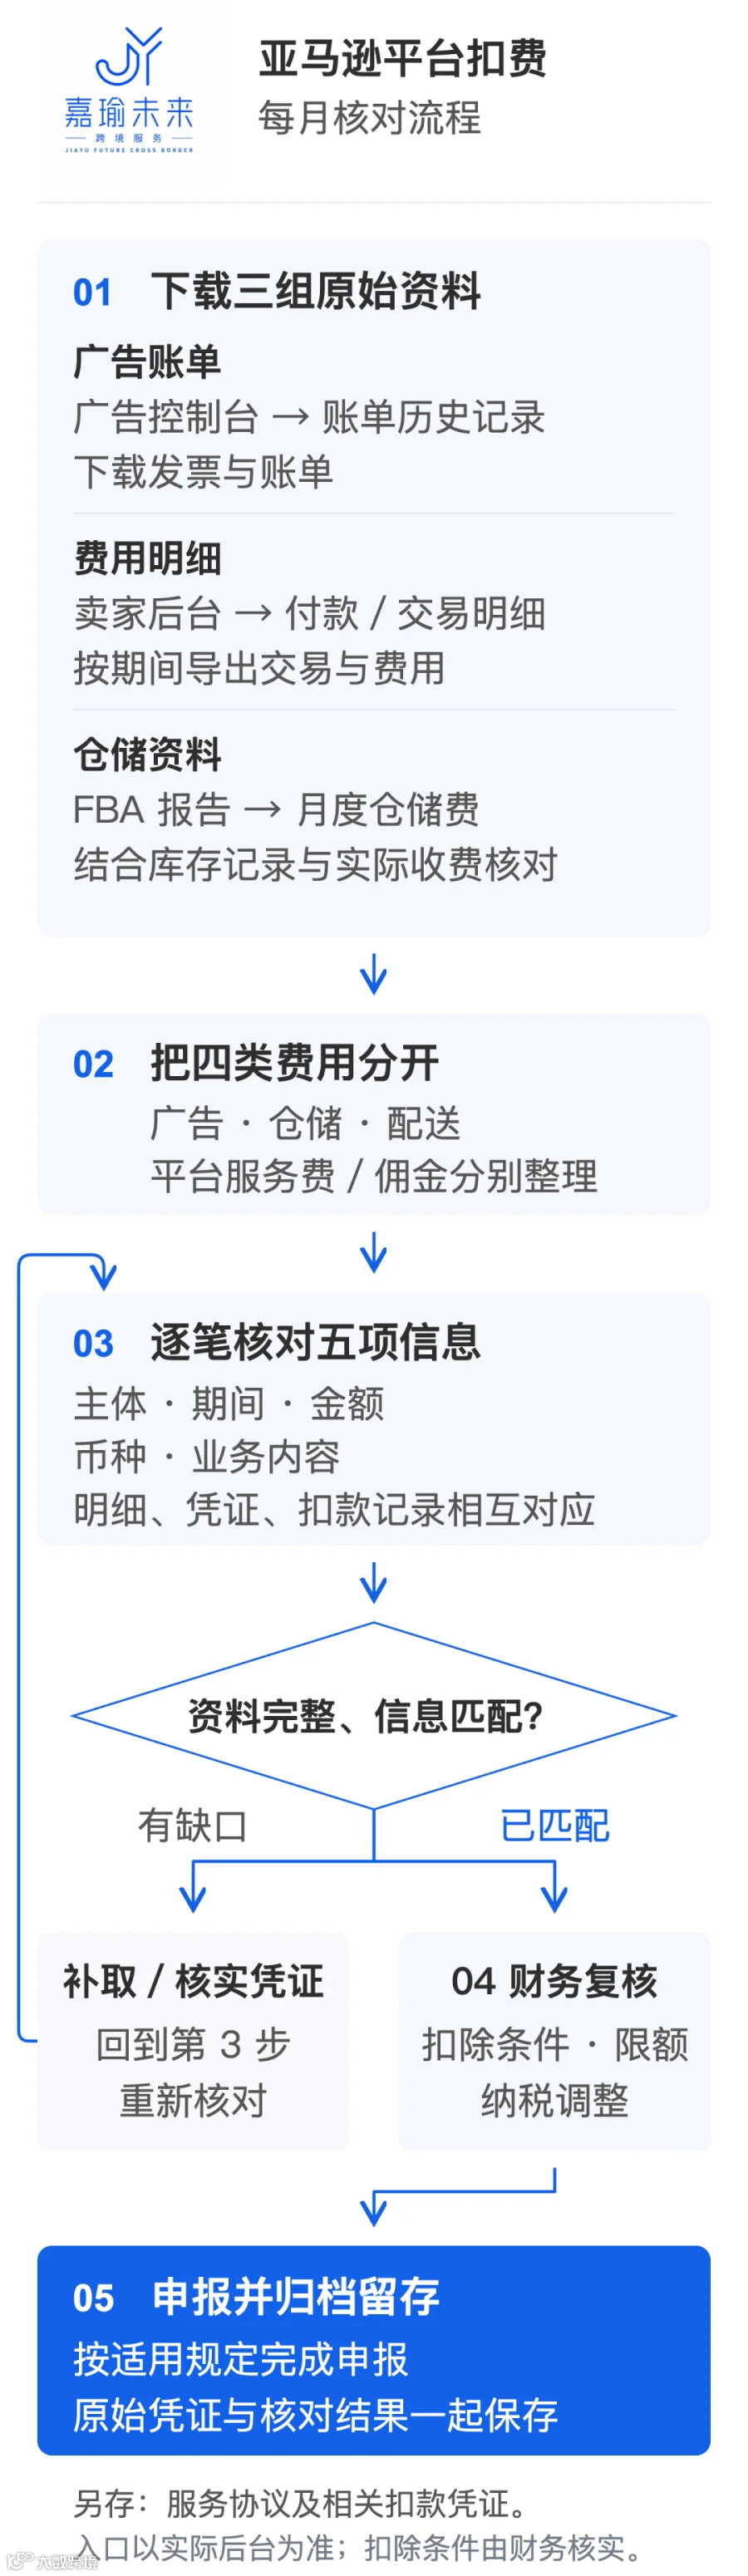
除广告费外,仓储、配送及平台佣金等关键成本,同样需逐项核查凭证完整性。建议将下文核心图表转发至财务部门,重点核查四类费用的资料是否齐全。
01 境外支出无国内发票,如何合规扣除
根据相关规定,企业从境外购进货物或劳务发生的支出,可凭对方开具的发票(Invoice)、具有发票性质的收款凭证及相关税费缴纳凭证,作为税前扣除依据。
合规判断需综合考量服务提供方、业务实质及凭证内容。需注意,标有“形式发票”字样的文件并不天然具备合规效力,必须同步保存合同、费用依据及付款记录以备查验。
注:本文聚焦企业所得税税前扣除,与增值税进项抵扣规则不同;境外凭证要求并非近期新增政策。
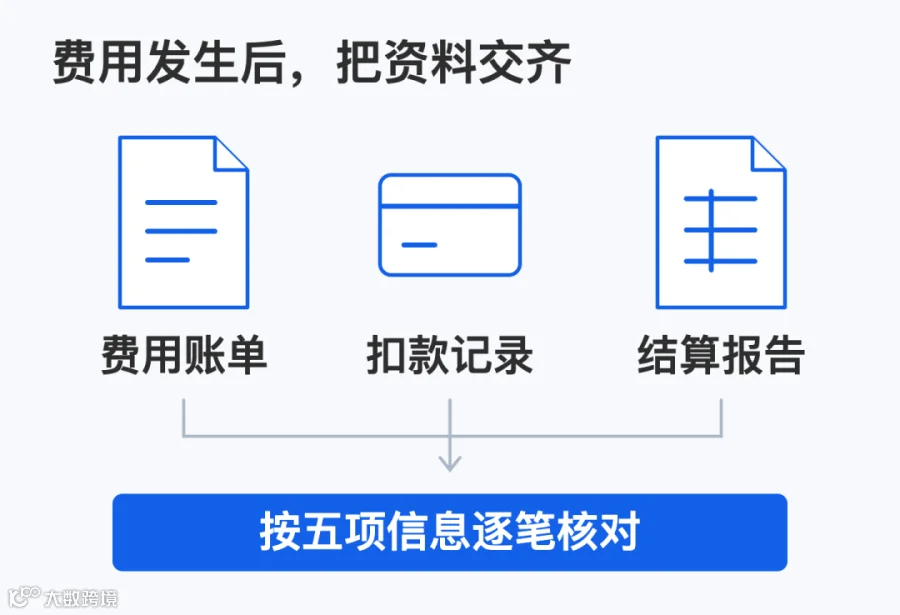
02 四类核心费用取证指南
1. 广告费
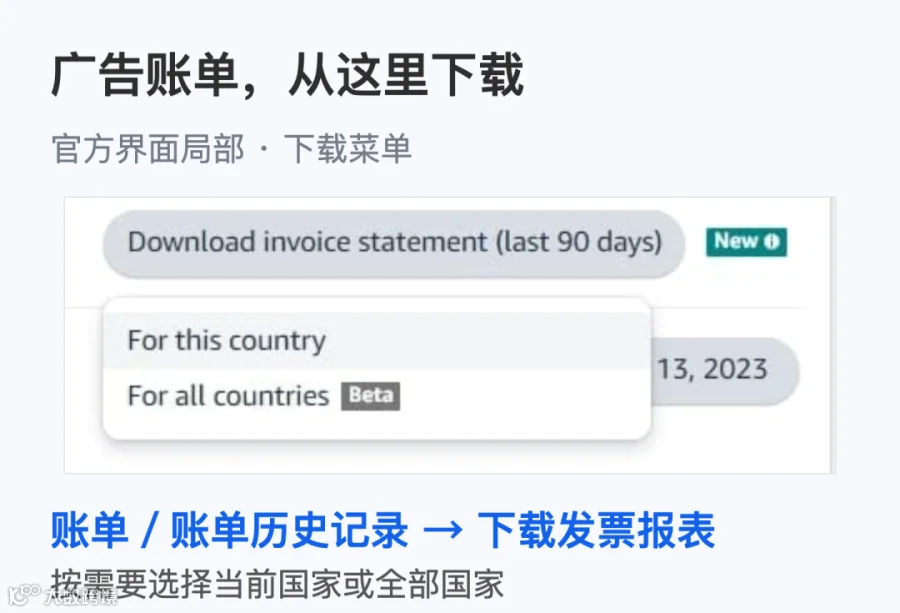
2. FBA 仓储费
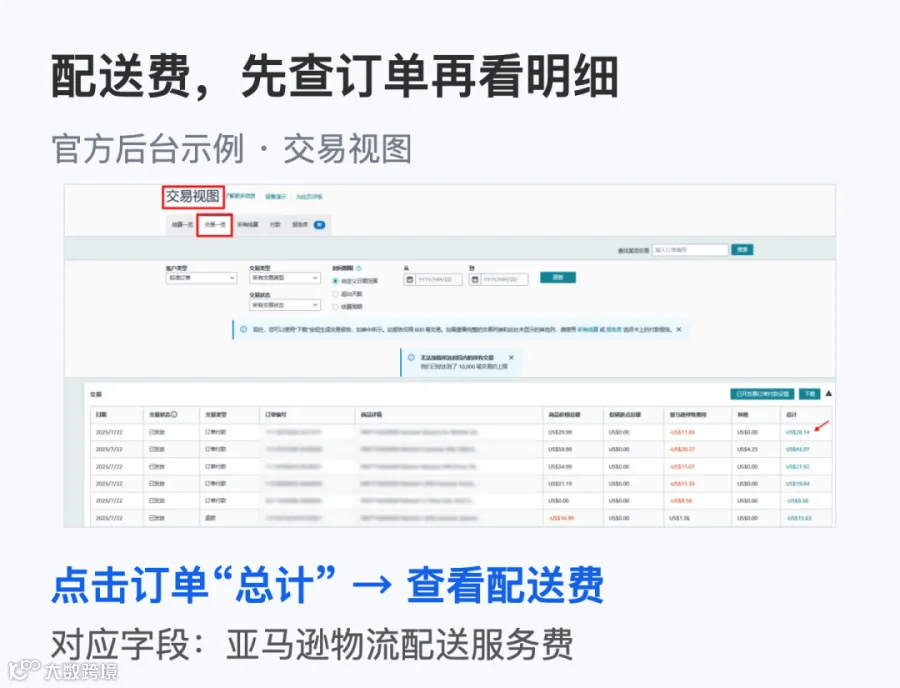
3. FBA 配送费
4. 平台服务费/佣金

提示:后台入口可能因站点和版本差异而变动,建议通过功能名称搜索查找。所有内部报告、库存记录及截图仅用于内部核对,不能替代合规的外部税务凭证。
此外,需注意广告费的税前扣除限额:一般情况下,符合条件的广告费和业务宣传费合计,不超过当年销售(营业)收入 15% 的部分准予扣除,超出部分可结转以后年度。[3]
03 月度核对执行清单
建议每月定期执行以下核对步骤,重点确认主体、期间、金额、币种、业务内容五大要素。发现资料缺口应及时补取或核实,匹配无误后,再由财务进行扣除条件、限额及纳税调整的专业审核。
04 警惕收入确认误区
除了费用核对,收入端同样存在风险。平台回款往往已扣除各项费用、退款或留存款,到账金额绝不等于销售收入。必须将销售额、费用、退款及代收税费分开核算。
企业所得税的收入确认应遵循权责发生制,依据主要风险和报酬转移时点判断,而非简单按到账日或发货日确认。[2]
例如,向 FBA 仓库补货仅为物流环节,尚未构成对消费者的最终销售。每月需对清订单、结算单与银行回款的差异,确保账务有据可依。
建议立即选取一个月份,调取结算报告、广告账单及扣款记录,对照上述流程进行一次全面自查,记录缺失资料与金额差异。

《税前扣除凭证管理办法》(国家税务总局公告2018年第28号)
[2] 《关于确认企业所得税收入若干问题的通知》(国税函〔2008〕875号)
[3] 《中华人民共和国企业所得税法实施条例》第四十四条
[4] 亚马逊广告官方:发票报表下载功能说明
[5] 亚马逊卖家中心:交易明细与费用查询指南
[6] 亚马逊卖家中心:FBA费用与仓储报告说明
声明:本文内容基于公开资料整理,截止于2026年10月11日。仅供参考,具体税务处理请结合企业主体性质、交易实质及最新法律法规,由专业财务人员核实执行。