


 声 明 | 本文来源:成方链,欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
近期,深圳半岛城邦房地产开发有限公司因逃汇被国家外汇管理局深圳市分局处以罚款1684.26万元。
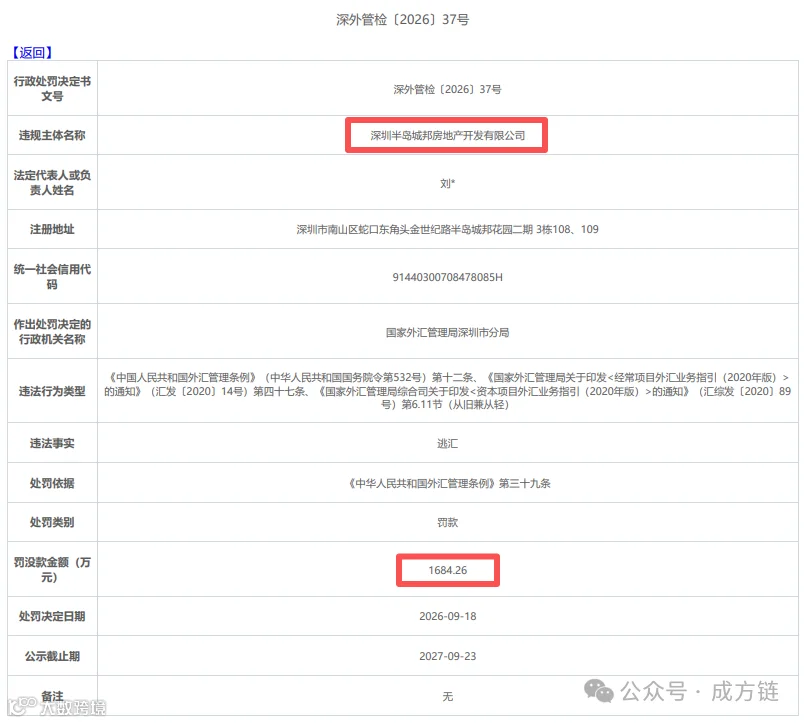
违法事实核心仅为“逃汇”二字。主要违反《外汇管理条例》第十二条、《经常项目外汇业务指引(2020年版)》第四十七条,以及《资本项目外汇业务指引(2020年版)》第6.11节关于境内直接投资(FDI)利润汇出的规定。
跨境业务中,企业认定的“利润”与银行审核认可的“可合法汇出利润”常存在差异。若核算错误,付汇性质可能发生根本改变,从而引发合规风险。
一、先看业务定性
《中华人民共和国外汇管理条例》第十二条规定,经常项目外汇收支应当具有真实、合法的交易基础。《经常项目外汇业务指引(2020年版)》第四十七条明确,外商投资企业利润、股息和红利项下对外支付,需按照直接投资利润汇出管理规定办理。
本案监管认定的问题指向利润汇出的真实性与合规性,并按逃汇进行处罚。不过,公示信息未披露汇出时间、境外收款人、具体金额,也未明确是超额分红、未先弥补亏损还是其他违规情形。
二、利润到底有多少?
根据2020版资本项目指引第6.11节“审核原则”,企业必须在弥补亏损和提取公积金后,方可分配所余税后利润。银行需审核以往年度是否存在亏损,并在财务报表中体现弥补情况。
简言之,合规流程为:先补亏,再依法提取公积金,最后进行分红。若仅依据当期净利润直接向境外分红,而未完成前置账务处理,即属违规。
以简化案例说明:假设某公司当年净利润5000万元,年初未弥补亏损4000万元。依规补亏后,剩余可分配基础仅为1000万元(尚未扣除公积金)。此时若按5000万元做出分红决议,显然违规。
房地产企业尤需注意区分销售回款、营业收入、净利润与可分配利润。预售回款充沛仅代表现金流状况,而收入确认、成本结转及历史亏损弥补情况,才决定最终可分配金额。资金到账不等于可直接分红出境。
此外,当期亏损并不意味着绝对无法分红。若存在以前年度合法积累的可分配利润,结合财务报表及依法分配条件判断,仍可能具备分红基础。审核重点在于累计分配基础,而非仅看利润表当期结果。
三、利润汇出的口径
2024版资本项目指引第7.12节进一步细化了利润汇出口径。审核材料要求提供“企业自身”经审计的财务报表。汇款主体的单体报表必须能够支撑其利润分配,集团合并报表利润不能直接作为项目公司分红依据。
第7.12.3节第2项规定:最近一期财务报告中“应付股利”期末数中归属为外方的部分,一般为企业可汇出利润金额。
确定可汇出利润需厘清三笔账:
- 企业利润:处理历史亏损、当期损益、公积金提取及既有分配后,剩余的合法可分配利润。
- 股东分配:依据有效决议确定的分配总额中,依法归属于外方的份额。企业可分配1000万元,不代表境外股东即可全额拿走。
- 实际付汇:扣除同一笔应付股利已支付金额,确认本次可支付额度,避免不同批次或银行间重复使用。
四、罚款和调回
本案处罚依据为《中华人民共和国外汇管理条例》第三十九条:违反规定将境内外汇转移境外,或以欺骗手段将境内资本转移境外等逃汇行为,由外汇管理机关责令限期调回外汇,处逃汇金额30%以下罚款;情节严重的,处30%以上等值以下罚款;构成犯罪的,依法追究刑事责任。
该罚则包含两个后果:罚款与限期调回外汇。公示仅列出1684.26万元罚款,未公开调回要求及执行情况。
需警惕的是,罚款并非资金违规出境的“买路钱”。缴纳罚款不会使原本不合规的利润分配变为合法。若按30%顶格处罚推算,1684.26万元罚款对应逃汇金额约5614.20万元;若按10%推算,则对应约1.68亿元。情节严重时,罚款比例最高可达100%。
五、银行放行能否免责?
企业常误以为业务办结即代表合规,但外汇检查对此有严格标准。《外汇管理条例》第十二条要求金融机构对交易单证真实性及其与外汇收支的一致性进行合理审查。2020版及2024版指引均将利润汇出的材料与金额审核责任落实到银行端。
企业对自己提交材料的真实性负责,银行对审核过程负责。银行受理并放行,不能豁免企业对真实性、合法性的主体责任。同时,银行若违规也将面临处罚。
例如,2025年8月14日,中国农业银行扬州分行因违反利润汇出相关审核规定,被认定违反规定办理资本项目资金收付,依据《外汇管理条例》第四十七条第(二)项,被罚没50.01万元。该条款规定,金融机构违规可没收违法所得,并处20万元以上100万元以下罚款;情节严重或逾期不改正的,可责令停止经营相关业务。
因此,经办行复盘此类业务时,底稿不能仅留存“材料齐全”字样,必须包含亏损弥补情况、报表与决议对应关系、外方份额计算、历次付汇扣减明细等核对依据。
若审计报表显示存在未弥补亏损,银行仅凭一张分红决议便放行,需解释未能识别的原因。反之,企业受罚也不必然推导出银行违规,需视银行实际履行的审核义务及当时掌握的资料而定。
对于从事FDI利润汇出的企业,付汇前务必夯实分红计算表:从企业自身财报推导可分配利润,依据有效决议确定外方份额,并扣减已支付金额。财务、税务与银行手中的数据应能逐项核对。若分红基础不成立,应及时退回重新清算。