


今年前八个月,国内50万元以上汽车销量前十名中,国产车型占据七席,分别为极氪9X、问界M9、岚图梦想家、腾势D9、蔚来ES9、智界V9及极氪8X。燃油车阵营仅余奔驰E级、奥迪A6L和宝马X5三款传统豪华车型。
尽管部分榜单筛选口径较宽,但通过更严谨的经销商实际成交价与配置分析,结论依然一致:国产豪华新能源车在高端市场的渗透率显著提升。

高端市场自主份额跃升,头部效应显著
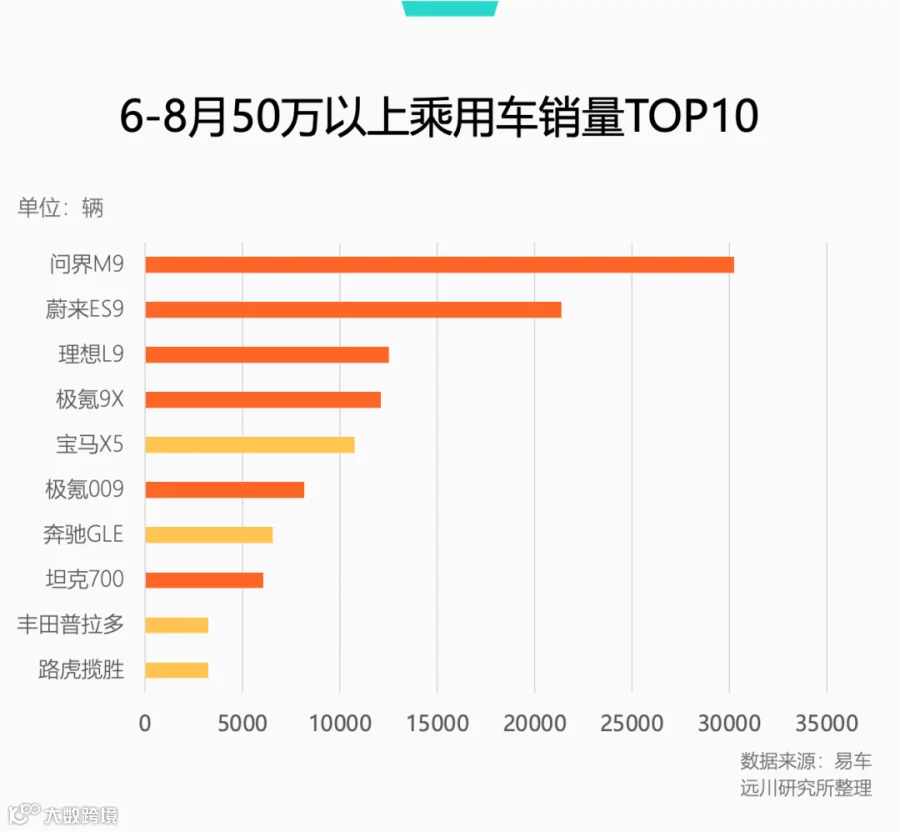
在50万元以上畅销车TOP10榜单中,自主品牌份额在今年6至8月达到79%。其中,问界M9累计销量30257辆,蔚来ES9达21380辆,理想L9与极氪9X均突破万辆大关。这一数据与市场密集发布的大六座SUV趋势高度吻合。
相比之下,曾经需要加价排队的宝马X5销量回落至万辆水平,夹在极氪9X与009之间。整体来看,今年上半年自主品牌在50万元以上豪华车市场的份额提升至37%,较去年的29%及三年前的不足8%实现跨越式增长。
车市分化加剧:低价萎缩,高价逆势增长
今年国内汽车大盘整体承压,截至8月连续五个月同比下滑超20%,前八个月总销量较去年同期减少300万辆。其中,燃油车表现尤为疲软,销量从去年的700多万辆降至500万出头;新能源车累计销量也下滑12%。
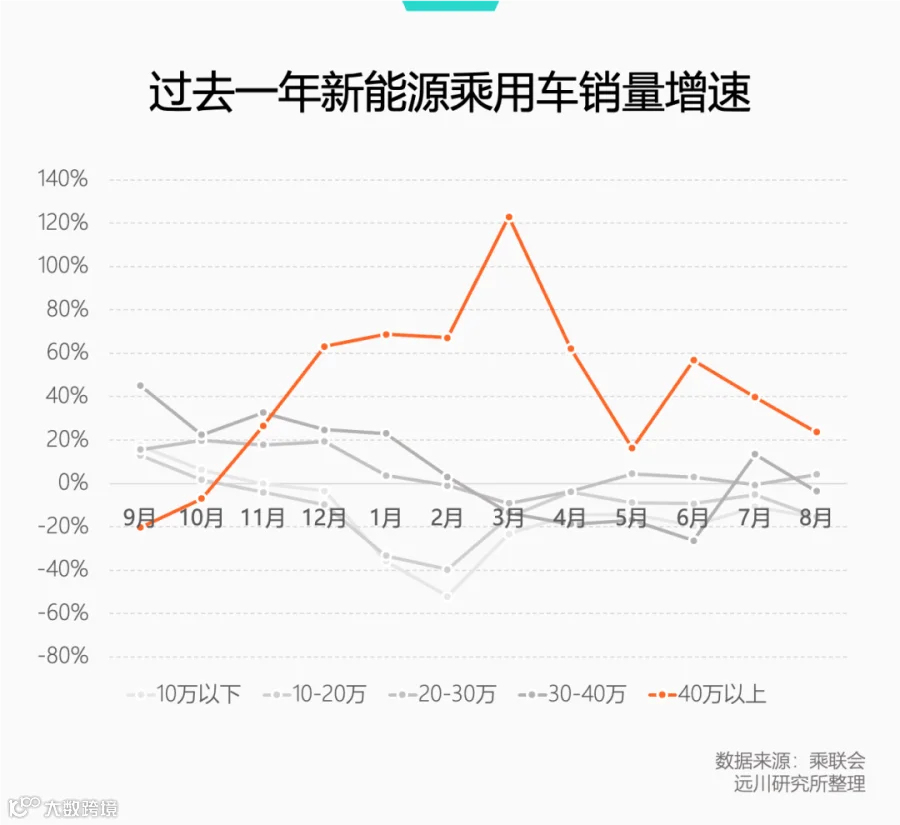
然而,不同价格区间的表现呈现明显分化,20万元成为关键分水岭:
- 10万元以下:销量从259万辆降至201万辆,减少58万辆;
- 10-20万元:销量从285万辆降至243万辆,减少42万辆;
- 20-30万元:销量从149万辆增至151万辆,微增1.9万辆;
- 30-40万元:销量从43万辆增至48万辆,增加5万辆;
- 40万元以上:销量从21万辆增至22万辆,增加1.5万辆。
数据显示,低价车型市场严重缩水,而中高端车型保持增长。特别是40万元以上细分市场,今年上半年销量同比增长近46%。问界新M9、蔚来ES9、理想L9及极氪9X等“9系”新能源车型成为增长引擎。相比2023年,50万元以上新能源车渗透率从11%扩大至39%,市场规模翻了三倍多。
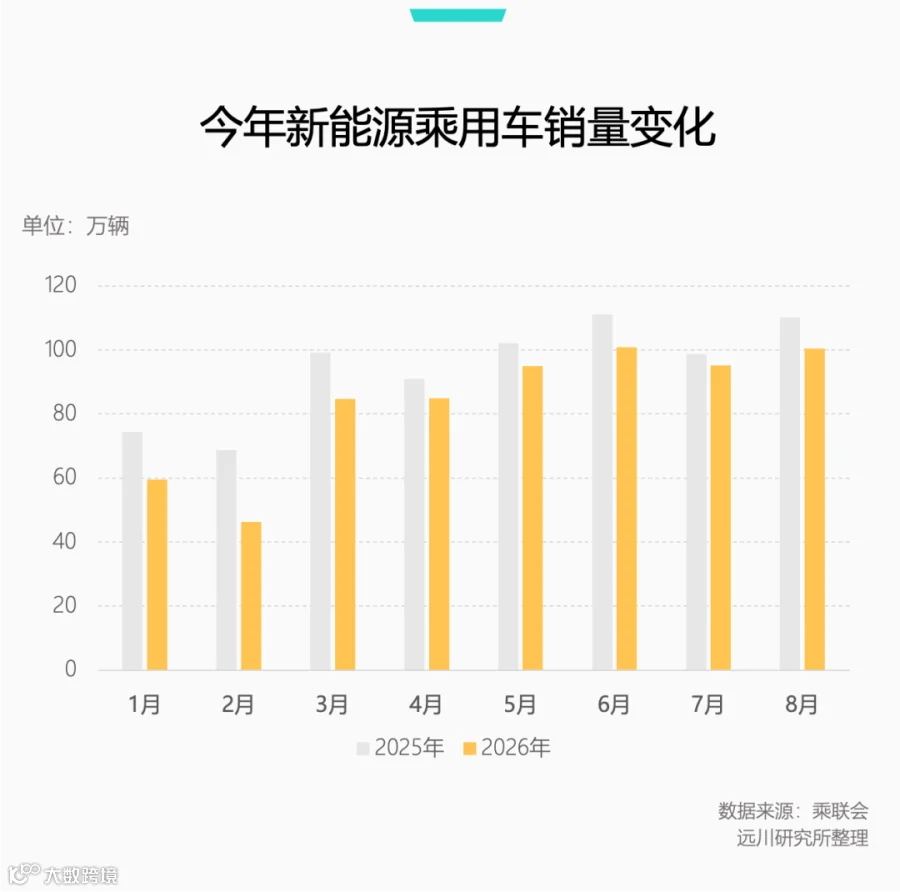
车企内部结构同样印证了这一趋势。上半年,比亚迪王朝和海洋系列销量同比下滑45%,而高端品牌方程豹大涨115%,仰望增长94%。吉利旗下银河系列小幅下滑5%,极氪品牌则猛涨97%,以约十分之一的销量贡献了吉利近三分之一的收入。上汽通用五菱销量下降,但智己品牌销量翻倍。
攻破最后堡垒:国产新能源重塑豪华格局
50万元以上的国产新能源车正在逐步取代豪华燃油车的市场份额。虽然该价位段在每年2500万辆乘用车销量中占比不到5%,但其利润空间巨大。例如,蔚来上半年交付19万辆,收入达518亿元,远高于销量119万辆的长安汽车(收入656亿元),主要得益于ES8和ES9的高定价。
在燃油车时代,这一市场长期被海外品牌垄断。即便2020年新能源爆发,50万元以上市场仍是燃油车的坚固壁垒。宝马X5国产化后曾创下9.3万辆的年销纪录,奔驰GLE等车型直至2023年仍保持稳定增长。
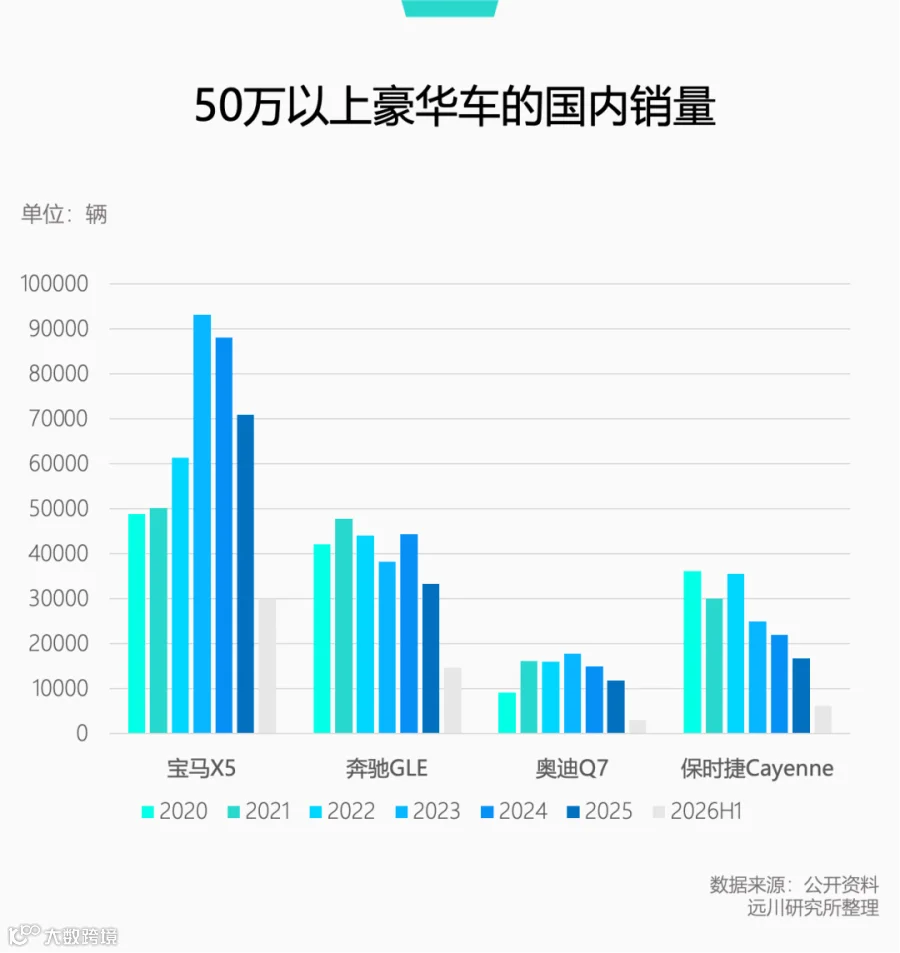
然而,转折点出现在2024年。随着国产新能源发力,宝马X5和奔驰GLE销量合计减少近3万辆,即便官方降价也难以挽回颓势。今年上半年,40万元以上市场新能源渗透率升至70%,50万元以上直逼40%。


消费降级语境下的价格战升级
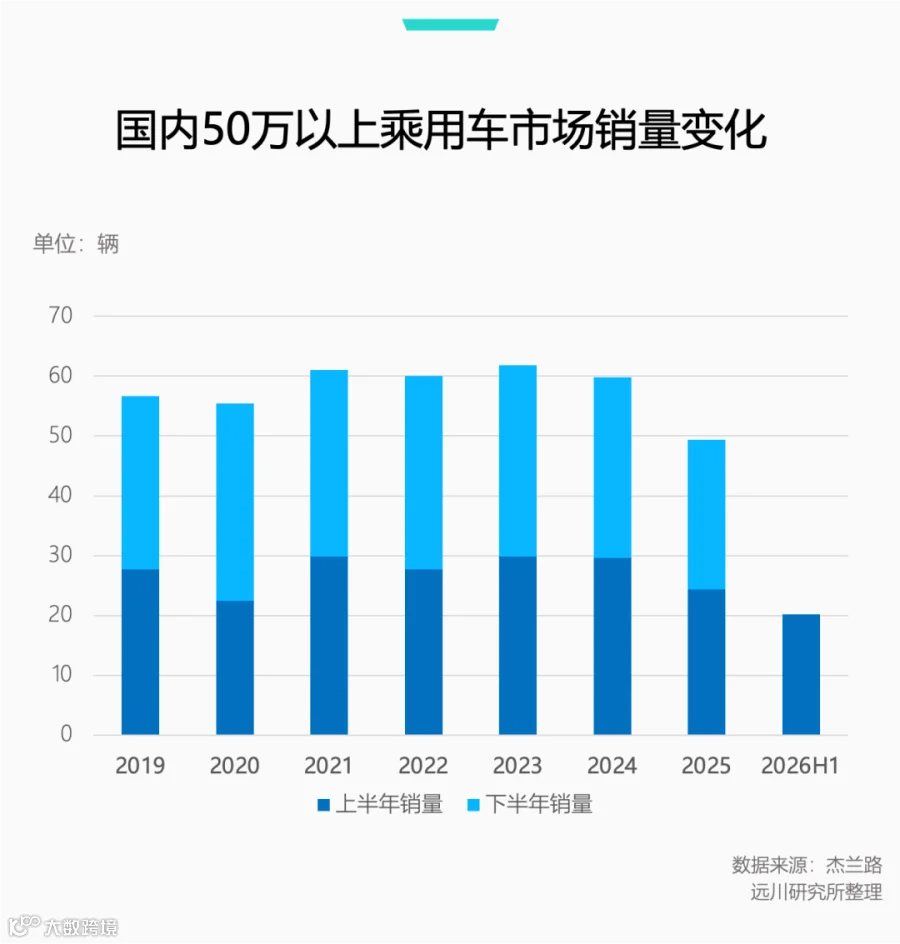
看似高端市场的繁荣,实则是消费降级背景下的结构性转移。数据显示,2019年至2025年,国内50万元以上市场年销量从56.7万辆下滑至49.5万辆,市场总量并未增加,属于零和博弈。同时,该区间单车均价从82.8万元下滑至76.3万元。
具体来看,80-100万元区间份额从19%骤降至8%,60-80万元区间从31%降至24%。反之,50-60万元区间份额从24%激增至53%,翻了一倍多。这表明,大量原本预算在80万元左右的豪华燃油车受众,转向了定价在50-60万元的国产新能源车。


对车企而言,这是典型的“价格锚定同级,配置越级向上”策略。在30万元价位,受限于成本,新能源车难以兼顾所有顶级配置;而在50万元价位,拥有更充裕的成本空间,可配备D级尺寸、后轮转向、三腔空悬及顶级音响等硬件,并通过重金调教底盘与NVH。
相比之下,传统豪华燃油车遵循严格的价格体系,同等配置若由奔驰等品牌推出,定价可能高达200万元。国产新能源以走量车型的定价逻辑,提供超越同级的BOM成本配置,打破了原有默契。
综上,豪华燃油车消费群体预算下移,与国产新能源价格上探形成交汇。这种“你从新荣记降级到荣小馆,我从肯德基降级到拼好饭”的消费心理变化,共同促成了当前“越贵的车越好卖”的市场表象。



易车数据
[2] 自主新能源突破高价市场:50万元以上乘用车市场格局变化观察,杰兰路
[3] 乘联会

