


Drewry数据显示,10月5日至11月8日期间,三大东西向航线共计划运营710个航次,目前已有39个航次被取消,空班率约为5%。这一数据释放出明确信号:黄金周过后,船公司正通过控制有效运力来平衡市场供需。
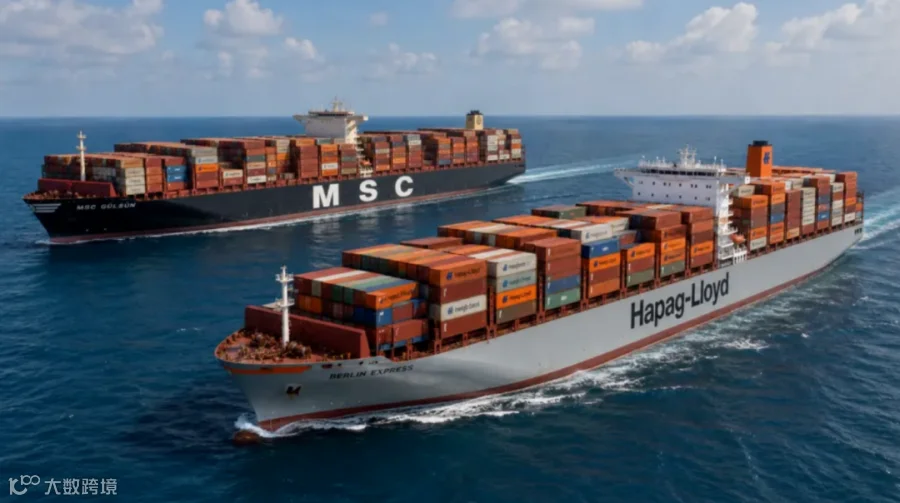
黄金周后船公司集体“砍班”控舱
在亚洲—美国航线上,MSC已率先调整策略。鉴于预计黄金周期间及节后需求放缓,MSC宣布取消亚洲至美国东海岸EMPIRE航线第40周的GE640E航次,并通过其他服务安排替代运力。

马士基此前也已减少跨太平洋市场的额外运力。在暂停TPX跨太平洋额外加班船服务后,相关航线每周运力缩减超过10%。这些举措表明,船公司不愿在需求存在不确定性的背景下,让大量额外船舶冲击市场。
亚欧航线呈现“前低后高”新态势
当前亚洲—欧洲航线表现尤为值得关注:一方面,黄金周后的订舱量整体保持稳定;另一方面,部分节前货物面临甩柜或延后装运的风险。
据欧洲货代反馈,10月上半月船公司仍在下调FAK运价,但部分承运人计划在10月下半月上调约1000美元/40英尺箱的运价。这种报价波动反映出市场正在重新评估节后的供需关系。
Drewry指出,未来几周大部分计划航次仍将正常执行,但空班发生的特定航线比空班总量更具参考意义。
苏伊士运河回归加剧运力供给压力
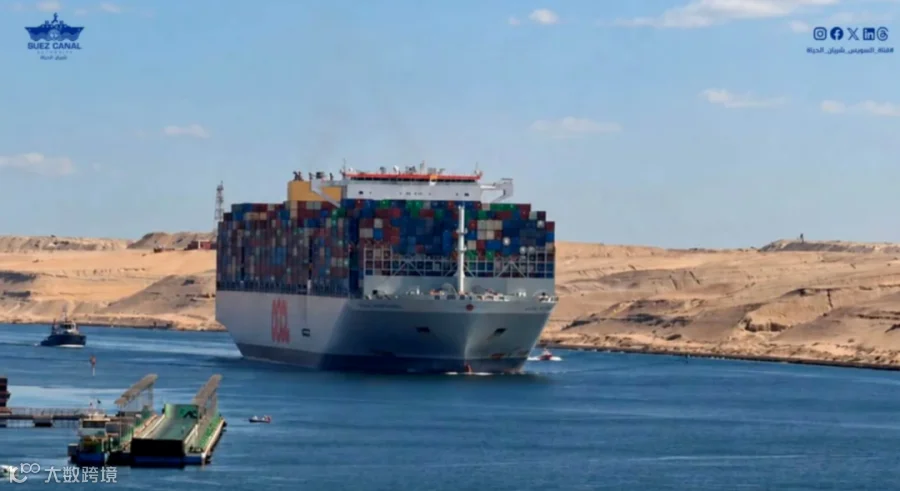
随着红海安全形势变化,部分船舶重新开始经由苏伊士运河航行。此前绕行好望角拉长了航程,“锁定”了大量全球运力;而恢复苏伊士航线意味着同等数量的船舶能完成更多航次,相当于全球集装箱船的有效运力增加。

叠加新船持续交付的因素,若需求增长无法完全吸收新增运力,亚洲—欧洲市场的运价将面临下行压力。当前市场进入微妙阶段:一边是苏伊士回归与新船交付带来的运力增量,另一边是船公司通过空班和价格调整主动管控供给。
货代与货主面临新考验
对于货代和外贸企业而言,黄金周后可能出现“订舱有舱却无船”、“价格谈妥船期变动”或“货物进仓被甩”等情况。因此,关注重点不应仅是取消航次的数量,更在于具体哪些航线受影响、舱位缺口大小以及船公司的后续调整动态。
Drewry提醒,随着需求模式变化,船公司可能进一步调整运力,影响订舱空间和船期稳定性。特别是在亚洲—北欧/地中海航线上,苏伊士航线恢复带来的有效运力增加可能继续施压运价;而跨太平洋航线因空班相对有限,舱位可能保持紧张。
总体而言,黄金周后的市场并非简单的“全面缺舱”,而是不同航线运力出现分化。
建议货代在接下来的几周内,密切关注船公司临近开航前的空班调整、FAK报价变动及实际舱位情况,提前做好订舱和出货规划。