



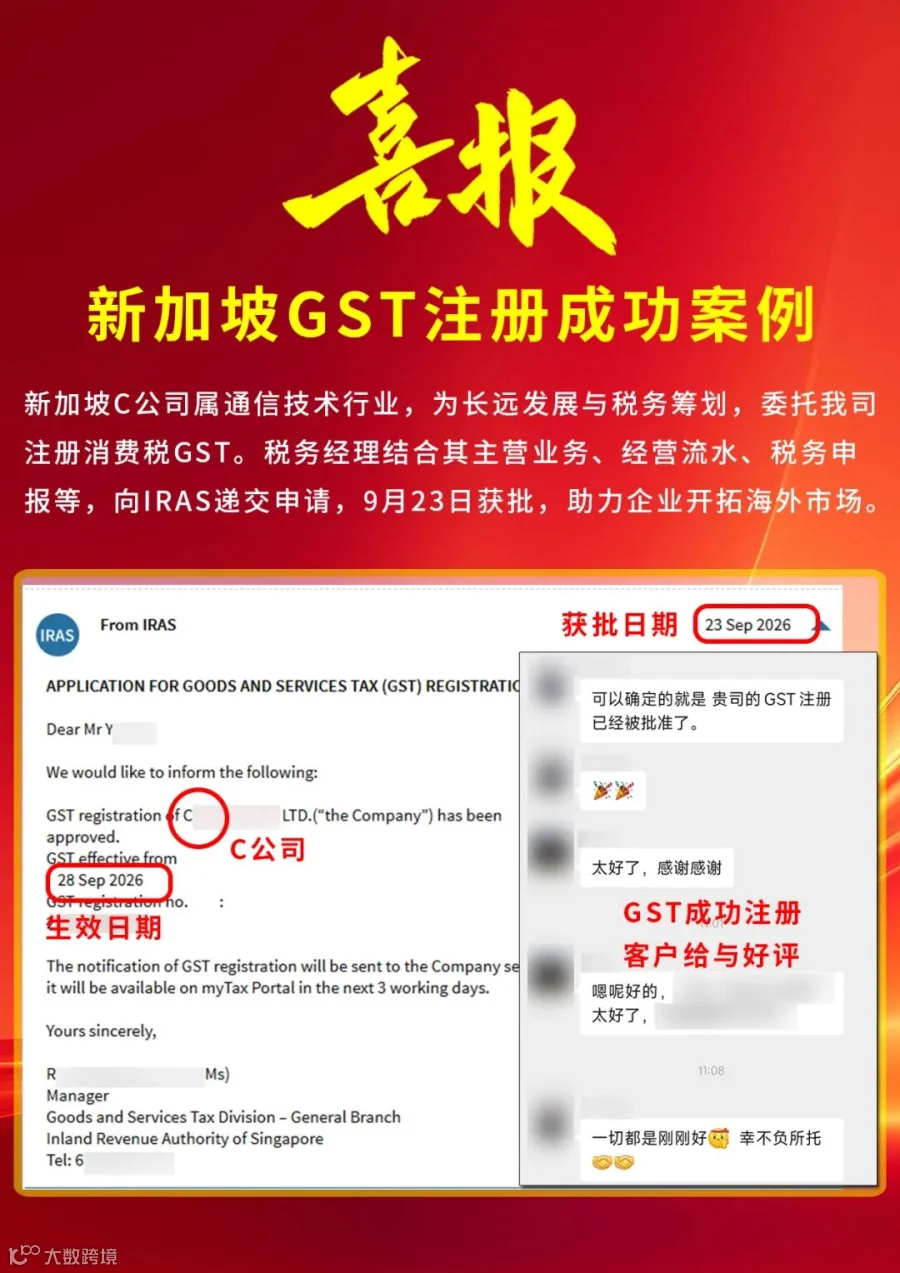
新加坡通信技术企业C公司为配合长远发展规划及税务优化需求,委托专业团队申请注册新加坡消费税(GST)。税务经理结合企业主营业务、经营流水及申报情况,向新加坡税务局(IRAS)递交申请,并于9月23日正式获批。

示意图,来源:联合早报
GST注册类型:强制与自愿的界定
根据IRAS规定,GST注册分为强制注册与自愿注册两类。
强制注册触发条件:
- 追溯基准(Retrospective View):日历年末应税营业额超过100万新元;
- 前瞻基准(Prospective View):合理预期未来12个月应税营业额将超过100万新元。
未达到上述门槛的企业,可根据自身发展需求自愿申请GST注册。本案中,C公司虽未触及强制红线,但出于税务筹划考量,选择自愿申请。
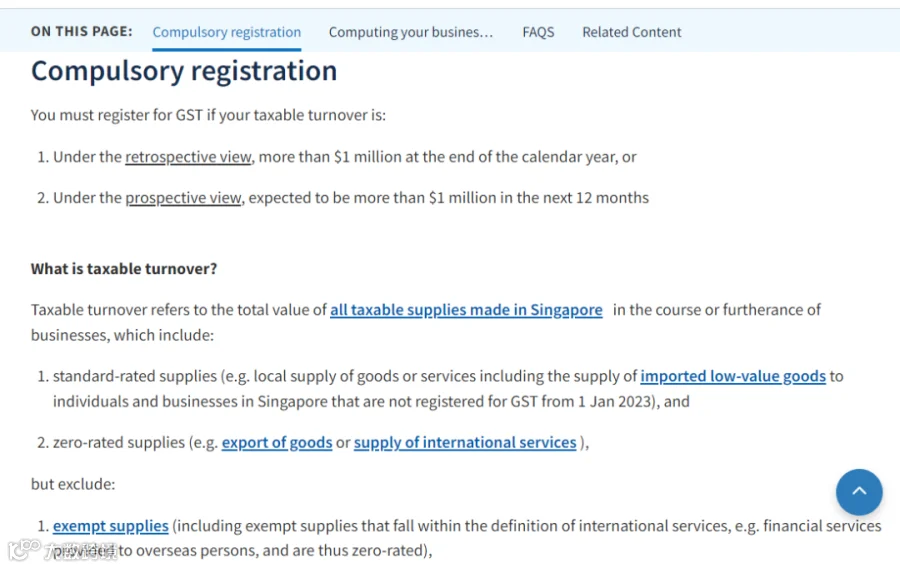
资料图,来源:新加坡IRAS
申请材料准备与审核要点
税务经理依据IRAS的GST F1申请表格及文件清单,整理了C公司的核心材料,包括ACRA商业档案(Business Profile)、最新损益表以及近期的销售与采购清单。
审核关键点:
若企业已有销售或收款记录,必须提交最近的供应商发票及客户发票作为支持文件。IRAS明确指出,材料的完整性与准确性是审核通过的关键,缺失必要支持文件的申请将被直接驳回。
审批周期与后续合规义务
审批时效:
IRAS处理GST注册申请的效率较高,约60%的申请在10个工作日内完成,其余通常在30日内办结。C公司的申请流程顺畅,于9月23日顺利获批,体现了前期材料准备的专业性与规范性。
注销限制:
需特别注意,自愿注册GST的企业须至少保持注册状态满2年,方可申请注销。
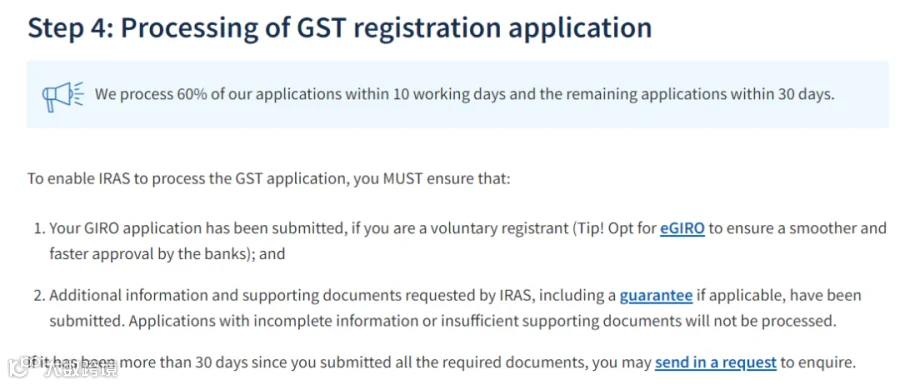
资料图,来源:新加坡IRAS
案例启示
C公司GST注册的成功获批,为其在东南亚市场的税务合规与业务拓展奠定了坚实基础。该案例表明,出海企业在进行GST注册前,应准确判断注册类型,并严格对照IRAS文件清单准备材料,以确保申请顺利通过。对于通信技术等行业的出海企业而言,确保注册后的税务处理合规,是实现长远发展的关键前提。
*参考资料来源:新加坡IRAS,联合早报,综合客户口述整理。