@松果财经原创
2026年以来,城商行在银行业中的表现颇为突出。
金融监管总局统计显示,上半年商业银行净利润同比下降约0.6%,而城商行逆势增长7.4%;相比之下,股份制银行与农商行净利润分别下降3.4%和12.5%。在相似的利率环境下,不同银行的经营结果呈现显著分化。
即便在赛道内部,分化亦较为明显。长三角部分头部银行通过对公贷款扩张、财富管理和托管业务增收;而部分机构仍致力于处理历史风险、修复盈利及补充资本。经营侧重点的差异,直接导致了收入表现的截然不同。
过去,外界常认为城商行的活力高度依赖地方资源。如今,地方资源固然重要,但如何将其转化为客户、精准匹配服务并承担相应风险,成为更关键的议题。
从企业融资、居民财富及银行资本约束三个维度观察,才能厘清城商行增长的源动力及分化路径。随着三季报周期临近,这一分化趋势将更为清晰。
企业融资成为增长主力,区域优势需要落实到产业经营
企业贷款是上半年头部城商行增长最显著的来源。
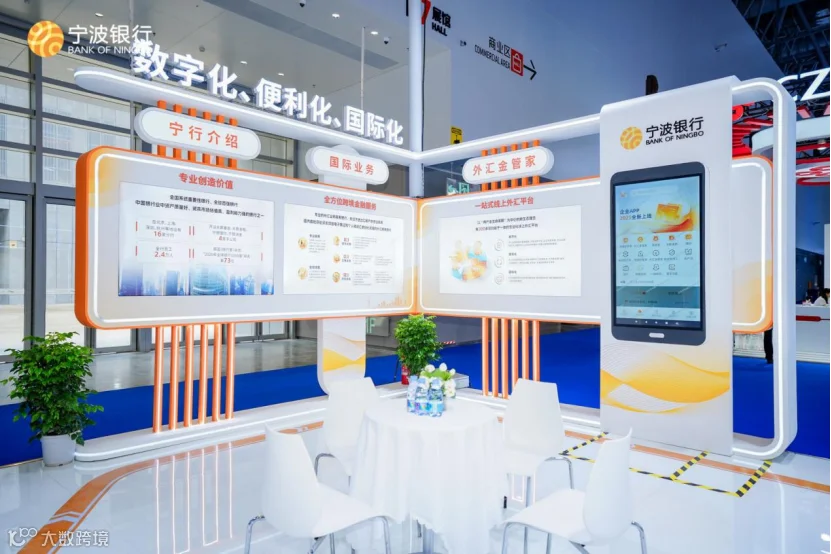
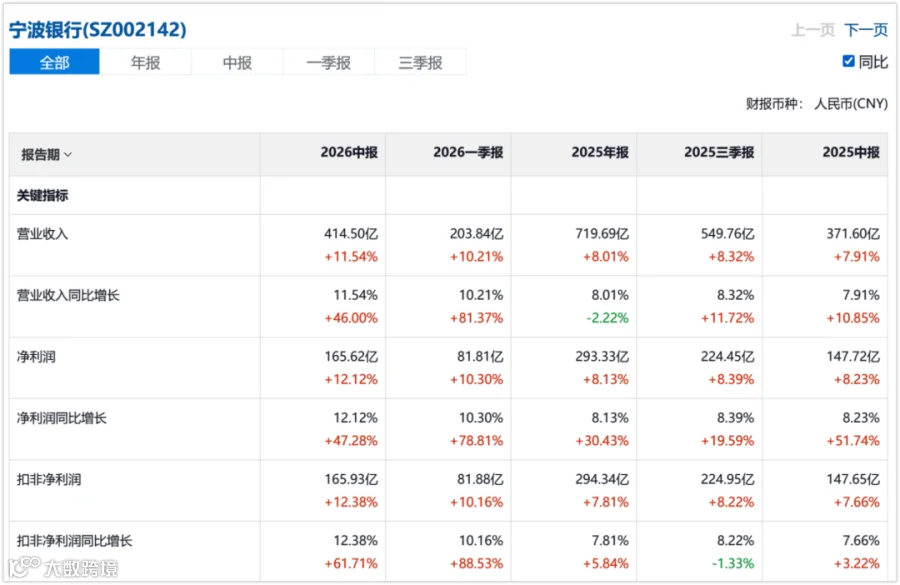
2026年上半年,江苏银行对公贷款余额较年初增长16.72%,占比升至70.03%;宁波银行公司贷款增长19.32%,重点投向租赁商务、制造业和批发零售;南京银行对公贷款增长12.33%,占比达78%。这些选择既契合当地企业融资需求,也反映了居民信贷需求的变化。
对于深耕本地、拥有长期客户关系的城商行而言,对公业务具备坚实基础。通过长期服务,银行能深入掌握企业的资金用途、产业链位置及交易伙伴,从而更充分地识别融资需求并评估偿债能力。
以杭州银行为例,2026年上半年其制造业贷款余额达1277.77亿元,较年初增加155.13亿元,重点对接浙江“415X”与杭州“296X”先进制造业集群。同期,该行对公贷款余额增长14.12%,高于全行贷款8.43的增幅。
产业集群不仅提供大量贷款客户,上下游企业围绕采购、生产、交付形成的连续交易,使银行能从核心企业延伸至供应商与经销商,围绕订单和资金周转提供服务。制造业扩张伴随融资、结算、汇率管理及跨境融资需求,贷款与其他服务之间存在自然的业务联动。
2026年上半年,杭州银行深化跨境金融“5+2”一站式产品服务体系,落地跨境人民币CIPS直参服务。“外汇金引擎”服务企业客户数量同比增长21.76%,跨境融资业务量增长92%。银行服务跟随客户经营范围延伸,无需完全依赖寻找陌生地区借款人来增加业务。
当前对公贷款增长包含不同性质的需求:部分非标融资转为表内贷款带来快速资产扩张;制造业投资、企业采购与出口经营则对应持续发生的经营活动。前者有助于调整存量融资结构,后者更关乎银行未来的客户来源。
随着债务置换推进,银行需承接更多具有实际经营收入的融资项目。届时,熟悉地方政府和平台公司的融资安排,与理解产业、判断企业订单和现金流,将成为不同的专业要求。
所谓城商行的地域优势,不仅是知晓当地有哪些企业,更是洞察企业盈利模式、资金回笼周期及经营变化对偿债能力的影响。对公业务增长的可持续性,最终取决于银行对产业与客户的认知深度。

息差之外,客户关系开始体现更多经营价值
在企业融资增加的同时,银行还需解决资金来源及成本问题。
2026年二季度,商业银行净息差环比回升1个基点至1.41%,城商行回升2个基点至1.40%。存款利率调整、高息存款到期及存款竞争规范,为部分银行降低负债成本创造了条件。
杭州银行的表现颇具代表性。其上半年计息负债平均成本率降至1.49%,同比下降38个基点,存款付息率下降40个基点;净息差同比提升4个基点至1.39%。贷款规模增长与负债成本下降共同推动利息净收入同比增长19.17%。

在贷款收益率承压环境下,资金成本的细微差别决定了银行能承接的客户和项目类型。低成本银行可在合理收益下服务更多优质企业;依赖高成本存款的银行则需更高资产收益覆盖支出,经营选择受限。
存款重新定价带来的改善将随到期节奏逐步体现。长期来看,负债成本取决于客户留存意愿。企业因工资发放、采购付款和跨境结算保留账户资金,与居民为获高利率购买定期存款,对银行意义不同。前者基于日常经营服务,使银行在获得存款的同时保持与客户的持续接触。
居民客户亦然。个人贷款需求减弱不代表金融需求减少,储蓄、理财、保险和基金配置依然存在,但服务方式需从单项产品销售转向整体财富管理。
2026年上半年,宁波银行新增财富管理客户63万户,总数达1344万户;私人银行客户增加6761户。同期,手续费及佣金净收入达43.17亿元,同比增长53.90%。其中,代理类业务约占手续费及佣金收入的85%,基金、保险和理财代销是重要来源。
客户数量与代销收入同步增长,表明财富管理已成为宁波银行经营居民客户的重要方式。旗下宁银理财与永赢基金形成业务协同,上半年永赢基金净利润达5.22亿元,同比增长187%,体现了客户服务的价值。
然而,财富管理并非所有城商行的主要路径。江苏银行上半年代理类手续费收入增长25.44%,托管收入增长41.13%;南京银行的贷款及担保、债券承销业务合计贡献约四成手续费及佣金收入,受企业融资活动变化影响较大。
最终,宁波银行、江苏银行与南京银行上半年的手续费及佣金净收入分别增长53.90%、0.26%和下降18.50%。三家银行身处相近区域,经营结果却无法单靠区域景气解释,客户构成、产品能力、业务周期和渠道支出共同影响了收入表现。
对城商行而言,息差管理与中间业务发展并非独立。企业结算带来存款和手续费,居民财富服务延续客户关系,托管与承销增加银行参与企业融资的深度。银行围绕客户提供的服务越完整,收入来源越有机会摆脱单纯依靠贷款规模扩张的模式。

增长空间不同,资本与风险管理也需要各自的节奏
理解城商行发展需回归银行经营特殊性:贷款发放时确认为资产,但最终回收情况需长时间验证。
截至2026年二季度末,商业银行不良贷款率为1.52%,城商行为1.87%。但部分上市城商行不良率明显低于行业平均:成都银行0.68%,宁波银行0.76%,江苏银行0.81%,南京银行0.82%。城商行作为一个类别,已难以用单一平均值描述。
经营区域、历史资产、客户行业和风险管理能力的差异,形成了不同的资产质量。优质区域提供较好的企业经营环境,但银行仍需具体判断借款人状况;增长较慢区域的企业也可能具备融资价值。区域条件与银行能力需分别考察。
除不良贷款率外,拨备与资本决定了银行承受经营变化的能力。成都银行上半年末拨备覆盖率为426.1%,江苏银行为304.83%。拨备为预期信贷损失做准备,资本承担更广泛的风险吸收功能并约束业务规模。两者用途不同,却都关系到增长的连续性。
以郑州银行为例,上半年该行不良贷款率较年初下降,拨备覆盖率升至193.61%,存款规模实现增长;8月发行二级资本债,进一步补充了业务发展所需资本。

发行二级资本债能改善总资本充足水平,但不增加核心一级资本。银行未来扩大信贷需结合资本结构、利润留存与资产风险权重安排节奏。对于处于经营修复期的机构,存款、资产质量、盈利和资本补充之间需保持协调,而非照搬头部银行的扩张速度。
零售业务方面,江苏银行上半年个人贷款规模下降,但个人贷款不良率上升0.07个百分点至1.03%。贷款收缩与风险变化并不总是同步,已有借款人的收入、就业和偿债情况仍需持续跟踪。
银行可减少某类贷款投放,但客户服务不能随贷款规模一起退出。居民暂时不需要借款,仍可能需要储蓄与资产配置服务;小微企业短期投资放缓,仍需要结算、收款和现金管理。保留长期服务关系,既有助于理解风险变化,也为需求恢复后的业务承接创造条件。
可见,分化的内核在于:头部银行凭借区域产业、客户基础与专业服务扩展业务;部分银行则将更多精力用于降低风险、改善负债与补充资本。不同起点对应不同任务,评价经营进展也需采用相应尺度。
对前者,重点是产业和客户服务能否跟上资产扩张;对后者,重点是历史问题能否逐步解决,以及本地客户关系能否重新形成稳定收益。利润增速反映当期结果,经营能力则需从资金来源、客户关系与风险承担方式中寻找依据。
城商行与所在城市始终关系紧密。城市的产业升级提供企业融资机会,居民财富积累带来资产配置需求,企业出海催生跨境服务。银行能参与多深,取决于其是否愿意持续投入专业能力,而不仅仅是提供资金。
对一家区域银行而言,认识城市产业、理解企业经营、陪伴居民财富需求,仍是最有可能持续积累的核心能力。
本文来源:松果财经(公众号:songguocaijing1)—— 解读财经热点事件,以独特视角带你挖掘新经济时代的商业机会。