


美国发起337调查,直指AI电源核心技术
美东时间2026年10月9日,美国国际贸易委员会(USITC)投票启动新的337调查,案号337-TA-1526。投诉方为美国电源公司Vicor Corporation,被诉方包括台达、广达、鸿海、工业富联、立讯精密、MPS、英飞凌、Flex、Celestica等多家知名企业。
此次调查涉及企业众多,表明美方意图并非局部打击,而是旨在争夺VPD(Vertical Power Delivery,垂直电力传输)技术路线的控制权。
此次立案速度极快,从Vicor于2026年9月9日提交投诉、9月10日补充材料,到10月9日正式立案,仅耗时30天。Vicor请求颁发有限排除令(LEO)和停止令(CDO),前者限制进口资格,后者管控已进入美国的库存及销售。案件后续将交由行政法官主持证据交换与听证,经过初裁、委员会审查后作出终裁。
继光通信、PCB之后,AI基建核心领域的电源环节再次成为美方打压目标。当前市场情绪敏感,无论利空虚实,资金倾向于避险离场。
VPD技术:AI供电的关键咽喉
本次调查的核心在于VPD技术路线的控制权。随着AI处理器功耗攀升、核心电压降低,电流需求大幅增加。传统PCB横向供电方式导致巨大的IR Loss和供电损耗,而VPD技术通过缩短供电路径、降低PDN电阻,能显著提升能效。
数据显示,采用VPD技术可使1kW GPU节省约20%能源。对于部署10万颗GPU的数据中心,年电费可节省约3000万美元。当AI芯片功率达到3kW级及以上时,VPD几乎是唯一的可行方向。供电结构正从平面向封装级、Interposer级及3D堆叠演进,掌握VPD专利即掌握了AI供电密度升级的关键。
Vicor的商业动机:专利授权获利
Vicor的商业模式主要依赖IP授权。其设计了Royalty Escalator费率机制,鼓励企业尽早缴纳专利费,费率随执法进程从1X逐步升至接近7X。这一策略已见效,Vicor近期业绩增长强劲,三季度收入指引大幅上调,主要得益于非独家VPD许可带来的版税收入增加。
出手时机:瞄准AI基础设施资本开支高峰
当前AI基础设施资本开支处于高景气阶段,电源和功率密度成为瓶颈,资本正从“算力”向“电力与供电”外溢。2026年,每瓦算力表现和确定性电力供给相关投资占全部资本的80%以上。
美国面临电力和机柜能力短缺,预计2026至2028年数据中心开发商面临32GW的净缺口。数据中心电源设备中,AI相关部分预计2025至2028年复合增速达75%,市场规模将达250亿美元。
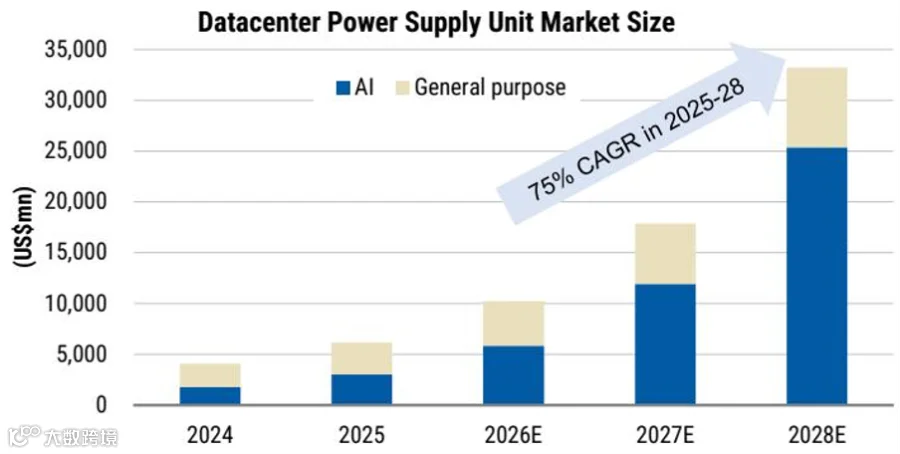
在这一高速扩容的市场背景下,Vicor选择此时出手,意在抢占收费入口,商业逻辑清晰且时机精准。
受影响企业分析
整机ODM和代工厂:情绪冲击为主
工业富联和立讯精密等组装厂,虽涉足数据中心和AI场景的高速互连、热管理及电源管理,但并非VPD专利核心持有人。短期来看,市场情绪冲击大于实质影响;中期可能面临客户和供应商重新选型的压力,但需求端并未消失,主要是交付条件和过程复杂化。
电源模块和控制器厂:合规与成本压力增大
台达、MPS、英飞凌等企业距离VPD技术本体更近,面临更直接的指控。若行业形成“要么授权、要么规避设计”的共识,这些企业的毛利率将因版权成本增加而承压。销售合同需增加侵权担保条款,产品迭代受专利边界约束。选择和解的企业需将授权成本转嫁客户,坚持抗辩的企业则需承担高昂的法务和技术证明成本。
欧美EMS及美国本地实体:面临停止令风险
Flex、Celestica及各家美国子公司被列入名单,显示Vicor不仅打击境外制造源头,更紧盯美国境内的销售与库存。对于美国本地实体,停止令(CDO)的限制比进口限制更为严厉,直接影响库存周转、销售及渠道流转。
综上所述,中国企业参与美国AI产业链难度加大,技术升级往往伴随制裁风险。尽管目前仅是立案阶段,后续仍有漫长法律程序,但A股市场可能直接按“产品无法进入美国市场”进行悲观定价。投资者需密切关注事态发展及市场反应。