


一家以游船和观光车为主营业务的旅游企业,距离港股上市更近一步。
10月7日,江苏瘦西湖文化旅游股份有限公司(以下简称“瘦西湖文旅”)通过港交所主板上市聆讯,光大证券国际担任独家保荐人。该公司的核心业务并非景区门票,而是扬州瘦西湖及古运河区域的水上游览服务。
根据聆讯后资料,公司拥有231艘游船,2025年营业收入约1.41亿元,净利润约5199万元人民币。
营收结构:231艘游船贡献八成收入
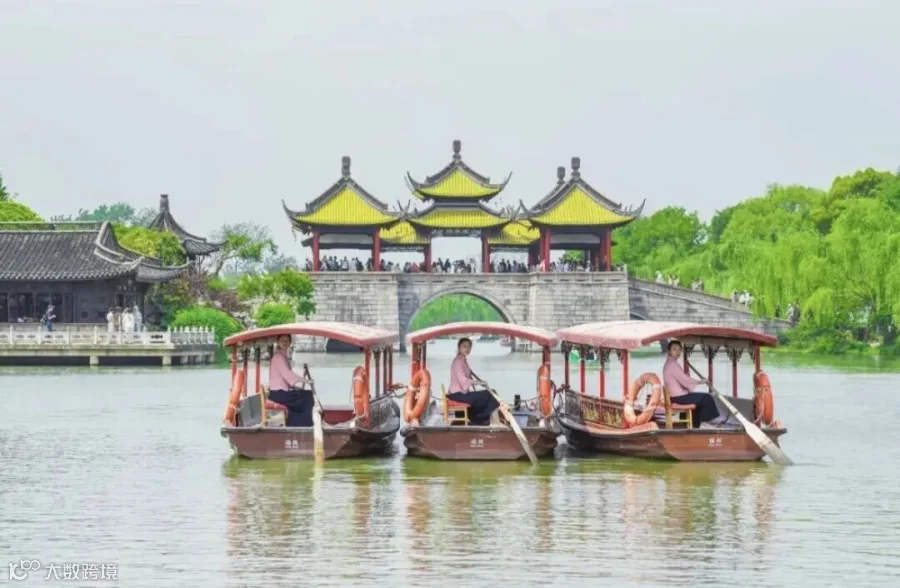
瘦西湖文旅主要经营水上游船观光、观光车服务以及景区管理服务三类业务。截至最后实际可行日期,公司拥有36艘摇橹船、121艘自驾船和74艘主题船,合计231艘;此外还有28辆观光车。
游船业务是公司的收入支柱。2023年至2025年,水上游船观光业务收入占总收入的比例分别为87.2%、86.2%和83.7%,即超过八成的收入源自游客乘船观光。
财务数据显示,2023年至2025年,公司营业收入分别约为1.09亿元、1.11亿元和1.41亿元;同期净利润分别约为4643万元、4288万元和5199万元。2026年上半年,公司收入约8323万元,净利润约3677万元。与部分尚处亏损阶段的科技IPO企业不同,瘦西湖文旅已具备稳定的盈利规模。
商业模式:依赖独家经营权,面临续约风险
瘦西湖文旅拥有蜀冈—瘦西湖风景名胜区水上游船观光及观光车业务的独家经营权,期限为20年(2015年9月至2035年9月)。同时,公司在扬州古运河区域也拥有专营资格。
这种模式的优势在于特定区域内竞争有限,但风险同样显著。公司业务高度集中于扬州,游客数量、天气变化及景区经营环境均会直接影响收入。更为关键的是,瘦西湖风景区的独家经营权并非永久有效,2035年到期后的续约情况将是影响公司长期经营的重要因素。
上市进程:从新三板到港交所,国资背景深厚
瘦西湖文旅此前曾在新三板挂牌(代码:871343)。公司于2025年9月首次向港交所递表,2026年3月再次提交申请,并于2026年10月7日通过上市聆讯。
股权结构显示,公司具有鲜明的地方国资背景。上市前,扬州市政府旗下相关旅游企业合计持股约89.99%,江苏国资背景的大运河基金持股约10%。若顺利IPO,瘦西湖文旅有望成为扬州国资旗下又一家上市平台。
需注意的是,通过聆讯并不等同于正式上市。最终发行价格、募集资金规模及挂牌日期仍需等待后续披露。
市场观察:传统文旅赴港,关注增长空间

瘦西湖文旅的案例表明,赴港上市的企业不限于人工智能、半导体或生物医药等高科技领域,传统文旅企业同样可借助公开资本市场寻求发展。
与高增长的科技企业不同,此类公司的投资价值更依赖于经营稳定性、客流量、利润水平及经营权期限。虽然2025年净利润超5000万元,但2026年上半年收入同比小幅下降,反映出旅游业务受季节、天气和消费需求影响的波动性。
未来,公司能否扩大景区管理服务占比、降低对单一区域的依赖,将是上市后值得观察的重点。231艘游船能否持续支撑起一家港股上市公司,不仅取决于IPO进度,更取决于这门景区生意未来的增长空间。