


上周,一位家居饰品卖家咨询:既然3欧元关税已于7月开征,为何近期又出现2欧元的扣费?这并非重复收费,而是两笔性质不同的费用。3欧元为Council Regulation (EU) 2026/382规定的临时关税,自2026年7月1日起对货值150欧元以下的远程销售按件征收;2欧元为欧盟委员会授权条例C(2026) 6694设定的联盟手续费(Union Handling Fee),自2026年11月1日起对所有远程销售(含超150欧元货品)按件征收,且退货不退。
两笔费用均按“item”(税目项)而非包裹计算:同一票货物中HS子目与原产地相同的计为一件。例如,五件同款T恤算一件,一件T恤加一只手表算两件。受影响最大的是中国直发欧盟的小包,150欧元以下货物的每件固定成本将从3欧元升至5欧元。若退货率高,每件将额外损失2欧元且无法追回。整批清关进入欧洲海外仓的B2B货物不触发此两项费用。本文口径截至2026年10月11日。
一、11月1日为生效预期,非法定固定日期
授权条例C(2026) 6694规定,条例自公布于《欧盟官方公报》之日起第十天适用。业内预计该条例将在10月22日前后完成异议期并刊出,推算生效日恰好为11月1日。
核心提示:若官方公报公布时间延后,生效日期亦随之顺延。建议卖家按11月1日备货,但在与客户签订严格时效条款时需预留弹性空间。
二、3欧元关税与2欧元手续费的区别
3欧元属于关税,依据Council Regulation (EU) 2026/382,针对2026年7月1日至2028年7月1日期间货值150欧元以下的远程销售征收。2欧元属于行政手续费,旨在覆盖海关数据处理、风险分析及查验成本,依据Commission Delegated Regulation C(2026) 6694征收。
两者主要区别如下:
- 适用范围:150欧元门槛仅适用于3欧元关税。2欧元手续费覆盖全部远程销售,包括货值超过150欧元的商品。
- 增值税处理:3欧元关税计入进口增值税税基;2欧元手续费被界定为公共机构服务价款,不纳入增值税计税金额。
- 退还政策:关税在货物退回且90天内办妥手续时可申请退还(瑕疵品除外);手续费明确规定不可退还,即使货物存在质量问题。

来源:Council Regulation (EU) 2026/382 / Commission Delegated Regulation C(2026) 6694(2026-10-11 核对)
核心提示:150欧元是关税免征额取消后的征税门槛,而非手续费的免征门槛。
三、“一件”的定义与计费逻辑
两项费用均按“item”计费。法律定义上,“item”指同一票货物中拥有相同HS子目(海关编码前六位后的细分层级)且原产地相同的商品集合。
示例说明:
- 5件同款T恤:视为1个item。
- 1件T恤 + 1只手表:视为2个item。
- 爱尔兰税务局案例:价值10欧元的包裹内含笔、笔记本、钥匙扣各一,因HS子目不同,计为3个item。关税为3×3=9欧元,手续费为3×2=6欧元,合计15欧元,另加增值税。若包裹内为两支同款笔,则计为1个item,总费用为5欧元。
来源:Pexels · Photo 28185416 · MD Sihabul Islam
核心提示:HS编码不仅决定税率,更直接决定计费件数。混合类目发货将导致成本倍增,需重新评估打包策略。
四、受影响群体与成本测算
该政策仅针对从欧盟境外直接向欧盟消费者进行的远程销售(Distance Sales)。具体影响分为三类:
1. 直发小包卖家
无论是否使用IOSS机制,150欧元以下货物每件固定成本增加至5欧元(3欧元关税+2欧元手续费);150欧元以上货物需缴纳正常关税及2欧元手续费。退货时,2欧元手续费不予退还,3欧元关税除货物瑕疵外亦不予退还。
来源:Council Regulation (EU) 2026/382 / Commission Delegated Regulation C(2026) 6694(2026-10-11 核对)
2. 高退货率品类风险加剧
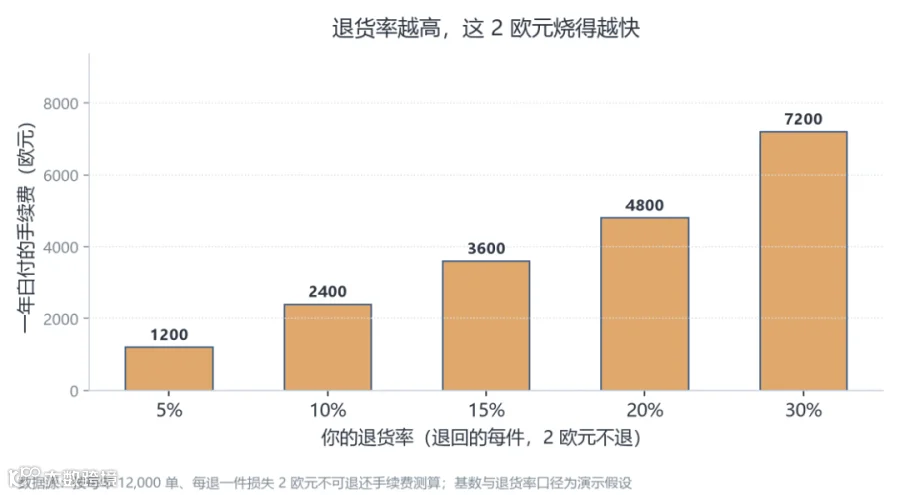
服装、鞋靴及消费电子等高频退货品类受损严重。以年销量12,000单、退货率20%为例,2,400个退货订单将产生4,800欧元的不可退手续费损失;若退货率达30%,损失将增至7,200欧元。
3. 海外仓模式不受影响
通过B2B方式整批清关进入欧盟海外仓的货物,属于一般贸易进口,按正常税率清关,不触发按件征收的关税与手续费。货物在欧盟境内本地配送时,亦不产生上述费用。
来源:Pexels · Photo 30261109 · Wolfgang Weiser
五、同步实施的产品标识符新规
自2026年11月1日起,B2C进口报关单必须填写三项产品标识符:商家产品ID(如SKU)、制造商产品ID(型号或零件号)及标准化产品ID(如GTIN、EAN,若有)。7月1日起已进入自愿申报期。
核心提示:数据合规成为清关关键。若主数据缺失上述字段,货物将面临滞留风险。建议在11月前完成数据补齐。
六、应对建议
1. 重新核算计费件数
梳理发往欧盟的SKU,依据“HS子目+原产地”规则重新界定计费单位,摒弃按包裹估算成本的习惯。
2. 完善产品数据
在10月底前补全商家货号、厂家型号及GTIN信息,确保符合11月强制申报要求。
3. 优化物流模式
将“2欧元不可退手续费”纳入退货成本模型。对于退货率超过15%的品类,对比直发与海外仓模式的综合成本,调整物流策略。
关键参数一览
| 关键项 | 数值 / 日期 | 口径说明 |
|---|---|---|
| 联盟手续费 UHF | 每件 2 欧元,2026-11-01 起 | 覆盖全部远程销售(含 >150 欧元);不可退还 |
| 临时关税 | 每件 3 欧元,2026-07-01 至 2028-07-01 | 仅针对货值 ≤150 欧元的远程销售;瑕疵品可退 |
| 合计固定成本 | 每件 5 欧元(≤150 欧元货品) | 3 欧元关税 + 2 欧元手续费 |
| 生效方式 | 官方公报公布后第 10 天 | 预计 2026-10-22 刊出,对应 11-01 生效 |
| 计费单位 | item(同 HS 子目 + 同原产地) | 非同种商品混装将导致件数增加 |
| 退货退款 | 2 欧元不退;3 欧元限瑕疵品 | 关税退还需在退运后 90 天内申请 |
| 海外仓模式 | 不触发 | B2B 整批清关,后续本地配送无此费用 |
| 产品标识符 | 三项,2026-11-01 强制 | 商家 ID / 厂家 ID / GTIN |
常见问题 FAQ
11月1日是确定的生效日吗?
这是基于欧盟委员会时间表的预期日期。法律规定为“官方公报公布后第10天”,若公布延后,生效日亦顺延。
货值超过150欧元需支付2欧元手续费吗?
需要。150欧元门槛仅适用于3欧元临时关税,2欧元手续费无金额门槛。
退货能否退回费用?
2欧元手续费明确不退。3欧元关税仅在货物存在瑕疵时可申请退还,需在退运后90天内办理。
海外仓货物需支付吗?
不需要。整批入境的B2B货物按一般贸易清关,不触发按件征收机制。
数据与来源
1. Commission Delegated Regulation C(2026) 6694
2. 爱尔兰税务局 Revenue 新闻稿及 Union Handling Fee 专页
3. Council Regulation (EU) 2026/382
4. Regulation (EU) 2026/2108 新《联盟海关法典》
5. 欧盟委员会改革问答、增值税指引与授权条例解释性备忘录
6. UPS 官方页面关于 B2C 进口产品标识符要求
7. The European Post 关于授权条例刊出时间的报道
口径截至 2026 年 10 月 11 日。