对于外贸从业者而言,“水单”(Bank Slip,即银行汇款回执)是确认客户付款的重要凭证。虽然索要水单已成行业惯例,但如何准确解读水单信息、规避收款风险,仍是许多业务人员的盲区。本文将系统梳理水单核查要点及异常处理方案,助力企业保障回款安全。
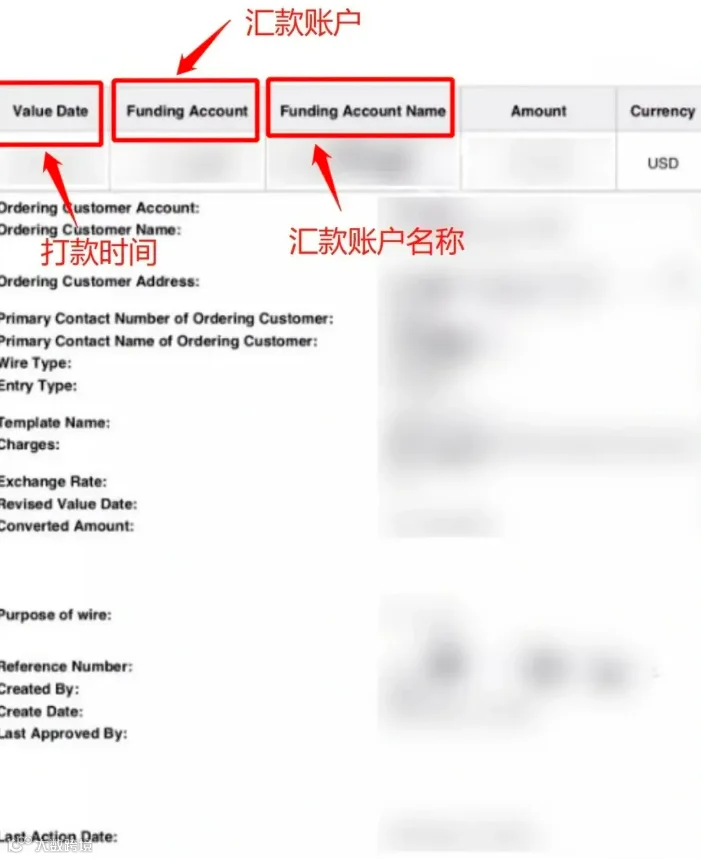
核心要素:水单关键信息核对指南
尽管各国银行出具的汇款单格式各异,但核心要素基本一致。收到水单后,务必重点核对以下六项关键信息,任何一项有误都可能导致退款或资金滞留。
六大必核字段解析
|
|
|
|
|---|---|---|
| 打款时间 |
|
|
| 汇款账户 |
|
|
| 汇款账户名称 |
|
|
| 收款人名称 |
|
高风险项:须一字不差,拼写错误将直接导致银行退汇 |
| 收款账户 |
|
高风险项:账号数字错误会导致款项误入他人账户或无法入账 |
| 收款行 |
|
|
常见错误及后果
-
• 收款人名称拼写错误:触发银行合规审核或直接退汇 -
• 收款账号位数错误:款项无法入账 -
• 收款行SWIFT代码错误:款项在中转行滞留,需人工干预修正 -
• 到账时效异常:若打款与到账间隔过长,需排查中间行进度

异常处理:货款未到账的追踪策略
若上述六项信息核对无误,但货款仍未在预期时间内到账,建议要求客户向付款银行申请提供MT103报文。
MT103报文被视为国际汇款的“物流追踪单号”,具备以下核心价值:
-
• 验证汇款真实性:确认资金是否已从客户银行正式发出 -
• 明确时间节点:获取准确的汇出时间 -
• 追踪资金路径:查看经过的中间行及当前停留环节
作为国际银行间通用的支付确认凭证,银行有义务提供MT103报文。若客户以各种理由拒绝提供,需警惕其付款真实性。
风控底线:坚持“款到发货”原则
外贸实务中,必须恪守“货款实际入账后方可放货”的风控底线。水单仅证明客户发起了汇款指令,并非资金已到账的最终凭证。
现实中存在“假水单”风险:不法分子可能利用PS技术伪造汇款回执,或利用银行处理时差催促发货。一旦轻信水单提前放货,而后续查证无真实汇款记录(如MT103查询无果),卖方将面临钱货两空的巨大损失。
结语
保障回款安全的三步法:严格核对水单六项关键信息;信息无误但未到账时索取MT103报文追踪;坚持货款实收后再安排发货。