2026年,OECD修订版共同申报准则(CRS 2.0)在中国香港正式落地。金融机构的尽职调查范围从识别“账户持有人”扩展至穿透识别“实际控制人”。以往银行交换回内地的仅是账户余额、流水等表面数据,如今资金最终归属及背后实际控制方均纳入交换范围。
对于利用中国香港或新加坡公司收取外贸货款的企业主而言,离岸防火墙的有效性已大幅减弱。除CRS外,更为隐蔽的税务风险在于受控外国企业规则(CFC)。

CRS透视:离岸公司在中国内地税局面前透明化
根据中国香港税务局2026年CRS申报指引,交换至内地的信息涵盖账户持有人身份、余额、年度收支、利息股息及重大变动。修订版CRS新增“穿透被动非金融实体”规则,意味着通过BVI、中国香港公司层层持股的架构,税务机关可顺藤摸瓜锁定顶层实际控制人。
合规案例显示,2026年重庆市一纳税人收到CRS数据比对提示后,主动梳理境外所得,补缴个税及滞纳金96.7万元,并合规缴纳当年境外所得个税150万元,因主动合规而未受罚款或曝光。反之,有企业主因未申报境外利息、股息及保险收益,被金税四期系统自动比对筛查,最终补缴税款及滞纳金高达698万元。
CRS交换的不仅是余额,更是完整的资金流向与归属关系。


CFC警示:利润长期滞留离岸面临视同分红征税
CRS解决信息可见性问题,CFC则界定征税逻辑。依据中国《特别纳税调整实施办法》,居民个人控制的境外公司,即便利润不分红,也可能被视同已分配并计入当年个人所得征税。
外贸企业主需警惕以下两类高风险架构:
个人全资控股且利润常年沉淀
老板100%持股中国香港或新加坡公司,盈利稳定但利润长期留存离岸账户,不分红回内地。此类架构目前属于税务稽查的高优先级对象。
多层壳架构缺乏经营实质
采用“内地个人→BVI→中国香港贸易公司”架构,底层贸易公司利润全部滞留境外,资金不回流、不投入经营,仅用于资金存放和风险隔离,无真实业务场景支撑。
CFC规则并非一刀切,税法规定取得“积极经营所得”可申请豁免。真实的货物进出口、跨境服务等积极业务是合规护身符;而纯理财收益、持股分红等消极所得风险极高。此外,中国香港、新加坡、BVI均不在税务总局指定的12个高税负白名单国家之列,绝大多数外贸企业无法享受地域豁免。核心关键在于公司业务真实性及收入性质。
中国香港公司可以盈利,但不能“只赚不报、只留不理”。

税负测算:利润留港与分红回内地的成本差异
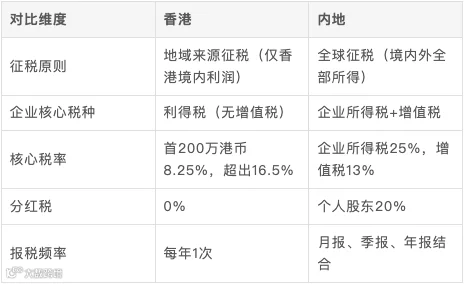
中国香港与内地税制存在显著差异。假设中国香港公司年利润300万港币,两种处置方式对比如下:
利润留在中国香港
按两级制利得税缴纳约33万港币,税后剩余267万港币留存账户。该资金仅限用于境外业务,如支付海外供应商货款、发放海外员工薪资或投资海外项目。若直接用于内地购房、购车或境内投资,将违反外汇管理规定。
利润分红回内地
前提是完成ODI(境外投资备案)。在完成中国香港审计完税后,凭董事会分红决议将利润以分红形式汇回。内地股东需缴纳20%个人所得税,但可申请抵免中国香港已缴税款以避免双重征税。虽然综合税负较高,但资金合法入境后可自由用于境内各类开支。
ODI备案是硬性门槛。根据2026年相关规定,内地企业控股境外公司、注资或利润汇回均需办理ODI备案。许多早期以个人身份直接注册中国香港公司且未走ODI流程的企业,目前面临银行拒办结汇的困境。
节税效果与资金合规回流是两个独立维度,不可混淆计算。
合规路径:外贸资金回流的四种稳妥方案
资金合规回流主要有以下四种路径,按稳妥程度排序:
公对公贸易结汇
海外客户付款至中国香港公司,再由该公司对公转账至内地贸易公司外币账户,内地公司凭报关单、合同、发票办理结汇。此方式实现资金流、货物流、票据流“三流合一”,符合监管要求,并可正常申请出口退税,是大额回款风险最低的方式。
跨境人民币结算
适用于中国香港公司与内地关联公司之间的常态化贸易往来。直接使用跨境人民币结算货款或服务费,链路短、风控低。
利润分红结汇
适用于无日常报关业务、从事品牌出海或轻资产贸易的企业。需严格遵循“ODI备案+中国香港审计+分红决议”流程,资料齐全方可由银行放行。
服务款回流
中国香港公司向内地关联公司支付合理的服务费、咨询费。需配备真实的服务合同和发票,确保费用合理性,避免虚构交易。
2026年监管重点严查三类违规行为:缺乏真实业务支撑的私对私大额直转;多人分拆额度频繁小额转入个人卡的“蚂蚁搬家”式结汇;以及无合规凭证的私下对敲换汇。
资金回流的核心原则是资金流向与业务单据严格对应,确保流程合规。
分类施策:不同类型企业主的应对建议
境外扩张型企业主
若中国香港公司及境外业务仍有大量投入需求,建议优先将利润留港。此举可节省跨境汇款手续费、税费及备案流程成本,提高资金效率,继续享受中国香港低税红利。
境内周转型企业主
若资金需用于境内购房、子女教育或境内投资,应选择ODI分红回流路径。务必提前完成备案和审计工作,避免急需用时因手续不全导致资金受阻。
长期合规型企业主
建议直接搭建ODI控股架构。这不仅有助于享受中港税收协定优惠、降低综合税负,还能规范资金流,为后续跨境融资或上市奠定基础。早期个人直接持股的架构在此阶段往往需要付出更高成本进行整改。
没有绝对最优的方案,只有最匹配资金用途的策略。

结语:从避税工具到主动管理的资产
在CRS与CFC叠加实施的背景下,外贸企业主的离岸公司已从单纯的“避税工具”转变为需要“主动管理的资产”。管理得当,其是全球业务的跳板;管理不善,则可能成为税务风险点。
专业服务机构通常提供以下支持:诊断现有持股架构是否触及CRS或CFC红线;设计利润合规回流的ODI路径及结汇方案;以及规划“身份+公司”双架构,通过海外身份规划配合离岸公司,优化税务居民身份布局。