


行业深度报道
字数:约7143字 | 阅读时间:约17分钟
海贸会服务平台(www.hiwto.com)— 工厂出海第一步。
2010 年创立,深耕跨境电商十六年,帮外贸人用 AI 建站、优化老站、代开社媒、接智能客服、拿全球域名,是品牌出海创业者的实战江湖。
核心要点速读
- 三家公司,三种结局:四海商舟清算、SCI 清算、Pattern 敲钟上市
- 代运营的死结:教客户学会运营,客户就走了——正特那笔账最清楚
- 平台也在收权:Shopee take rate 13.5%,卖家实际成本超 GMV 的 30%
- 账本真相:规模不等于能力,全额营收 vs 净额营收差出几倍
- 活下来的人,手里都攥着客户带不走的东西——数据、系统、品牌
本文目录
- 一封告员工书
- 第一代:从卖货的人,变成帮人卖货的人
- "创牌、卖货、分钱":这门生意的高光六年
- 地基松动:当客户学会了自己干
- 内忧外患:封号、内斗与卖身
- 三年自由落体:SCI 的账
- 重组为什么救不回它
- 账本上的真相:规模不等于能力
- 活下来的人,手里攥着什么
- 柏藤那面镜子
- 这门生意,到底能不能做
2022 年 12 月 14 日,一封告员工书在跨境圈流传开来——发信的南京公司第二天就进入清算,它叫四海商舟,六年前一年流水超 2 亿美元。同一门生意,地球另一端,一家美国公司刚敲响纳斯达克的钟。三家做同一件事的公司,一个敲钟,两个清算。代运营到底是不是好生意?把账摆在一起,答案就不靠猜了。
一、一封告员工书
2022 年 12 月 14 日,一封告员工书在跨境圈流传开来。
写信的是南京一家公司,落款日期第二天就是它的死期:12 月 15 日结束经营,终止劳动合同,进入清算。11 月的工资分两次发,12 月前半个月的工资要等到 2023 年 3 月 10 日,五险一金缴完 12 月就停。
这家公司叫四海商舟。
六年前,它一年流水超过 2 亿美元,服务过 14 家上市公司,有"南京跨境黄埔军校"的名号。它的创始人周宁,拿着一张 A4 纸和一支铅笔去见 IDG,不到两个小时谈成 4000 万人民币融资,那是 2010 年,行业里第一笔像样的钱。
从封神到清算,四海商舟走了 12 年。
 这份盖着江苏四海商舟与南京柯创两枚公章的告员工书,2022 年 12 月在跨境圈流传。(图源:网经社、雨果网等媒体报道)
清算不是一夜之间发生的。翻它的官网,能看出端倪。
 四海商舟官网(BizArk)的"发展历程"页,最后一条停在 2016–2017 年。官网资讯与公众号,2018 年后即停止更新。(截图来源:dsb.cn 转载四海商舟官网)
同一门生意,地球另一端是另一个结局。美国犹他州,一对夫妻 2013 年从一间客厅起步,在亚马逊上卖冰箱贴。2026 年 9 月,这家公司敲响了纳斯达克的钟,首日股价涨超 11%,市值 27.5 亿美元。它叫 Pattern,中文译名柏藤。
还有一家,死得更安静。2026 年 10 月,新加坡的 SCI Ecommerce 被披露重组失败、准备清算。2022 年它一年营收 4.79 亿美元,到 2025 年只剩 8510 万,账上现金从年初的六千万掉到 350 万美元,一年蒸发 94%。
三家做同一件事的公司,一个敲钟,两个清算。
代运营到底是好生意,还是坏生意?把这几家公司的账摆在一起,答案就不靠猜了。
二、第一代:从卖货的人,变成帮人卖货的人
要讲清楚代运营的死法,得先知道它是怎么生出来的。
时间拨回 2005 年。那时候跨境电商还没有统一的叫法,外贸圈的主流玩法是展会、B2B 询盘、阿里国际站。周宁在南京大学计算机系读博读了一年,休学下海,先在 eBay 和独立站上自己卖货。
卖了几年,他看到了另一门更大的生意。
中国的出口企业有产能、有研发,毛利不低,纯利却被渠道一层层吃掉,定价权攥在海外买手手里。工厂需要有人教它怎么直接卖给老外——不懂平台、不懂流量、不懂海外售后。
这就是周宁看到的机会:不当卖家,当卖家背后的那个人。
2010 年 2 月,他把这套想法正式定名"四海商舟"。同一年,他拿着 A4 纸见了 IDG 的张震,谈成了那笔 4000 万人民币。
他后来的说法流传很广:"马云上了趟洗手间搞定孙正义,我虽然没用到那么短的时间,但整个过程也就不到两个小时。"
他给公司定的模式,一句话能说清:纯服务,靠佣金吃饭,不赚买卖差价。融资计划书里压成两句:GMV 的 10% 加利润分成;不占库存,控制现金流。
这套模式在资本眼里漂亮极了。轻资产,库存风险留在工厂,服务商只拿分成,规模越大越赚钱。
问题在于,2010 年的中国工厂还没准备好。
周宁后来自己承认,这次转型很不成功,几乎做不下去。2011 到 2012 是公司最难的两年,没有方向,核心骨干和创业元老陆续离开。他说过一句很实在的话:最痛苦的,是有人有钱的时候没有方向。
那两年,四海商舟大幅裁员,周宁自己下场摸转型。
三、"创牌、卖货、分钱":这门生意的高光六年
转折点是 2013 年,行业把它叫跨境电商元年。
四海商舟把客户从传统外贸企业转向新兴的 B2C 卖家,开始做亚马逊上的联合运营。"创牌、卖货、分钱",六个字概括了这一阶段的全部逻辑。
2013 到 2015 年,它在日本、澳洲设办事处,带出口企业进欧美商超,和近 60 家细分品类的 ODM、OEM"隐形冠军"建立合作。到 2017 年,合作外贸企业近 100 家,其中上市公司 14 家,中外员工近 300 人。2016 年流水超过 2 亿美元,90% 以上来自美国。
那几年,这套打法确实管用。
亚马逊红利期,工厂有货没人会运营,懂亚马逊的人手里又没有货。
四海商舟站在中间,一手握着工厂的产品,一手握着平台的运营经验,两边都离不开它。它服务的是行业前三的工厂,产品力强,只要运营不出大错,销量自然起得来。
浙江正特是最典型的样本。
这家临海的户外家具厂,2014 年开始和四海商舟合作,主推一个遮阳伞品牌,叫 Abba Patio。
分工清清楚楚:正特负责研发、生产、国内装运,货到美国之后的仓储配送也归正特,相关费用由正特垫付;四海商舟负责海外平台的开店、运营、推广、品牌维护。
分账就更清楚了。根据正特后来上市时的招股说明书,项目利润按 3 比 7 分,正特拿 7,四海商舟拿 3。
这就是"不占库存、控制现金流"落到一个具体项目上的样子。货是工厂的,钱是工厂垫的,风险是工厂扛的。四海商舟拿的是旱涝保收的分成,加上赚钱年份的三成。
两亿美元的流水很亮眼。可这笔流水背后的库存、资金、产品,全都属于客户。四海商舟真正拥有的,只有一支运营团队,和一纸合同。
 代运营这门生意,同一道题,三家交了三种答卷:一个敲钟上市、两个进清算。
四、地基松动:当客户学会了自己干
生意最好的时候,最要命的裂缝出现了。
正特和四海商舟合作了六年,这个项目一度做到美国庭院伞类目第一,销售额做到 1.22 亿元人民币。但工厂心里有另一本账。
 浙江正特股份有限公司招股说明书(信息披露 A11 版,2022 年 8 月 30 日)。(截图来源:证券时报电子报 epaper.stcn.com)
2020 年,居家需求带火户外用品,Abba Patio 给正特分了 1165.07 万元利润,给四海商舟分了 499.31 万元。往前一年,2019 年,正特这个项目亏了 306.86 万元。
而根据媒体报道的合作协议,四海商舟还按销售额固定提取 4.5% 的运营费。也就是说,亏钱的那一年,它照收不误。
正特把账一算就明白了:项目亏钱,你旱涝保收;项目赚钱,你分走三成。凭什么?
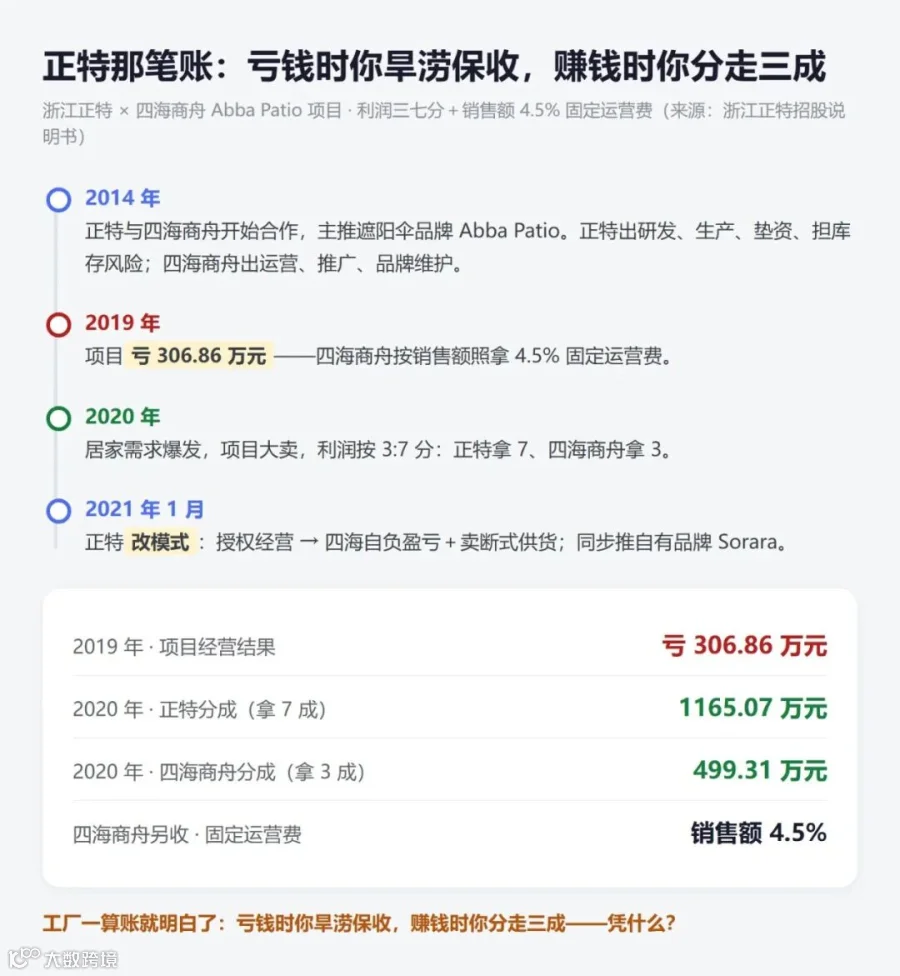 浙江正特 × 四海商舟 Abba Patio 项目:利润三七分,外加销售额 4.5% 的固定运营费。
2021 年 1 月,正特改了模式。
根据招股说明书原文,正特结束了"授权经营",改由四海商舟独立运营 Abba Patio 并自负盈亏,正特不再参与利润分成,只按 FOB 价供货。双方法律上的关系,从代运营伙伴,变成了纯粹的供货商和买家。
正特对外给的理由是,双方签的是"独家代理跨境电商业务"的合作模式,这种模式"已不能满足境内跨境电商行业快速发展的需求"。
改完模式,正特转身做了两件事:一是和傲基等跨境卖家做卖断式供货,风险转移出去,又不受独家限制;二是在亚马逊上推自己的品牌 Sorara,招股书里写得直白,要"有效掌控全业务价值链"。
这一步对四海商舟是致命的。过去是工厂出货出钱,它拿分成;现在它得自己掏钱买货、压库存、扛专利费。一家以不占库存为立身之本的服务商,被最大的客户推成了一个自负盈亏的卖家。
而它从来就没有当卖家的资本结构。
客户为什么一定会走
这不是哪一家客户不讲情义,这是结构决定的。
代运营和工厂的关系,本质是"互相借力又互相限制"。
独家经营权限制着工厂去谈更多合作,风险和收益却不匹配:工厂承担备货、运输、仓储这些主要成本和滞销风险,服务商按销售额收固定费用,天然更关心销量而不是利润。
品牌在工厂名下,运营经验在服务商手里。这种结构,只要有一方长大,就一定会重新谈判。
工厂学会了运营,就不再需要带路人。
而代运营这门生意最吊诡的地方正在这里:它天然是在帮客户培养一种不再需要自己的能力。
教得越好,客户走得越快。
五、内忧外患:封号、内斗与卖身
四海商舟的死,不只死在客户手里。
2021 年 4 月底,亚马逊针对评论滥用展开大规模封店。
到 9 月,亚马逊全球开店亚太区负责人公开回应,过去 5 个月关闭了约 600 个中国品牌的销售权限,涉及约 3000 个账号。这一轮清洗之后,靠运营技巧冲量的打法失灵,卖家开始回头看产品、合规和品牌。
代运营手里那套"帮把量做起来"的本事,被重新定价了。
同期,四海商舟内部也不太平。
为推进合规上市,周宁重金请来一位前谷歌中国区高管任 CEO,带来一整套外企高管团队,推行流程化、去灰色化;而跟着科泰打江山的老班底,习惯的是草根、灵活、快速变现。两套理念水火不容。
结果是元老出走、业务被一刀切砍掉、运营成本飙升。曾经的太阳伞核心客户也解约了。原因不复杂:服务质量下降了。以前懂 SEO 的人走了,谷歌排名守不住;以前和工厂关系铁的人走了,供应链配合跟不上。
更致命的是现金流的窟窿。董事会催着上市、催着业绩,周宁只能硬着头皮接新项目,用新客户的预付款填老客户的坑,窟窿越滚越大。
他试过卖身自救。2018 年 7 月,乐歌股份公告拟收购四海商舟全部或部分股权,看中的是它在亚马逊、eBay 上孵化品牌的能力,和它的海外运营、仓储体系。这是它离上岸最近的一次。
一个月后,乐歌公告终止,理由是"交易各方未能在核心交易条款上达成一致"。
此后周宁又接触过多家上市公司,都没谈成。此时的四海商舟,已经负债高、团队散、不盈利,成了没人敢接的烂摊子。
六、三年自由落体:SCI 的账
如果说四海商舟是慢性死亡,新加坡的 SCI 就是一场加速坠落。
SCI Ecommerce 2014 年在新加坡成立,是东南亚最早一批电商代运营企业。它从电商卖家起家,后来转型帮中国品牌进入东南亚,在 Shopee、Lazada 上开店、做营销、管履约。
它的野心写在口号里:做东南亚的"宝尊+Shopify"。一边像宝尊那样帮品牌管电商,一边把技术能力标准化,像 Shopify 那样服务更多中小商家。
2021 年,SCI 拿到新加坡投资机构 Asia Partners 领投的 8800 万新币融资,目标直指上市,估值一度被讨论到 10 亿美元以上。
然后就是自由落体。
2022 年,SCI 收入 4.79 亿美元,还实现了净利润。到 2024 年,收入掉到 2.757 亿美元,税前亏损 4820 万美元。2025 年更狠,收入进一步下降 69%,只剩 8510 万美元。
亏损是收窄了,从 4820 万降到 1970 万美元。但经营活动的现金净流出,反而从 2024 年的 3550 万美元扩大到 5270 万美元。到 2025 年底,账上现金及现金等价物只剩 350 万美元,比上年减少 94%。
三年前还在创造近 5 亿美元年营收,三年后现金几乎烧光。
"亏损收窄"是给外人看的,"现金流出扩大"才是给自己的判词。
麻烦还不止经营层面。SCI 的审计机构 Nexia Singapore 在财报里指出,公司发现涉及此前财年的潜在财务违规和账目缺陷,部分问题被指可能与前管理层有关。
具体来说,2023 和 2024 年的一些采购及销售交易,看起来像是公司从供应商采购商品、再销售给客户,但部分订单缺少充分的底层文件,无法确认是否存在真实商业活动。
截至财报编制时,大约 2500 万美元的交易,以及另外约 4000 万美元长期未收回的应收账款,缺少足够的支持文件。
这里要说清楚:这并不意味着 6500 万美元都被认定为虚假交易。审计师的原话是"无法确认"。但对于一家曾经想上市的公司来说,审计师无法确认相当一部分历史交易的真实性,本身就是大问题。
SCI 在 2026 年 1 月向警方报案,新加坡高等法院也已出现针对部分前管理层的民事诉讼。财报没有点名是哪些前管理层,也没有足够信息判断个人责任。
 SCI Ecommerce 三年营收与现金流变化:2022 年 4.79 亿美元,2025 年只剩 8510 万,账上现金一年蒸发 94%。
七、重组为什么救不回它
SCI 不是没有挣扎。
2025 年 6 月,创始人卸任 CEO,由 Lazada 联合创始人 Magnus Ekbom 接任,公司还收购了他创办的 AI 公司 SEAI Technologies。
一家有跨境业务的代运营公司,加上平台创始人的履历,再加一个 AI 的新故事——这套组合,对资本市场来说,至少比传统代运营更有吸引力。
接手之后,SCI 也确实做了一次比较彻底的自救。
2025 年,它开始筹划重组,设立新的控股主体 Nas Tec,想把还有商业价值的业务、资产、子公司转移过去,让新公司继续经营。
2026 年 2 月,新加坡高等法院批准了债务安排方案;3 月,泰国、中国、马来西亚、印尼的子公司被转入 Nas Tec 体系;到 4 月底,SCI 进一步转让了所持 Nas Tec 的大部分权益,只保留 0.1%。
基本上,这就是把还能经营的业务从老公司体系里剥离出来,重新组织、重新融资。
但代运营这门生意的死穴,就在这里暴露了。
把子公司的股权转过去,和把生意完整接过去,是两件事。
代运营公司替品牌经营的店铺、签下的合同,能不能转给另一个主体,还要看品牌、平台和合作方同不同意。
根据财报披露,电商平台和其他交易对手对这些转移设置了限制,有些必须等合同到期或续约时才能转移,有些还附带其他条件。
重组方案批下来了,业务却没接上。与此同时,SCI 尝试了大量融资,也找了新的品牌和伙伴,始终没筹到足够的钱。
最后,管理层判断继续经营 Nas Tec 已经不具备商业可行性,决定停止运营、进行清算。
一家代运营公司可能拥有很大的销售规模、很多品牌客户、分布在多国的运营团队。
但它的业务能不能继续,很大程度上依赖品牌、平台、服务商之间的合同关系。到了要把业务搬到新公司的时候,这些关系未必搬得动。
它的资产,从来就不是它自己的。
八、账本上的真相:规模不等于能力
看到这里,一个问题浮出来了:为什么这些公司看着都很大,最后却这么脆?
因为代运营的"大",很多是账面的大。
代运营公司之间的收入,本来就不可以直接比。
有的服务商是先采购商品、再转售,营业额把商品的货款也算进去,记的是全额;有的只收服务费或佣金,记的是净额。即便两家管理的电商交易规模差不多,财务报表上的营业收入也可能差出几倍。
所以要判断一家代运营公司到底做得好不好,光看收入不行,得看四样东西:收入结构、毛利、回款、现金流,还有它对平台和品牌的依赖程度。
拿这个尺子量一遍,问题就清楚了。
香港上市的狮腾控股,是东南亚代运营行业少数成功登陆公开资本市场的公司,2024 年 10 月通过港交所首例 De-SPAC 交易上市,阿里巴巴是主要股东。
但它 2025 年营收 8390 万新元,同比减少 17.7%,毛利率从上年的 30.8% 掉到 24.8%,年内亏损 5150 万新元,还计提了 2763 万新元的商誉减值。
再看中国大陆的几家上市公司,同一套账。
宝尊电商,行业里的老大哥,2021 年营收 93.96 亿元,到 2025 年是 99.45 亿元,五年复合增速只有 1.4%,而且持续亏损,五年累计亏损超过 14 亿元。丽人丽妆更惨,营收从 2021 年的 41.55 亿元,断崖式跌到 2025 年的 16.92 亿元,几乎腰斩,亏损还在扩大。
同一个行业,冰火两重天。若羽臣 2025 年营收 34.32 亿元,同比增长 94.35%,归母净利润 1.94 亿元,增长 84.03%。优趣汇则从 2021 年的 30.33 亿元一路降到 2025 年的 12.93 亿元,五年连降。
差别不在营收规模,在收入背后的东西。
九、活下来的人,手里攥着什么
那为什么还有人活得挺好?
把活下来的公司摊开看,答案就一条:它们手里,都攥着客户带不走的东西。
第一种活法,往上游做品牌。
若羽臣是个样本。它 2020 年上市,此后五年营收一直在 12 到 14 亿元之间打转,净利润突破不了 5000 万。
转折出现在自有品牌上。它孵化了家清品牌"绽家"、口服抗衰品牌"斐萃",2025 年自有品牌营收 18.13 亿元,同比增长 261.94%,占总营收比重第一次突破 50%。其中"绽家"一个品牌就做了 10.69 亿元。
宝尊走的是另一条路,用收购买品牌。它先后拿下 Gap 大中华区业务、Hunter 大中华区及东南亚授权、英国瑜伽品牌 Sweaty Betty 的中国业务,2025 年第四季度,Gap 大中华区首次实现季度经营盈利。
但做品牌也是九死一生。丽人丽妆孵化的"玉容初""蓓养乐",投入还在持续,效果却没兑现,成了拖累业绩的主因。
若羽臣也有隐忧:自有品牌高度依赖"绽家"这一个牌子,占自有品牌营收接近六成,而且 2025 年营销费用 16 亿元,研发费用只有营销开支的五十分之一。
第二种活法,往技术要效率。
壹网壹创用 AI 重建竞争力,2025 年归母净利润反弹至 1.08 亿元,同比增长 41.5%。它内部的人力结构都在变:资深专家和中高层占比从 20.2% 升到 26.4%,执行岗占比降了 11.8%。
青木科技则把技术打包成产品卖,做出"青木小白""啄木鸟""数据磨坊""青灵 AI"一堆工具,2025 年技术解决方案及消费者运营服务收入 7525 万元,客户里有 OPPO、小米、迪卡侬、新百伦。
第三种活法,主动做减法。
优趣汇砍掉低毛利品牌,把资源集中到健康产品,健康产品营收同比增长 67.2%,整体毛利率从 30.0% 提升到 33.7%。壹网壹创砍掉毛利率只有 9.77% 的线上分销业务,加码毛利率高达 41.28% 的品牌管理服务。
这三种活法,指向的是同一件事:去做那些客户带不走的价值。
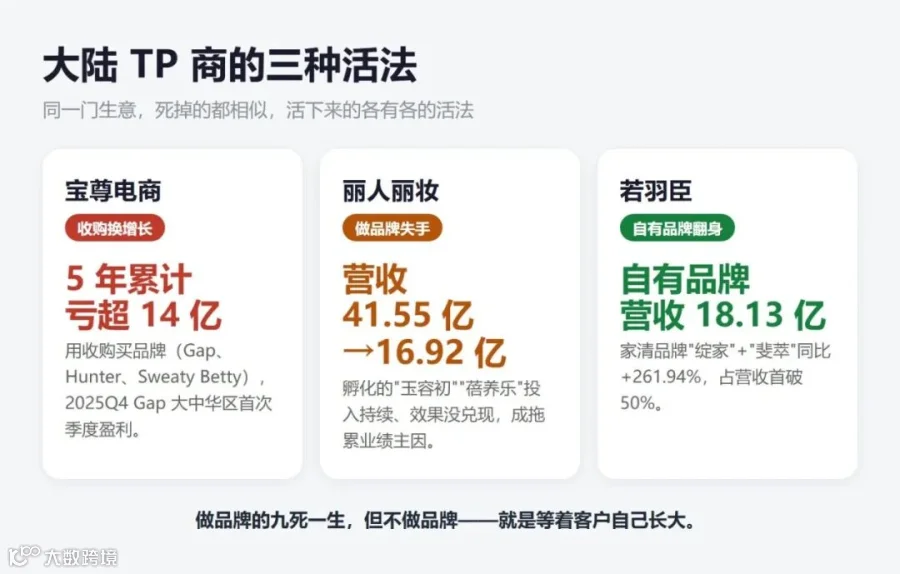 宝尊五年累计亏损超 14 亿,丽人丽妆营收腰斩,只有若羽臣靠自有品牌翻身——同一门生意,活法不同。
十、柏藤那面镜子
要说谁的账最漂亮,得看美国那对夫妻。
David Wright 和 Melanie Alder,2013 年在犹他州起家,公司最早叫 iServe Products,业务是运营一家亚马逊店铺,卖冰箱贴这类小商品。
David 是数据和技术背景,他对做一个自有品牌毫无兴趣。他在一封公开信里说得很直白:"我们也没有运营一个消费品牌的天赋。"但他痴迷另一件事——获取海量的消费者行为数据。
这个选择,后来救了他。
2026 年 9 月,Pattern 在纳斯达克上市,发行价 14 美元,首日收在 15.63 美元,涨幅超过 11%,市值 27.5 亿美元。
 Pattern 官网首页,标语写着 "Win on every Marketplace",覆盖 70 多个全球电商平台。(截图来源:pattern.com)
它的账,是这几家公司里唯一顺眼的。
2022 年它的营收 9.91 亿美元,亏损 298 万;2023 年营收 13.66 亿美元,净利 4126 万美元;2024 年营收 18 亿美元,净利 6786 万美元。2026 年第一季度,营收 7.74 亿美元,同比增长 43%,净利 2900 万美元。公司把全年收入指引抬到 33 到 35 亿美元。到 2026 年二季度末,账上现金 3.46 亿美元,没有债务。
它服务 200 多个品牌,业务覆盖 70 多个电商平台,全球 18 个办公室、1800 多人。它有一个自研的 AI 平台,叫 Pattern Intelligence,背后是 77 万亿个数据点、44 项专利。
但最关键的一点,藏在它的收入结构里。
Pattern 的钱,来自四个地方:经销差价、服务佣金、SaaS 订阅费,还有定制化咨询。它既采购品牌产品自己卖,也帮品牌运营,还把技术做成产品订阅出去。
它挣的钱里,很大一部分不是"帮人卖货"挣的。
这就是它和 SCI、四海商舟的根本差别。
SCI 和四海商舟的全部家当,是一支要发工资的运营团队,和一纸随时可能被撕掉的合同。Pattern 的家当,是几十年攒下来的消费者数据、一套能独立卖钱的技术系统、一张覆盖 70 个平台的网络。
客户走了,Pattern 的系统还在,数据还在,别的品牌还会来。SCI 的客户走了,它什么都剩不下。
但柏藤也不是没有软肋。
它 93% 的收入仍然来自亚马逊这一个平台;它的净利率其实很薄,2025 年全年营收 25 亿美元,净利润只有 1600 万美元,不到 1%——这是重库存的经销模式必须付的代价。它还在 2025 年遭遇过做空,也有过关于企业文化和高管流失的争议报道。
把它捧成完美范本,是不诚实的。
十一、这门生意,到底能不能做
回到最初那个问题:代运营到底是不是一门好生意?
答案是:看你怎么做。死掉的都是同一种做法,活下来的各有各的活法。
死掉的那些,做法出奇地一致:帮别人卖货,按流水抽成,不占库存,赚旱涝保收的服务费。
这套模式在"工厂不会运营、平台愿意分流量"的年代,是躺赢的。可这两个前提,一个被服务商自己亲手消灭了——因为它教客户学会了运营;另一个被平台收走了——因为平台自己也开始做代运营。
两头一夹,中间的壳就没了。
所以这门生意的命题,早就换了。过去的命题是帮你多卖货,今天的命题是帮你多赚利润;过去的护城河是信息差和流量差,今天的护城河是你有没有攒下客户搬不走的东西。谁还停在卖货那一层,谁就出局。
活下来的那些,做法各不相同,但都攥住了同一样东西:客户带不走的价值。要么是自己的品牌(若羽臣、宝尊),要么是自己的系统(Pattern、青木科技),要么是自己的数据(Pattern),要么是自己的货(优趣汇的取舍)。
海贸会的老朋友里,不少人正在做这行。只有周宁,还在跨境电商圈。
他现在做亚马逊 VC 共享,还是那套逻辑——帮工厂出海、掌握定价权、做服务商。只是这一次,他不再追求上市,不再追求规模,就踏踏实实做服务、赚服务费。2025 年 9 月,他在苏州办了一场私董会,给几十家园区企业讲亚马逊 VC 生态。
他说了一句很有意思的话:"VC 是平台的定海神针,不是救命稻草。"一个为规模狂奔过、又摔下来的人,说出这句话,分量不一样。
《荀子·劝学》里有一句话:
不积跬步,无以至千里;不积小流,无以成江海。
——荀子
代运营要成江海,靠的从来不是签下多少个客户、做出多少亿流水,而是有没有攒下那些一步一步、别人搬不走的跬步——你的数据、你的系统、你的品牌。
7-Eleven 的铃木敏文讲过一个区别,放在这里格外贴切:
为顾客着想和站在顾客的立场上想,看起来差不多,其实有天壤之别。"为顾客着想"是我认为你应该需要什么,我把最好的东西推荐给你——本质上还是我高高在上替你做选择。"站在顾客立场上想"是,如果我是你,在当下这个场景里,我最需要解决的是什么问题?
——铃木敏文(7-Eleven)
"帮你卖货"是为客户着想,"帮你长出自己卖货的能力"才是站在客户立场上想。前者客户迟早不需要你,后者客户永远离不开你。可惜大多数人选了前者,因为它来钱快。
牛顿第三定律早就说过了:
每一个作用力,都有一个大小相等、方向相反的反作用力。
——牛顿
代运营每帮客户多使一分力,客户自己站起来的那一天就早来一天。这门生意的终点,从它诞生那天就写好了。
回到 2022 年 12 月那封告员工书。
四海商舟讲了 12 年"帮中国制造夺回定价权"。它教正特做运营,正特做起来了,把生意收了回去;它教乐歌做线上,乐歌做起来了,转身来收购它。它最后连自己服务的定价权,都没能守住。
同一门生意,Pattern 在纳斯达克敲钟,SCI 在新加坡清算,四海商舟在南京关门。
区别不在于谁更努力,也不在于谁更聪明,只在于一件小事:当你的客户明天走出去,你手里还剩下什么?
这个问题,每一个做服务的人,都该问自己一遍。
尤其在跨境圈做服务的朋友——你觉得手里攒下的东西,客户带得走吗?
欢迎留言,炮哥每条都会看。
刘智勇
江湖人称:炮哥 Paul 老刘
海贸会创始人
写文字是炮哥的业余爱好,做跨境电商的IT服务才是炮哥的主业
2010 · 创立海贸会社群,取名于"Hi, WTO",致敬中国加入WTO带来的外贸发展机遇。
2011-2018 · 每年举办一届中国跨境电子商务大会暨海贸会年会
2014 · 发起成立深圳市跨境电子商务协会
2015 · 发起成立广东省跨境电子商务协会
2019-2020 · 举办2届中国科技品牌出海大会
2018至今 · 专注企业出海实战运营和AI技术赋能
|
BoostSync 必升客 财务对账精准、一键智能索赔、权限管控严格、系统里直接运营等,专注亚马逊VC领域近10年 vcerp.cn |
联博仕 多平台知识库私域AI营销系统:把用户资产从多平台手里抢回来,做复购唤醒,一屏管理多平台客服工作 lianboss.com |
|
大信法务 执行主任 杨宗强 |
达人精灵 TikTok达人营销工具:低成本联系合适达人,边刷边找商机 kolsprite.com |
|
九星财税DealFlow 在财税合规的前提下,最大程度帮企业做税务筹划、依法节税。全球税务筹划是我们的重点,另做多主体股权架构、合规退出变现、工商注册与注销、出口退税辅导、旧账梳理、年审报税 hidealflow.com |
先智先觉税务师事务所 擅长税务稽查应对、出口退税加急速退与疑难杂症、年度财税合规深度陪跑、香港银行开户、香港年审报税等,深耕跨境电商领域11 年+,服务 1000+ 过亿大卖财税合规业务 foreojo.com |
参考数据来源
· 浙江正特股份有限公司招股说明书(2022 年 8 月 30 日,信息披露 A11 版)
· 四海商舟公开报道与告员工书(2022 年 12 月)
· Tech in Asia / 墨腾创投:SCI Ecommerce 重组与清算报道
· SCI Ecommerce 财报(ACRA 备案口径)
· Pattern 招股书与纳斯达克上市披露(NASDAQ: PTRN,2026 年 9 月)
· 各公司年报 / 半年报:宝尊、若羽臣、丽人丽妆、壹网壹创、青木科技等
· Shopee 平台费率、Eurostat 与行业公开数据