


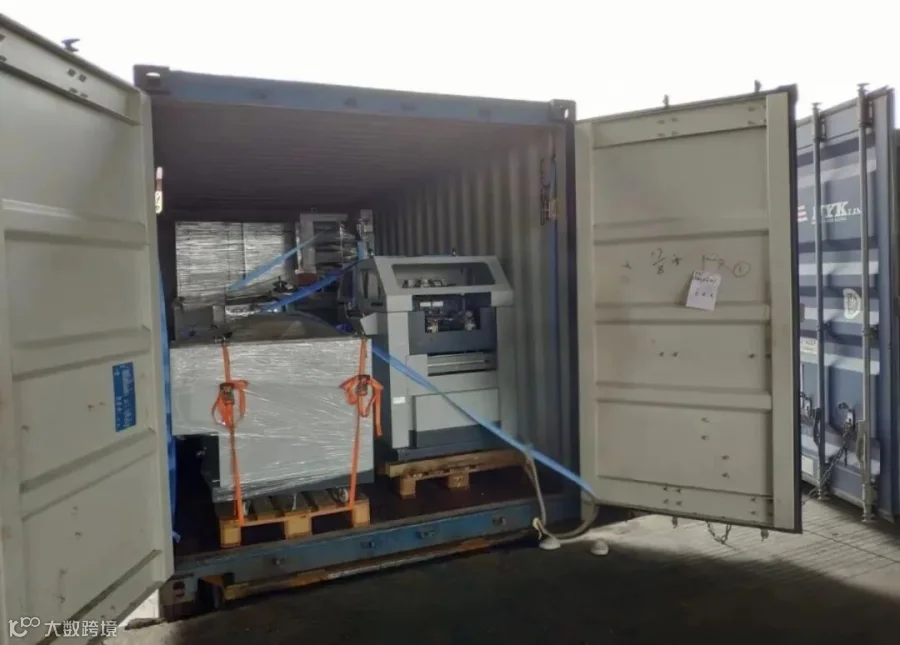
二手生产线设备退运免税条件
满足以下三个条件,可申请免税退运进境:
- 退运原因明确:必须因品质或规格问题导致退运;
- 时效要求:自原出口放行之日起1年内,以原状退运进境;
- 税务证明:需向税务机关申请出具《已补税/未退税证明》。
若无法满足上述任一条件,则无法享受免税政策,需按征税方式进口。
进口商资质与单证要求
资质要求:进口企业具备正常的货物进出口经营权即可。需注意,退回设备不得列入禁止进口目录;若属于限制进口的旧机电产品,部分情况需提前申请许可证。
必备单证:按退运报关时,需提供原出口报关单、退运协议、装箱单及退运发票等文件。
买单出口设备能否退运
不能。由于买单出口的货物缺乏真实的出口主体配合,原出口公司无法协助完成退运报关所需的手续,因此此类设备无法按退运方式申报进口。
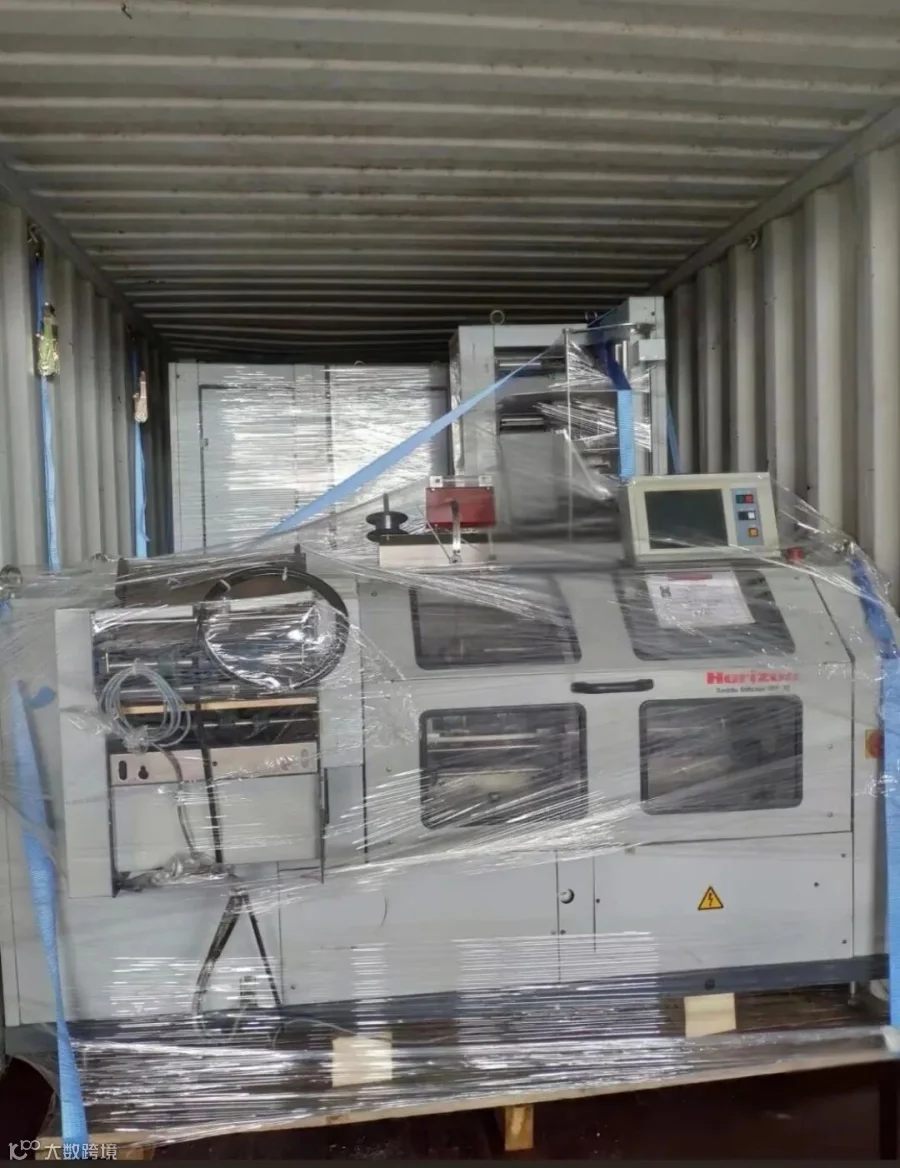
不满足免税条件的处理方式
即使不满足免税条件,仍可按“退运征税”方式进口。退运是海关监管方式,而是否缴税属于征免税范畴,二者并不冲突,企业可选择缴纳相应税款后完成退运进口。
部分设备退运的申报规则
能否部分退运取决于原出口报关方式:
- 整线报关:若原出口时将整条生产线作为一项商品报关,仅退回部分设备时,剩余部分无法单独退运,退回部分只能按一般贸易进口;
- 分项报关:若原出口时将各部件单独报关,则对应部件可单独办理退运手续。
退运进口相比一般贸易的优势
- 税收优惠:满足免税条件时,免征进口关税和增值税,仅需补缴原出口退税款,避免重复征税;
- 手续简便:豁免大多数进口许可证要求,无需像一般贸易那样严格管控;
- 账务清晰:可直接冲减原外销收入,税务核销路径明确,减少税务风险;
- 无外汇要求:退运进口无需对应支付外汇,简化资金流转流程。
退运设备的货值申报标准
退运设备的申报货值必须与原出口报关价格保持一致。这一点与一般贸易进口不同,可能导致税金较高。因此,企业在决定采用退运还是一般贸易方式进口时,应结合具体货值、税率及合规成本进行综合测算,以实现既合规又节省成本的目标。
