

许多企业家办理香港身份,除考量生活与教育规划外,更着眼于未来的企业布局。常见的操作思路是:注册香港公司作为控股主体,回内地设立经营实体,待内地公司盈利后,将利润分红汇至香港。
然而,实际操作中常面临诸多合规挑战:持有香港身份证是否可直接进行此类安排?临时居民与永久居民在跨境投资中有何区别?若涉及“37号文”登记,应如何处理?本文将深入解析这些关键问题,助您规避潜在风险。

临时身份与永居身份在跨境投资中的区别
需明确的是,获得香港居民身份证并不等同于成为香港永久性居民,通常需满足续签满7年等条件后方可申请永居。在跨境投资层面,两者的核心差异不仅在于证件本身,更在于投资者的国籍、内地户籍状态及居民身份认定,这直接影响股权架构的设计。
例如,若投资者仍持有内地户籍和身份证,仅拥有香港居民身份证,此时通过香港公司回内地投资,不能简单视为普通境外投资者。根据国家外汇管理局37号文规定,境内居民个人通过特殊目的公司开展境外投融资及返程投资,必须按规定办理外汇登记。因此,香港身份仅是规划的一部分,无法直接替代外汇管理规则对投资主体的认定。
香港公司回内地投资可能涉及返程投资
以王先生为例,其原为内地居民,获香港身份证后注册香港公司并回流内地设厂。从注册地看,投资方确为香港公司,但监管与银行审核时,会穿透查看股东背景、实际控制人及整体架构。
若王先生被认定为相关规则下的“境内居民个人”,且其香港公司符合“特殊目的公司”特征,则该投资行为可能构成“返程投资”,即境内居民通过境外特殊目的公司返回境内投资。
注意要点:
第一,香港公司回内地投资并非必然属于返程投资,需结合具体情形判断;
第二,返程投资本身不违法,关键在于是否完成了相应的外汇登记及符合其他资金管理要求。
切勿因香港公司在境外注册,便误认为其回内地投资自动适用普通外商投资政策。
37号文登记的适用性与局限性
提及返程投资,必涉37号文登记。部分投资者误以为只要涉及返程投资,办理37号文登记即可合规。实则不然,37号文主要针对境内居民个人通过特殊目的公司开展境外投融资及返程投资的情形,如为了境外融资或上市搭建架构。
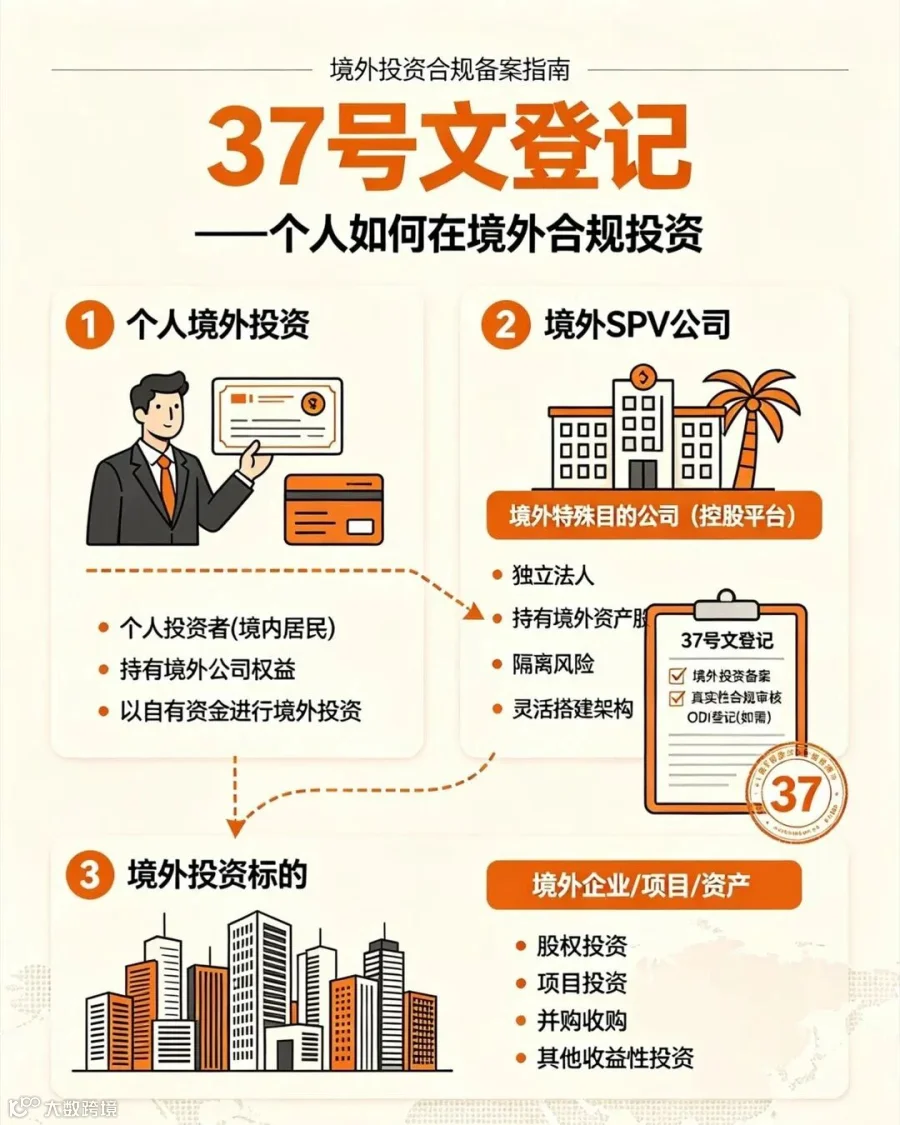
若仅注册香港公司用于控股内地企业,是否能办理37号文登记,需综合考量实际控制人身份、境外公司设立目的、持股方式及投融资安排等因素,不可一概而论。建议在架构搭建前厘清适用规则与办理路径。
内地利润分红至香港的合规路径
关于“必须拿到香港永居并注销内地户籍才能分红”的说法并不准确。首先,香港永久性居民身份不等于外国国籍,若仍为中国公民,仅凭永居身份证不能直接认定为外国投资者。其次,内地公司向境外股东分红,关键在于投资主体是否符合规定,以及投资登记、税务和资金汇出手续是否完备。
合规架构通常遵循以下步骤:
合规架构五步走
明确实际控制人的国籍、居民身份、内地户籍情况及计划采用的投资方式。
根据业务需求设立香港公司,明确股东、实际控制人和持股结构。
按规则办理内地企业设立、外商投资信息报告、外汇登记及银行手续。
依法做账、纳税。有可分配利润后,按公司法规定履行利润分配程序。
依法作出分红决议,准备相关文件,完成税务处理和银行审核,将符合条件的股息汇至境外股东账户。
温馨提示 · 分红税率
分红税率并非仅由香港决定。根据内地与香港税收安排,符合相关条件的香港居民企业,若直接持有内地公司至少25%资本并满足受益所有人要求,股息预提所得税可能适用5%优惠税率;否则通常适用10%税率。
架构设计后的银行开户注意事项
即使投资路径与股权结构规划完善,银行业务办理仍可能受阻。银行在审核公司账户及跨境资金时,会重点关注实际控制人、股权结构、资金来源及业务背景。

涉及境外股东或特殊持股架构时,不同银行的要求各异,可能要求解释实际控制人身份、境外公司设立目的及资金用途。若未提前确认,可能导致开户或资金操作时需补充大量材料。
建议搭建架构前确认以下四点:
搭建架构前,先确认这 4 件事
提前理清上述问题,方能确保后续操作顺畅。
结语
综上所述,持有香港身份并通过香港公司回内地投资,利润能否分红至香港,答案是“有可能”,但绝非仅凭身份证或公司注册证书即可判定。临时居民非绝对不可分红,永居亦非自动具备外商资格。最终结果取决于投资主体身份、股权架构、相关登记、税务条件及银行审核等多重因素。
免责声明:本文有部分转自网络,文字及图片版权归原作者及原出处所有。如涉及版权问题,请及时与我们留言联系,我们会在第一时间回复您并进行处理。