


商务合作:Hannah
同样一瓶330ml罐装可乐,便利店均价3元左右,零食很忙卖1.8元。500ml东方树叶,便利店约6元,量贩店4.5元。不是促销,是常态。

支撑这个价格的是规模。截至2025年底,鸣鸣很忙旗下“零食很忙”“赵一鸣零食”与万辰集团旗下“好想来”等品牌,合计门店已超过4万家,且相当比例位于县城和乡镇。它们和农夫山泉那种200多万个高度分散的终端网点不同—总部集权、数据驱动、标准化运营,总部选品,终端执行。
对饮料行业来说,这是一个从未面对过的渠道形态。
-01-
渠道降价潮
这些年,零食量贩店依靠门店加盟快速扩张,凭借极致的坪效管理和“天天低价”的定位,在下沉市场甚至一二线城市的社区商圈打开了局面。一路狂奔拓店的同时,它们对供应链上游的话语权越来越大,也最先从饮料这个标准化程度高、流通性强的品类撕开了口子,搅动了原本稳定的渠道价格体系。
很长一段时间里,饮料行业的渠道层级清晰,不同渠道的价格体系也相对固定:高端商超出品价稳、社区便利店走便利溢价,传统批发渠道走量维持薄利,几方各守边界相安无事。但零食量贩店从诞生起就靠着低价跑量的逻辑,直接打破了这份平衡。
价格能压下来,核心不在补贴,在链路。传统流通是厂家→一批→二批→终端,每层加价5%到15%。量贩零食的做法是厂商直采、零账期结算、无进场费,把中间环节基本砍掉。头部系统已与数千家厂商直接合作,零售价普遍比传统渠道低20%到30%。
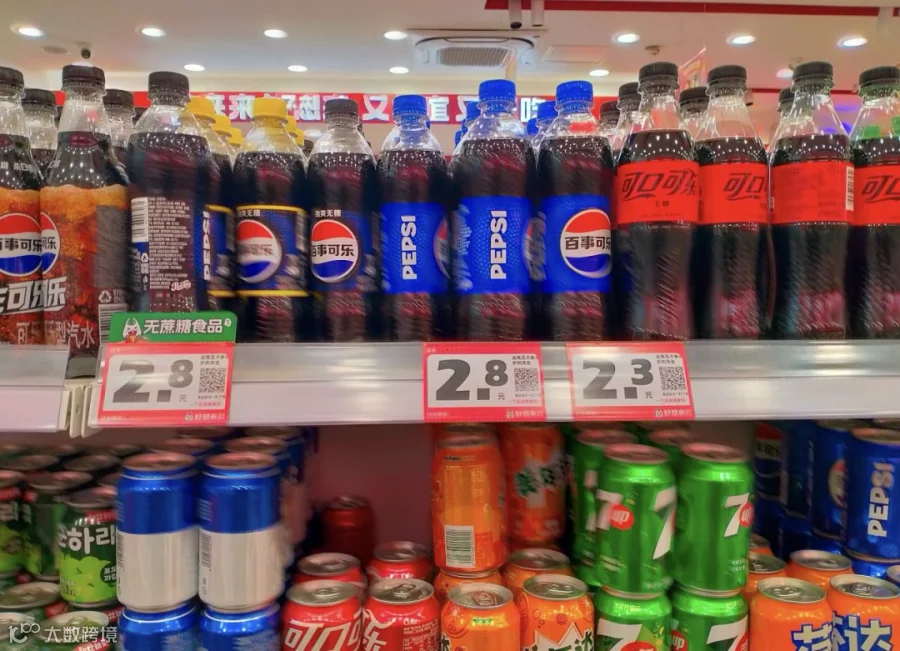
但更关键的是利润结构。量贩店饮料区的核心位置,摆的是可口可乐、农夫山泉、东方树叶这些大牌标品,价格比便利店低两三成,毛利率被压到极低,本质是“引流工具”—让消费者觉得这家店便宜。真正赚钱的是散称零食区的白牌产品和自有品牌。万辰集团门店常态化保持近2000个核心SKU,其中约三成有别于传统零售渠道,每月还在持续引入新品。
所以,饮料在量贩店的定位从一开始就不是利润来源,而是流量入口。这解释了一个看似矛盾的现象:零食店愿意把大牌饮料卖得比超市进货价还低,因为它们赚的根本不是饮料的钱。
-02-
品牌方陷入两难
两年前,农夫山泉为维护红瓶水2元统一零售价,坚决不让其进入零食折扣渠道。头部饮料企业也将这类渠道视为“价格屠夫”,担心扰乱全国价盘、损害经销商利益。
但数据改写了态度。Worldpanel消费者指数显示,2025年消费者在零食店购买饮料的渗透率已从2023年的约20%升至40%。尼尔森IQ数据也显示,零食店渠道饮料销售增速达20%,远高于传统商超与便利店。当四成消费者开始在零食店买饮料,没有品牌能假装这个渠道不存在。
可拥抱的代价也很直接。欢乐家2025年年报提供了一个样本:零食量贩渠道营收1.75亿元,同比增长52%,首次跃升为第二大收入渠道。但该渠道毛利率仅17.81%,同比下滑3.04个百分点,明显低于经销模式。同期,传统经销渠道收入同比下降近27%。新渠道赚得少,老渠道利润高但在下滑—这笔账怎么算,是每个饮料品牌都要面对的难题。

品牌方摸索出的核心解法是渠道定制化。可口可乐推出400ml瘦身版可乐和雪碧,定价3.5元,既适配零食店低价定位,又与便利店500ml常规款形成区隔—不是同款降价,而是不同产品定不同价。旺旺针对零食渠道开发定制新品,欢乐家推出果杯装、利乐包等定制规格。
香飘飘的力度更大。直接合作的头部零食量贩系统门店已超过三万家,并分别与万辰系、很忙系、有鸣系推出合作定制款。定制口味Meco果茶已在万辰系统上线,定制款杯装冻柠茶在鸣鸣很忙系统探测试销。果子熟了也在鸣鸣很忙集中上新多款渠道定制产品,涵盖无糖茶、电解质水、果汁茶等。
但同时,也有品牌选择了另一条路,农夫山泉红瓶水始终不进零食折扣渠道,坚持“特殊渠道特殊对待”,守住品牌价格底线,维护传统经销商核心利益。当所有品牌都涌入同一个渠道打价格战,克制本身可能就是差异化。只是这个策略能否持续,取决于流失的销量能否从其他渠道补回来。
-03-
从品牌选终端,到渠道选品牌
最直接的冲击落在传统经销商身上。量贩店绕过经销商直接向厂家采购,终端价格比经销商的进货价还低。有经销商反映,线上电商和零食量贩把同品类产品卖得比他的进货价还便宜,终端客户开始抱怨卖不动。
更深层的变化在于渠道权力的转移。当4万多家门店归属于少数总部集权的系统,终端话语权就大幅上升。以前是品牌选终端,现在是渠道选品牌。对大品牌来说,进入意味着走量,但也意味着让利;对中小品牌来说,渠道门槛正在快速抬高。
曾经被寄予厚望的白牌饮料也在退潮。华中某量贩零食系统采购负责人直言:“今年夏天,我们系统的采购几乎不找白牌饮料了。”消费者扫完码就放下,嫌没听过不敢喝;渠道方也顾虑白牌毛利低还窜货。在饮料这个高集中度品类中,量贩零食的货架最终仍然被大品牌占据。
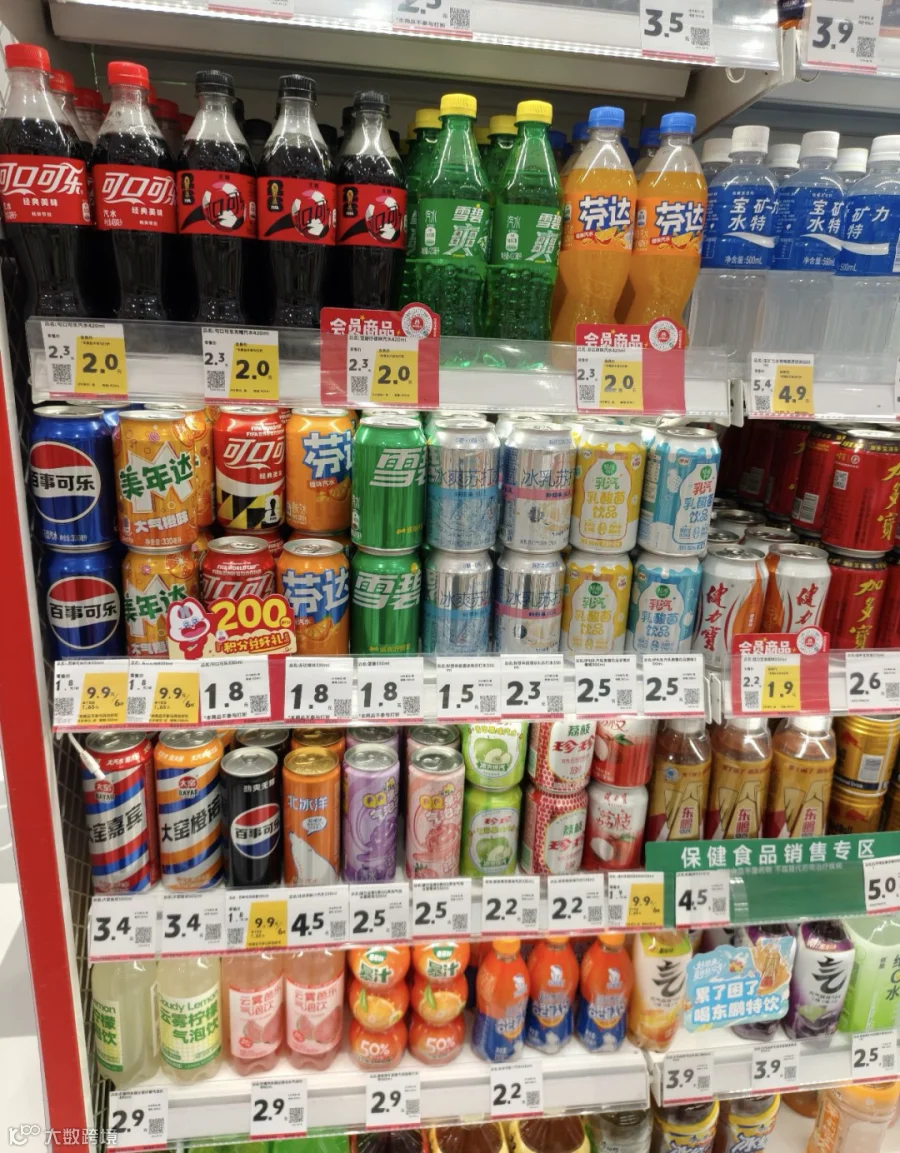
摆在中小品牌面前的路更窄了:想进场,要么让出比大品牌更高的毛利,要么配合渠道做定制产品,还要承担动销不佳被快速清场的风险。没有规模支撑就谈不下议价权,拿不出定制成本就挤不进场,不少区域中小饮料品牌已经明显感觉到,出货越来越难。
权力转移的另一边,是传统经销商的转型求生。
过去几十年,饮料行业的权力结构始终围绕品牌和传统经销体系搭建:品牌定策略、经销商铺网络、终端做动销,一套体系运转了数十年。但现在,当数万家集权式管理的量贩门店整合出了足以撬动上游的规模,渠道终于开始重新定义游戏规则—对整个饮料行业来说,这不是一次简单的渠道分流,而是一次权力结构的彻底重构,所有玩家都要在新的平衡里找到自己的位置。
消费者走进零食很忙,花1块8买了一瓶可乐,觉得自己省了1块2。品牌方看着财报,零食渠道营收涨了,毛利率降了。经销商看着库存,终端客户抱怨卖不动,进货量在减少。每个人都在做理性的选择,但加在一起,就是一场行业权力结构的重新分配。
文中图片均来源于网络,如有侵权私删
-end-
推荐阅读

