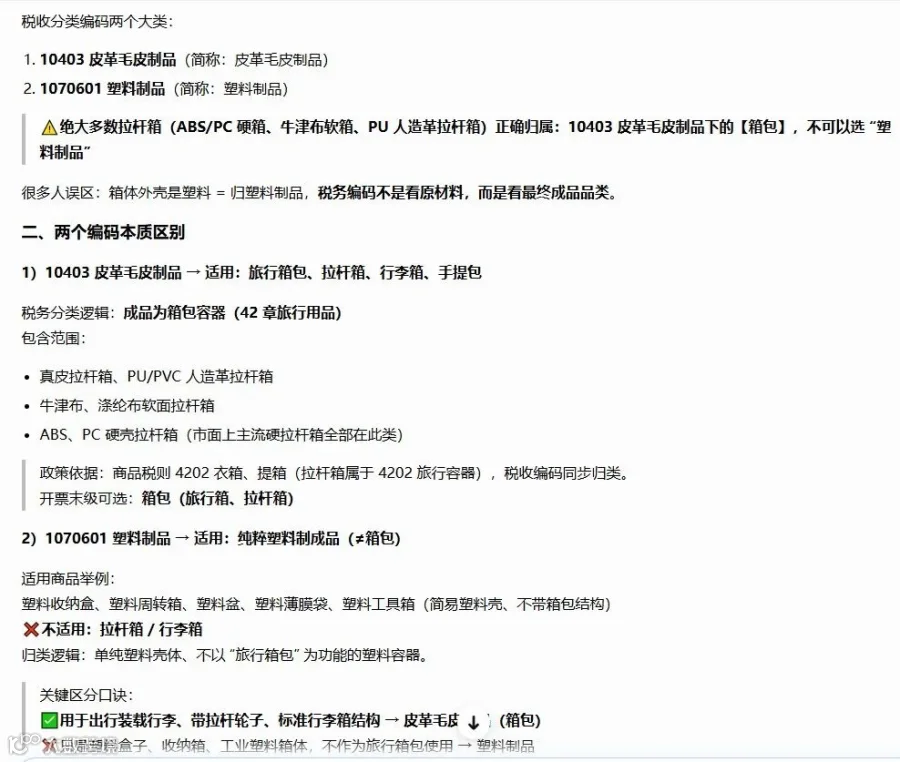
为什么是“皮革毛皮制品”?
判断商品税收分类编码的核心依据是最终成品的功能和用途,而非其物理材质。
根据《中华人民共和国进出口税则》,拉杆箱(旅行箱)属于第42章的旅行用品,具体归类于品目42.02(衣箱、提箱、类似容器)。该品目明确规定,此类物品可用任何材料制成。也就是说,无论是ABS、PC塑料硬壳,还是牛津布软面,只要它具备“旅行箱包”的结构和功能,就统一归入42.02项下。
因此,在开票系统中,对应的税收分类编码应选择10403(皮革毛皮制品) 下的1040303(箱、包及类似容器),开票品名可为“皮革毛皮制品拉杆箱”。
常见误区:材质≠分类
许多人会陷入“箱体外壳是塑料,就应归入塑料制品”的误区。这种理解是错误的,原因在于混淆了原材料与最终产品的分类逻辑。
“1070601 塑料制品”的分类适用于纯粹的塑料制成品,例如塑料收纳盒、周转箱、工业塑料壳体等,其功能和用途并非“旅行箱包”。而拉杆箱是一个功能完整的旅行容器,即使表面是塑料,其整体结构和用途决定了它属于旅行用品,而非简单的塑料容器。
例如,完全由模压塑料制成的工具箱(不带工具),因其未制成专门形状以适合盛装特定工具,才可能归入塑料制品;但拉杆箱有明确的手提、拉杆、滚轮等旅行箱包结构,归类逻辑完全不同。
如何向客户和同事解释?
你可以从以下角度进行专业、清晰的沟通:
1. 讲清法规依据:可以直接说明,拉杆箱在《税则》中属于第42章旅行用品,品目42.02明确该类容器可用任何材料制成。这是海关和税务部门统一的归类标准。
2. 区分功能与材质:可以打一个比方——一个塑料外壳的保温杯,我们不会把它归入“塑料制品”,而是归入“保温杯”类目。拉杆箱也是同理,它的核心身份是“旅行箱包”,而不是“塑料容器”。
3. 说明开票风险:根据税务规定,税收分类编码选择错误,可能导致发票不合规,受票方无法抵扣进项税,甚至存在被认定为“虚开发票”的税务风险。选择正确的“皮革毛皮制品”编码,是对双方税务合规的保障。
4. 提供解决方案:如果客户坚持要求开“塑料制品”,可以向其解释,发票内容需要与实际商品属性一致。可以将商品名称具体化为“皮革毛皮制品XX品牌拉杆箱”,这样既符合规范,也能满足客户的报销入账需求。
总结来说,开票时应遵循商品的功能归类,而非材质标签。“皮革毛皮制品”是拉杆箱唯一正确的税收分类编码,坚持这一点是专业且合规的做法。