#404
向海外要增长的赌局:
菲亚兰德 IPO,拆解
出海转型的生存命题
出海的一千零一夜
🎧 按下播放键,收听出海的“浪潮”👇
关键词:#品牌阵痛 #风险分散 #组织迭代

在国内大众认知中,私人泳池属于豪宅的奢侈品,泳池机器人更是陌生词汇。但在大洋彼岸的欧美,私人泳池是千万家庭庭院的标配,仅美国就拥有超千万户家庭泳池,泳池设备是成熟庞大的消费市场。深圳菲亚兰德就扎根这条国内冷门、海外火热的赛道,从深圳老厂房的 ODM 代工厂起步,历经二十余年出海闯荡,营收突破 10 亿元,向港交所递交招股书,冲击市场热议的“泳池机器人第一股”。
光鲜增长曲线之下,这家企业同时背负亏损压力、业务单一、海外高度依赖、家族治理等多重考验,它的沉浮,正是一大批中国制造企业从代工走向自有品牌出海的真实缩影。

1998 年,创始人陈波从南昌大学工业设计系毕业,辗转零售、地产多个行业,几番尝试都未能站稳脚跟。2004 年,陈波创办菲亚兰德,踏入智能泳池设备赛道。彼时国内私人泳池市场几乎空白,出海不是可选战略,而是活下去的唯一出路。
创业早期的菲亚兰德,和无数深圳制造工厂一样,埋头做 ODM 代工,依靠海外订单完成原始积累,充当全球供应链幕后的“隐形工厂”。没有自主品牌,利润被渠道与品牌方压缩,但借此机会,企业吃透泳池热泵、水泵的硬件技术,打磨供应链制造能力。
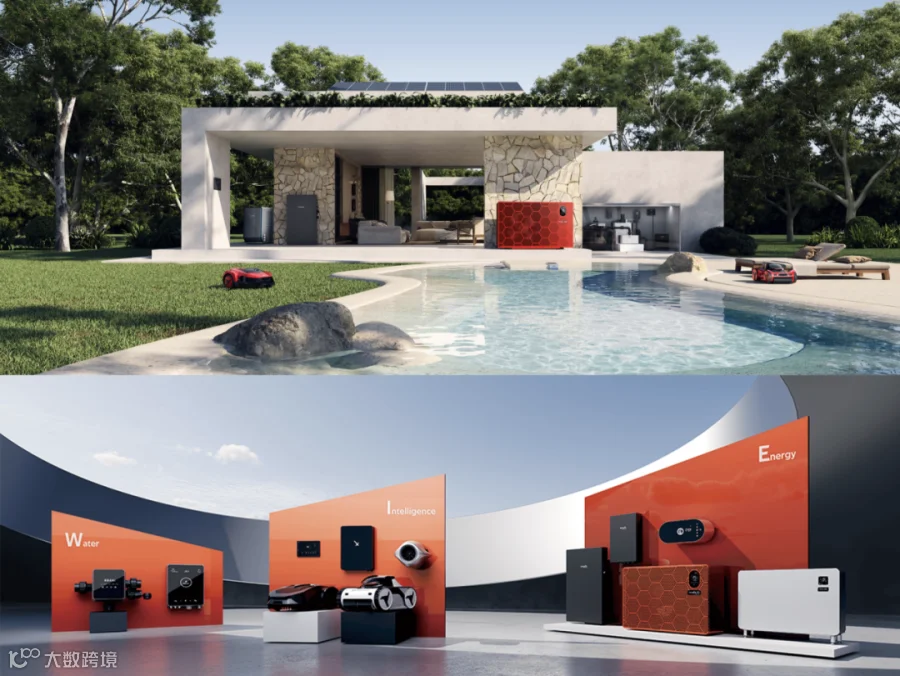
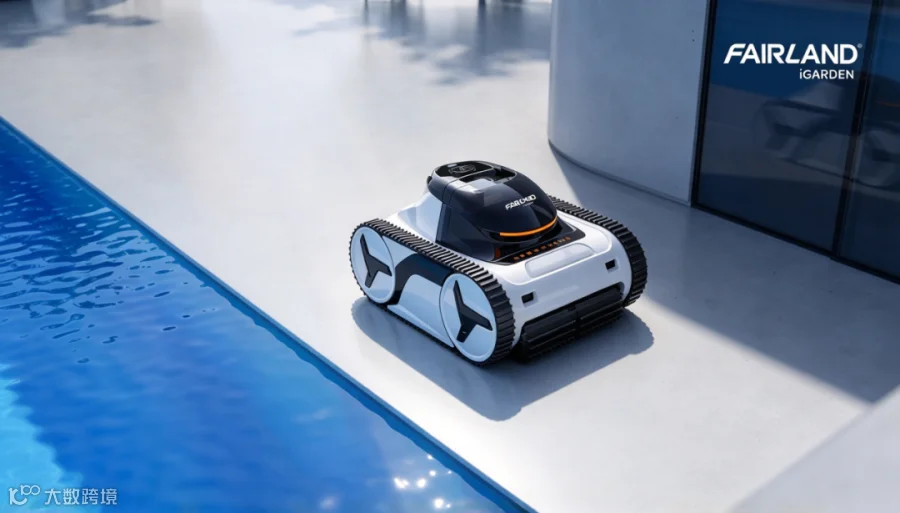
二十余年深耕过后,菲亚兰德完成蜕变。根据弗若斯特沙利文 2024 年统计数据,它成为中国最大智能泳池设备供应商,全球市占率 3.4%;国内泳池热泵、水泵制造商排名第一,对应全球份额 15%、6.6%。业务覆盖全球 100 多个国家,打造 iGarden、FAIRLAND 四大自有品牌,进入美国头部泳池分销商供应链。研发上沉淀 Full‑Inverter 全直流变频、TurboSilence 变频涡轮静音核心技术,截至 2025 年底手握 275 项国内外专利,技术人员 442 人,占员工总数 24% 以上,构建硬件技术护城河。
但此时的菲亚兰德,绝大部分收入依旧来自贴牌代工。企业不甘心长期困在低附加值代工链条,开启一场艰难的自我革命:向自有品牌转型。

2023‑2025 年,菲亚兰德营收 4.88 亿元、7.65 亿元、10.17 亿元,复合增长率超 44%,规模一路高歌猛进,然而净利润却剧烈震荡:-1569.5 万元、2419.1 万元、‑1.2 亿元,2025 年亏损较 2023 年扩大近七倍,毛利率由 36.9% 下滑至 33%,经营现金流由正转负,存货攀升至 3.16 亿元,存货周转天数拉长至 134 天。增收不增利,成为摆在企业面前最尖锐的矛盾。
亏损首要来源,是自有品牌转型必须付出的高昂代价。2023 年 ODM 代工业务占比 62.7%,自有品牌仅 37.3%;2025 年自有品牌占比 51.3%,首次反超代工业务。为搭建全球品牌渠道,2025 年销售分销开支暴涨至 2.16 亿元,同比激增 162%,广告投放、海外渠道建设、DTC 模式投入吞噬大量利润。同时研发投入持续加码,三年研发费用从 6485.9 万上涨至 1.43 亿元,持续投入机器人、变频技术研发。
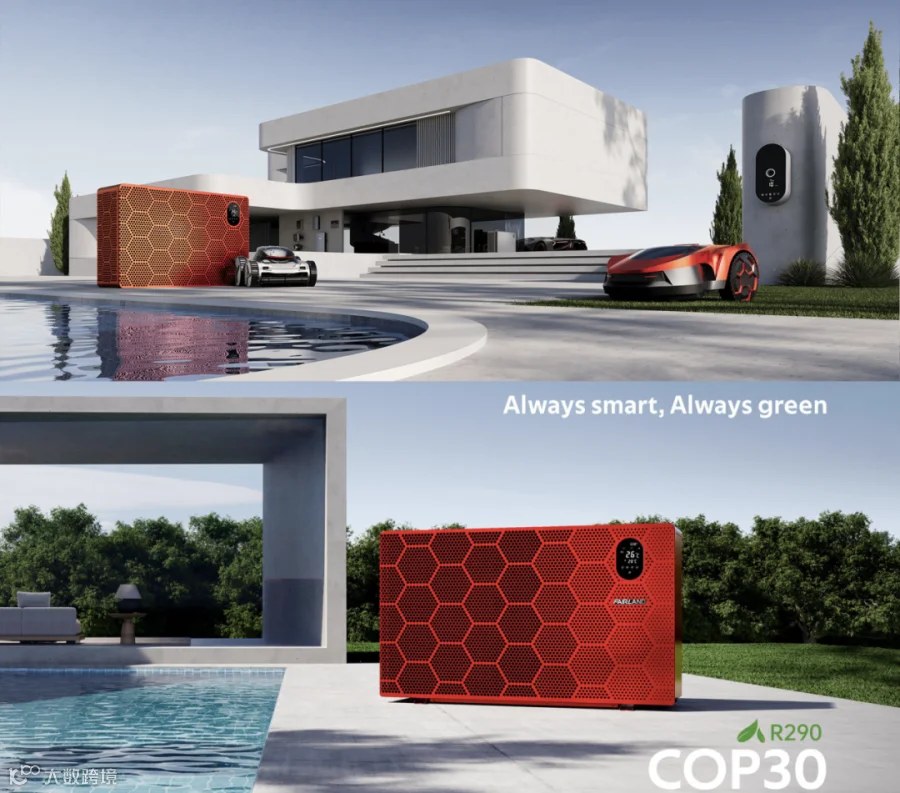
为抢占北美核心市场,企业采取战略降价,泳池热泵平均售价持续下行,以价换量进一步挤压毛利空间。更现实的结构性风险随之暴露:2025 年 98.2% 收入来自智能泳池设备,寄予厚望的第二增长曲线智能割草机器人营收占比仅有 0.1%;接近 99% 收入来源于海外欧美市场,一旦遭遇贸易壁垒、地缘冲突、海运波动,企业经营将直接受到冲击。
资本市场还有一个颇具戏剧性的细节:同赛道望圆智能同样冲刺港股,望圆智能业务重心聚焦泳池清洁机器人,机器人业务收入占比接近 90%,毛利率高达 60% 以上。反观菲亚兰德,虽然打出“泳池机器人第一股”概念,但机器人业务仅占总收入 10.2%,核心基本盘仍是泳池热泵、水泵暖通硬件。“第一股”名号的角逐背后,是业务叙事和真实营收结构的错位。

股权层面,菲亚兰德呈现典型家族企业特征。IPO 前创始人陈波夫妇合计控制 94.87% 股权,高度集中的股权有利于创业期快速决策,但迈向公众公司之后,中小股东保护、独立董事制衡、关联交易、分红机制都成为资本市场重点审视的议题,历史大额分红绝大部分流向实控人,也引发市场对资金分配的讨论。同时 2025 年连续收购五家海外渠道商,产生千万元商誉,埋下未来商誉减值隐患。
一边是营收破十亿、技术积累、自有品牌占比提升的向好信号;另一边是亏损扩大、业务单一、市场高度集中、家族治理待优化的重重风险。菲亚兰德站在资本市场门口,这不仅是一家企业的 IPO 大考,更是中国制造业“代工转品牌”出海模式的一次集中检验。
菲亚兰德的经历,是很多硬件出海企业的镜像,为行业带来多重现实启示:
代工是起点而非终点,品牌转型需要接受阶段性阵痛,做好长期资金储备。从 ODM 向自有品牌跃迁,营销渠道投入会直接冲击短期利润。企业不能只追求规模增速,需要提前规划现金流,理性评估“以利润换市场”的边界,避免陷入规模越大亏损越重的困境。自有品牌建设不是短期营销战役,是长期能力建设,不能寄希望一次性完成转型。
警惕“单一赛道 + 单一市场”的双集中风险,提前布局第二增长曲线。菲亚兰德几乎全部收入依赖泳池设备,近乎全部营收来自海外。细分赛道红利可观,但抗风险能力脆弱。出海企业应当在主业稳固阶段,就适度布局新产品、新区域,平衡海内外市场结构,分散地缘政治、贸易政策变化带来的黑天鹅风险。

区分资本叙事与真实业务基本面,不盲目追逐热门概念标签。机器人是资本市场追捧的故事,但企业的营收基本盘仍是热泵水泵。出海企业切忌为迎合资本市场叙事,刻意包装业务,新业务需要实实在在完成商业化验证,而不是停留在概念层面。
价格战换份额不可持续,技术壁垒之外要构建渠道与品牌溢价。依靠降价打开海外市场,会持续侵蚀毛利率。海外老牌巨头凭借品牌、线下渠道占据高端市场,中国企业除供应链、硬件技术优势,还需要搭建多元化渠道,平衡经销商、DTC 模式,打造品牌心智,摆脱低价内卷。
家族企业走向公众化,治理体系必须同步升级。股权高度集中在创业初期效率极高,但登陆资本市场之后,要完善独立董事、内控、关联交易管控、股权激励等制度,兼顾创始人决策权与中小股东利益,完成从家族式管理向现代化公众公司治理的过渡。
菲亚兰德从制造代工转向全球化品牌公司,业务升级的背后暴露出出海制造企业普遍的人才组织难题,对出海 HR 建设有重要借鉴意义:

业务转型同步推动人才结构迭代,补齐品牌、本地化营销人才短板。代工厂时期人才以生产、供应链、硬件研发为主;自有品牌出海,急需海外品牌操盘、本地化渠道、跨境营销、DTC 运营人才。很多制造企业 HR 擅长工厂生产岗位招聘,却缺乏高端全球化商业人才的寻访与评估能力。HR 需要提前做人才盘点,识别新旧业务的能力缺口,不能等业务扩张后再临时救火。
平衡技术研发人才与商业化人才的激励体系。菲亚兰德研发人员占比高,沉淀硬件技术;但品牌营销、海外商业化团队同样是转型核心。HR 需要设计分层激励,除研发人员的技术激励,针对海外市场团队建立适配的绩效、股权激励,避免重研发轻市场,或者重营销轻技术的失衡。同时企业走向公众公司,股权激励要兼顾实控人与核心骨干,打破家族企业人才激励的局限性。

重视跨文化与海外属地用工管理,应对收购带来的组织融合挑战。企业收购海外渠道公司,HR 不能只完成财务交割,要做组织文化融合,遵守当地劳动、数据合规法规,避免照搬国内管理模式套用到海外团队。建立跨文化培训,理顺国内总部和海外属地团队权责,避免总部过度管控或者海外团队失控两极问题。
IPO 阶段提前完成治理层面人力资源合规建设。家族企业冲刺资本市场,HR 需要完善董事会人才、独立董事机制、关联交易管控、薪酬委员会制度,规范分红、高管薪酬体系,满足港交所等资本市场监管要求,人力资源管理不再仅仅是考勤招聘,成为资本市场审核的重要一环。
构建复合型全球化人才梯队,不能过度依赖创始人个人决策。在股权高度集中的企业,重大决策高度依赖实控人。HR 需要搭建高管人才梯队,引入外部专业高管,建立议事决策机制,降低关键人风险,为企业全球化扩张提供组织保障。
菲亚兰德的故事告诉我们:中国制造出海,从来不是“把产品卖出去”这么简单。第一代出海依靠供应链优势做代工赚加工费;第二代出海要做自有品牌,争夺渠道、消费者心智,直面全球地缘与贸易不确定性。产品营收的增长只是表象,真正的壁垒是组织、人才、治理、抗风险能力的全面升级。
很多企业可以凭借过硬硬件拿到海外订单,实现十亿级营收,却难以跨过“从规模到盈利,从产品输出到品牌扎根”这道门槛。转型必然伴随阵痛,但阵痛不等于失败。真正考验企业的,是能否在高速扩张的同时守住现金流安全,用人才组织升级匹配业务野心,用现代化治理承接资本市场的审视。产品可以销往全球,但只有组织完成全球化蜕变,中国出海企业才能够真正从海外市场的“供应商”,成长为受人尊重的全球化品牌。
航海家日志
参考文章:
[1] 从老厂房代工到年入 10 个亿!深圳卖家冲刺 IPO(2026-05-08 搜狐网)
[2]【IPO 前哨】智能泳池设备龙头菲亚兰德:“单腿巨人”的喜与忧(2026-05-04 今日头条)
注:本文中的播客由豆包 app 生成,图片来自网络。
关于作者: