搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
9月东南亚最新站报:TikTok Shop流量反超Shopee,成为第一
>
9月东南亚最新站报:TikTok Shop流量反超Shopee,成为第一
中企跨境-出海加速器
2026-10-10
16
导读:9月份东南亚电商市场,又出现了一个值得所有中国出海卖家警惕的信号。
9月份
东南亚
电商市场,又出现了一个值得所有中国出海卖家警惕的信号。
一边是
Shopee
、
Lazada
两大传统电商平台网站流量继续下滑,东南亚六国合计访问量已经连续4个月下降;另一边,
TikTok Shop
的流量却在多个核心市场逼近甚至超过Shopee。
这到底意味着东南亚电商市场正在降温,还是用户的购物习惯正在发生变化?
对于正在布局泰国、印尼、越南、菲律宾、马来西亚等东南亚市场的中国卖家来说,9月份这组数据,值得每一位
跨境电商
从业者认真研究。
一、9月流量:
TikTok
Shop反超4国,Shopee全线下滑
先看9月的流量底牌(
Similarweb
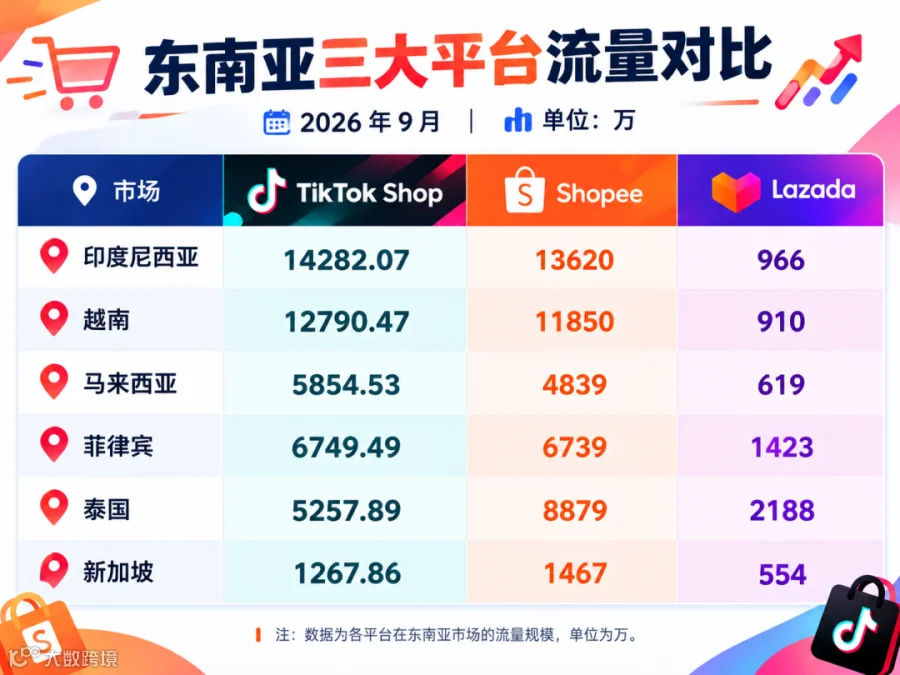
桌面+移动端访问量)。TikTok Shop六国访问量:印尼14282.07万、越南12790.47万、菲律宾6749.49万、马来西亚5854.53万、泰国5257.89万、
新加坡
1267.86万。
Shopee同期:印尼13620万、越南11850万、菲律宾6739万、马来西亚4839万、泰国8879万、新加坡1467万。
算下来,TikTok Shop已在印尼、越南、马来、菲律宾4个市场反超Shopee,其中最大的市场印尼以14282.07万对13620万登顶,越南也以12790.47万对11850万拿下第一。
这里我要特别说一句:我是做泰国市场的。泰国,恰恰是TikTok Shop这波还没反超上来的市场之一——Shopee以8879万对5257.89万,优势还很明显。
所以对我来说,这张图不是“TikTok Shop全面赢了”的宣言,而是更接近真实的全貌:
多数核心市场已经登顶,但还有其他地区守住了阵地。
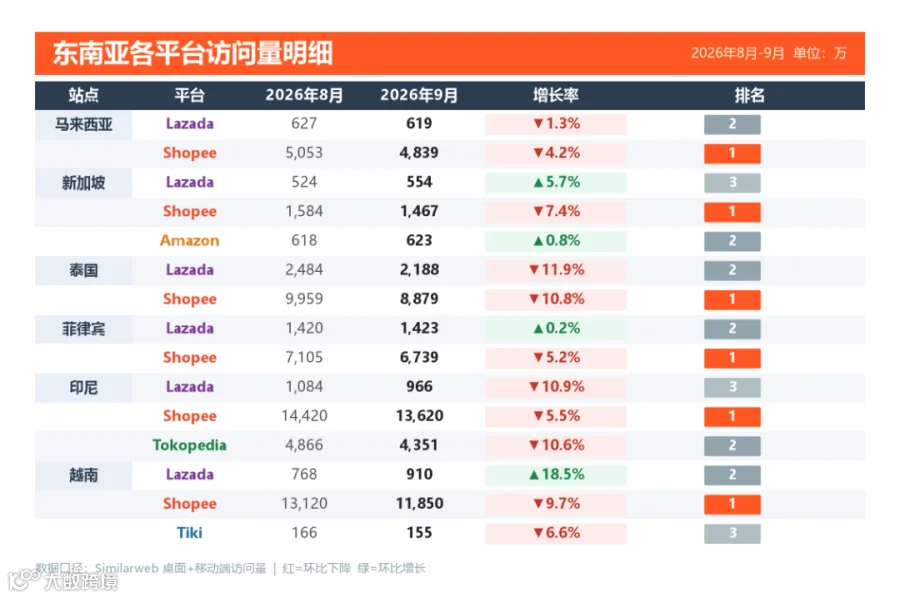
而且这波反超,发生在Shopee全面回调的背景下。9月Shopee六国访问量环比全线回落:马来-4.2%、新加坡-7.4%、泰国-10.8%、菲律宾-5.2%、印尼-5.5%、越南-9.7%。Lazada则明显分化:越南+18.5%、新加坡+5.7%逆势增长,泰国-11.9%、印尼-10.9%继续下滑。
放大看,9月Lazada、Shopee各站点总访问量约5.405亿,环比降7%、同比降4%,连续第四个月下滑。
整个东南亚电商的“货架流量”,正在肉眼可见地收缩——这背后,是流量正从货架向内容迁移。
二、但GMV口径,Shopee仍是第一
但访问量只是用户“打开了平台”,不等于“真的买了”。把镜头切到GMV,故事完全不同。
据
Momentum Works
2026年4月发布的《东南亚电商2026》
报告
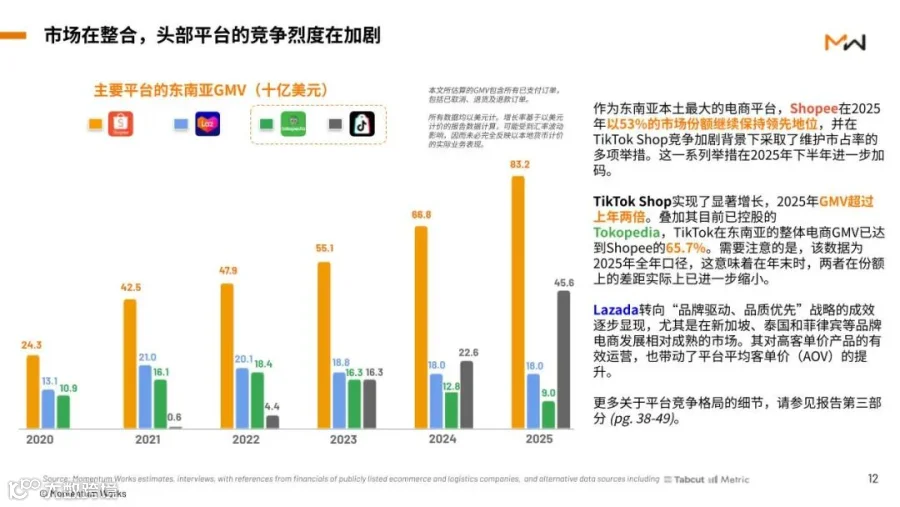
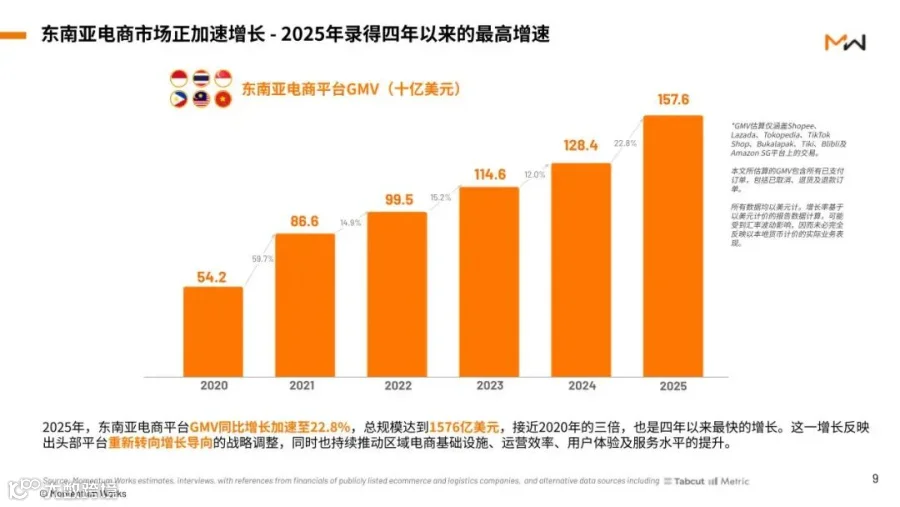
,2025年东南亚平台电商GMV达1576亿美元,同比增长22.8%;Shopee、TikTok Shop(含
Tokopedia
)、Lazada三家合计份额高达98.8%。
其中,Shopee 2025年全年GMV达1274亿美元,同比增长26.8%,订单量139亿单;Sea给2026年设定的目标是GMV同比再增约25%。按卖方机构测算,2026年Shopee在东南亚的GMV份额仍约45%(约1160亿美元),继续保持第一。
TikTok Shop的增长当然很猛——2025年GMV从约226亿美元跃升至456亿美元,近乎翻倍。但即便翻倍,它在GMV总量上仍落后Shopee一个身位,是“稳固的第二”。
于是出现了一个很微妙的错位:访问量维度,
TikTok Shop已经在多个核心市场登顶;GMV维度,Shopee仍以约45%份额一骑绝尘。
这说明什么?说明TikTok Shop带来的流量,在向成交转化的效率上,还没有跑赢Shopee的货架流量。用户刷到了、点进去了,但真正下单的比例,仍落后于那些带着明确购买意图搜索进来的用户。
这一点,我在泰国做直播的体会最深——种草的人很多,但真正掏钱的那一下,往往还看货架和评价的沉淀。
三、真正在变的,不是“谁赢”,是流量分配的逻辑
把视野拉长到一年,就会发现TikTok Shop的上升不是偶发,而是踩中了一个结构性变量
东南亚电商的流量入口,正在从“搜索货架”切向“内容种草”。
Momentum Works数据显示,内容电商(直播、短视频、联盟营销)GMV在2025年达497亿美元,占平台电商总GMV的32%;到2026年上半年,这一占比已升至37%,全年预计达779亿美元。也就是说,东南亚每三块钱的电商成交额里,就约有接近一块钱是被内容激发出来的。
在这个逻辑里,
TikTok Shop不是靠“更便宜”或“
物流
更快”赢下流量,而是靠“内容分发能力”——用户先被短视频、直播、达人内容种草,再完成下单。它吃到的,是内容电商占比从20%涨到37%的那部分结构性增量。
这也是为什么印尼、越南会出现近乎贴身肉搏:据2026年6月数据,TikTok Shop在印尼的访问量与Shopee差距已缩至0.4%,越南为3.4%,马来西亚甚至已反超2.4%;印尼、越南半年访问量分别增长29.1%和31.8%。当用户的使用习惯已经迁移,流量优势就不再是
活动
期的短暂脉冲,而是长期盘面的重排。
Shopee并非无动于衷,也在加码直播
工具
和联盟营销,试图用“内容工具”防守。但从访问量差距持续收窄看,防守方的跟进
速度
,暂时还没追上进攻方的惯性。
四、对卖家,流量上涨不等于利润兑现
到这里,最容易被忽略、也最该被强调的一点是TikTok Shop流量涨,不等于做TikTok Shop的卖家就赚到钱。
访问量、GMV、利润,是三个完全不同的东西。访问量是“看到了”,GMV是“买下了”,利润是“真正落进口袋的”
。东南亚电商平台在加速商业化,投流成本、佣金、履约成本都在同步抬升。
你的产品适合短视频展示、直播转化和达人带货,内容电商的红利确实更大;但如果你没有内容生产能力、投流能力和本地履约能力,流量涨得再多,也可能只是平台GMV报表上的数字,而不是你账户里的钱。这一点,
做过直播的人都懂——GMV可以做得很漂亮,利润才是真相。
所以更清醒的判断是:
TikTok Shop:
在印尼、越南、马来、菲律宾已是不可忽视的核心渠道。如果还当“顺手做做”,可能错过这波结构性增量;但前提是接得住内容。
Shopee:
仍是基础盘和基本盘,尤其泰国、新加坡仍保有流量优势,且盈利、目标明确。存量市场的成交效率和履约优势还在。
Lazada与本土平台:
Lazada在越南、新加坡有亮点,但整体声量和盘面明显弱于前两者;Tokopedia、
Tiki
等本土平台9月继续下滑,马太效应在流量端同样成立。
作为在泰国做了近五年、一手做货也一手做TikTok直播的人,我现在判断一个平台,早就不看它
“涨不涨流量”
了——大概率还会涨,因为内容电商的结构性占比还在抬升。
真正值得关注的,是卖家有没有能力把这波不断增长的内容流量接住,并转成利润。谁能在
“内容—达人—投流—履约—利润”
这条链路上跑通,谁才更可能在这一轮格局重排里占到先机。
流量会越来越贵,内容会越来越卷。能靠内容持续获客、并把它变成生意的人,才是这波变局里真正的赢家。这也是我深耕泰国本土这几年,最大的一个体会。
【声明】内容源于网络
0
0
中企跨境-出海加速器
各类跨境出海行业相关资讯
内容
327
粉丝
2
关注
在线咨询
中企跨境-出海加速器
各类跨境出海行业相关资讯
总阅读
36.2k
粉丝
2
内容
327





 中企跨境-出海加速器