


一款临床前双抗ADC、一个未上人体验证的平台、六项选择权——这笔"上限9.83亿美元"的交易,确定性却几乎全部集中在那100万美元首付款上。一票弃权,把"期权式出海"的定价与治理问题一起摆上了台面

。
一、交易拆解:一款分子+一个平台,两重授权
|
|
|
|
|
|
100万美元 |
|
|
|
|
|
|
|
|
|
|
|
上限7.5亿美元 |
|
授权范围分两层:ClearideBio获得MRX-23在全球范围、全适应症下的独占开发、生产与商业化权利;同时获得STOPIN平台最多6个靶点或靶点组合项目的选择权——仅在行权并支付行权款后,才取得对应项目的全球独占权利。平台核心知识产权并未整体转让,盟科药业继续持有。若ClearideBio对外再许可,盟科药业可获再许可收入分成;若自行商业化,另有销售提成。
MRX-23是盟科自研的双抗ADC,靶向两个肿瘤抗原,搭载STOPIN平台的喜树碱类载荷,目前处于临床前阶段,尚未进入人体试验。STOPIN(Soft Topoisomerase Inhibitor)的设计思路,是通过结构修饰让载荷在体内快速从血液循环清除,在保留抗肿瘤活性的同时降低血液学毒性、拓宽治疗窗口。2024年ESMO披露的临床前数据显示,基于该平台的HER2 ADC(T-PL1)抗肿瘤活性与DS-8201相当,大鼠毒性研究中未出现DS-8201同剂量下的淋巴细胞与白细胞下降趋势——但这些数据全部来自临床前,STOPIN平台尚未完成人体验证。
二、交易对手:成立10个月的"ADC资产组装者"
ClearideBio成立于2025年12月,总部位于瑞士巴塞尔,至交易公告时成立仅10个月,无收入、无临床阶段产品,仍处早期发展阶段。其背书来自团队与资本:两位联合创始人曾在多家ADC企业担任核心团队角色,开发经验覆盖8个ADC技术平台,并获得Lotte Holdings旗下企业风投的投资支持。
其商业模式更接近一个"ADC资产组装者":通过引进差异化载荷平台,叠加自身在抗体工程与载荷设计上的能力,快速组装可对外授权的资产组合。盟科药业在公告中明确,ClearideBio将负责MRX-23及已行权平台项目的后续全球开发与商业化——换言之,一款临床前分子的全球临床命运,从此握在一家成立未满一年的公司手里。
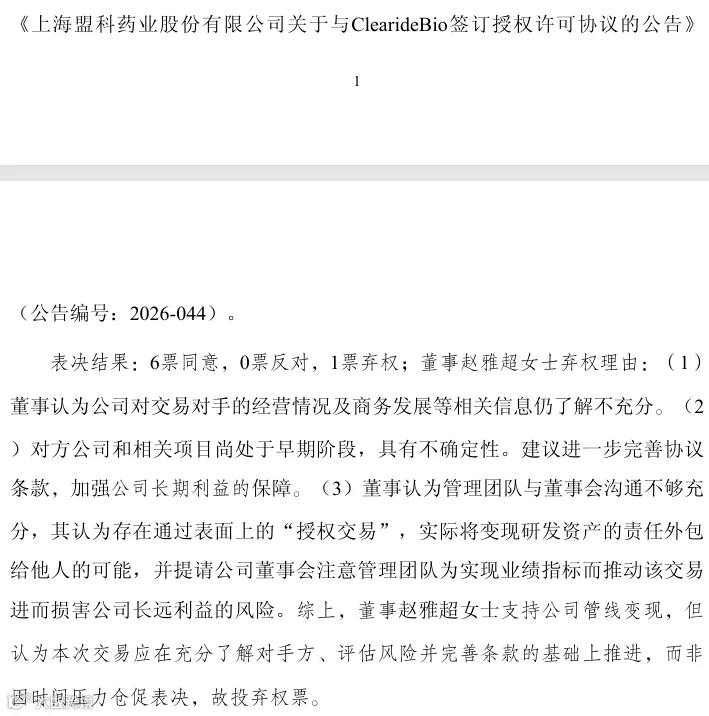
三、一票弃权:三条理由指向同一组风险
赵雅超投的是弃权票而非反对票,三条理由层层递进:
其一,对交易对手了解不充分。公告亦坦承对ClearideBio经营情况等信息"了解不充分"——把一款临床前分子的全球开发交给一家成立不到10个月的公司,尽调深度存疑。
其二,条款对公司的长期利益保护不足。将未经验证的平台与分子打包授权,若对方推进不力,盟科手中剩余筹码极为有限。
其三,也是最重的一条:管理层与董事会沟通不充分,存在"表面授权、实为外包变现"的可能。赵雅超直指管理团队可能为业绩指标推动交易,通过形式上的授权交易,把变现研发资产的责任外包给交易对手,进而损害公司长远利益。她明确表示支持管线变现,但应在充分评估对手方与风险、完善条款的基础上推进,而非因时间压力仓促表决。董事会的回应则是:本次交易属于行业正常的授权合作安排,符合商业逻辑与经营需要。
四、"期权式出海"的账:确定性在100万,风险在上限里
从交易结构看,这是一笔典型的"期权式出海":首付款100万美元买的是一张"入场期权",2.23亿与7.5亿美元的里程碑是层层嵌套的行权条款,只有项目全部推进、全部行权、全部达标才能触及上限。公告也明确提示:里程碑付款上限均为理论最高金额,不构成交易估值、合同确定金额或公司预计收入。
而盟科的现金处境,为这层期权结构添了一个现实注脚:公司尚未盈利,2026年上半年归母净亏损3756.60万元,货币资金约2.82亿元——对短期现金流的诉求客观存在。100万美元不可退还的首付款,正是这笔交易中唯一具有确定性的部分。
风险也随之聚焦在四处:MRX-23与STOPIN平台均未经人体验证,研发与监管存在重大不确定性;ClearideBio自身无收入、无临床资产,"组装者"定位意味着它可能将项目再授权给第三方而非独立推进;6个项目的选择权可能全部不被行使,7.5亿美元上限远非可预期收入;以及最特殊的一项——弃权票本身已被写进公开决议,"业绩驱动下的资产外包"这一动机质疑,将构成对这笔交易逻辑的持续性审视压力。
