


很多做企业融资的老板都听过一句话:要做真实贸易增量,才能拿到银行授信。 但到底什么样的增量,才算银行眼里合格、可信的增量?并不是营收数字涨上去就行。银行会从多维度交叉核验,下面一次性讲清楚银行的评判标准。
01
核心底线:做到四流合一
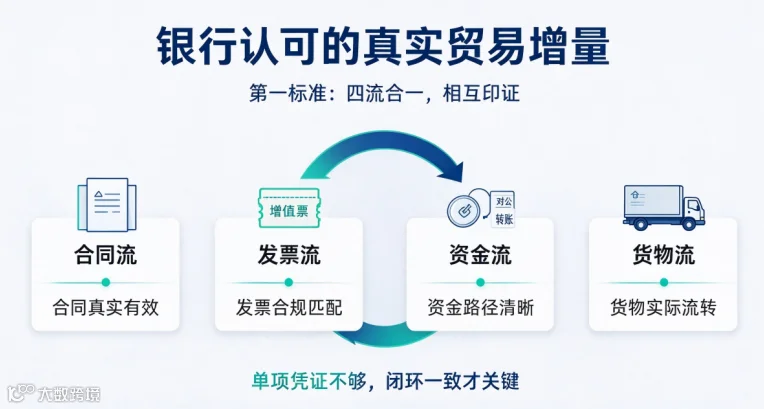
想要被银行认可,第一硬性标准就是四流相互对应、逻辑自洽。
✅ 合同流:买卖双方签订真实有效的贸易合同,标的、价格、交易周期清晰,签章主体和工商信息保持一致。
✅ 发票流:交易开具合规发票,开票金额要和合同、资金流水匹配,开票时间符合商业常理,一般发货后再开票。
✅ 资金流:货款走对公账户结算,资金轨迹清晰可查,金额和合同、发票对应,回款周期贴合行业常规水平。
✅ 货物流:留存运输单、仓单、提货单等凭证,证明货物真实流转,货权发生实质转移。
02
数据要合理,不能突兀增长
账面营收上涨,不能脱离行业和企业本身基本面,异常暴增很容易触发风控核查。
营收增速可控:新增营收增速不宜超过行业平均 2 倍。如果增速偏高,需要有合理理由支撑,例如开发新客户、拓展新品类。
业务品类相关:新增业务尽量和原有主业属于同一供应链,不建议毫无逻辑的跨行业突击做增量。
毛利保持稳定:增量业务毛利率不能断崖下跌,一般不低于原有主业毛利的 70%,保证业务具备合理盈利空间。
税务数据同步:营收上涨的同时,增值税、所得税同步匹配,税负维持在行业合理区间,不能出现营收大涨、税收不变的情况。

03
上下游客户,供应商要真实靠谱
上下游的资质,银行同样会穿透核查。
新增客户具备真实经营:企业存续时间建议 1 年以上,有人员社保,经营范围和本次交易品类匹配,不是空壳主体。
供应商不要过度集中:新增采购,单一供应商占比尽量控制在 30% 以内,规避对单一上游高度依赖的风险。

04
交易时间线,符合正常商业逻辑
真实生意有先后顺序,虚假贸易往往时间线混乱。 正常顺序:签合同 → 安排发货 → 开具发票 → 按约定账期回款。 要避免合同、发货、开票、回款集中在同一天这类明显异常的操作。

05
业务具备持续性,不是一次性交易
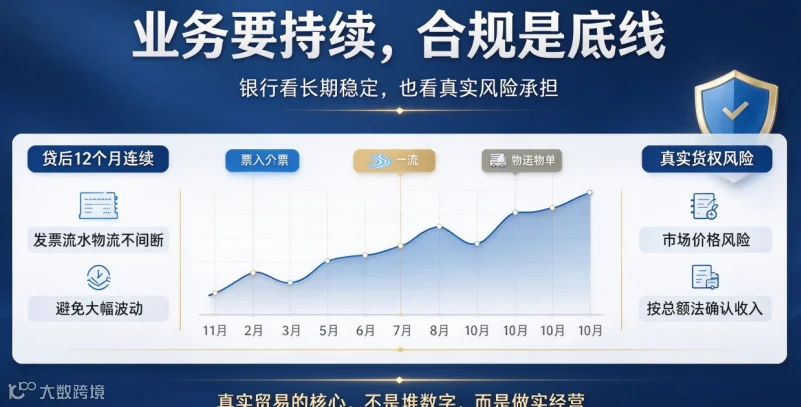
银行看重长期经营能力,一次性突击交易很难作为有效增量。 增量业务最好能够持续稳定开展,贷后 12 个月内,发票、流水、物流凭证保持连续,不要做完一笔就中断,数据大幅波动。
06
守住合规底线,承担真实经营风险
真实贸易,企业需要承担对应的经营风险:货权风险、市场价格涨跌风险等,会计上按总额法确认收入,不是只赚手续费的过单业务。 严禁空转贸易、循环交易、虚开发票这类违规操作,一旦查出,直接影响企业征信与后续全部融资。
07
写在最后
银行判断贸易增量,靠的是合同、发票、资金、物流多维度交叉比对,再结合纳税数据、上下游资质综合判断。 真实贸易增量,核心是依托实体业务稳步做大经营,落脚点是真实经营,而不是单纯为了美化报表去堆数字。
·end·
启融数科专注为企业提供银行,融资租赁,税票贷,供应链金融,贸易增量等全方位的为企业融资服务。如有需要的话可以扫下方二维码联系。
