
大数跨境

11 月终极大洗牌!欧盟 2 欧清关费 + PID 强制申报同步落地,欧洲自发货彻底变天

11 月终极大洗牌!欧盟 2 欧清关费 + PID 强制申报同步落地,欧洲自发货彻底变天 深圳市开源通达供应链有限公司
2026-10-10
5
导读:2026年是欧盟跨境合规的“洗牌之年”。很多卖家只感知到7月小包成本上涨,但真正淘汰铺货、终结灰色清关、倒逼行业转型的核心节点,是2026年11月1日。

2026年是欧盟跨境合规的“洗牌之年”。很多卖家只感知到7月小包成本上涨,但真正淘汰铺货、终结灰色清关、倒逼行业转型的核心节点,是2026年11月1日。


01
7月先行新规:3欧元单品固定关税


  • 生效周期:

    2026.7.1—2028.7.1(临时强制政策,两年有效期)

  • 适用场景:

    非欧盟远程销售、货值≤150欧元的B2C自发货小包

  • 核心规则:

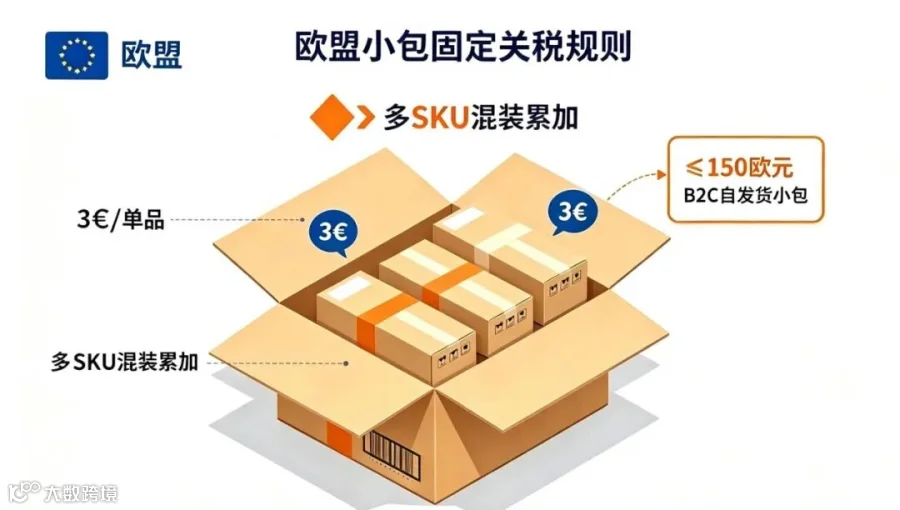
    1、彻底废除沿用数十年的「150欧元以下小包免征关税」政策,按独立单品Item征收3欧元固定关税,而非按包裹计费,多SKU混装费用累加;
    2、全网最高频误区:IOSS仅豁免进口增值税,完全不抵扣、不免除3欧固定关税。大量卖家因认知偏差漏缴关税,导致清关补缴、产生滞港罚金。
  • 边界区分:

    海外仓B2B头程进口不适用该小包关税政策,这也是海外仓模式现阶段的核心成本优势。

02

11月核心新规一:  

2€欧盟统一清关费(Union handling fee)


1、政策官方定义与属性

Union handling fee(欧盟统一海关处理费),属于海关行政规费,不属于关税、不属于VAT,是欧盟为覆盖跨境小包风险筛查、单证审核、系统溯源、监管运维新增的专项收费,2026.11.1全欧盟强制统一执行。


2、硬性执行标准(无任何豁免)

  • 计费标准:

    2欧元/每件独立商品(Per Item)

  • 适用范围:

    所有非欧盟发往欧盟的B2C远程销售小包,0.5欧—149欧无货值门槛、无品类豁免

  • 退费规则:

    一经申报缴纳,永久不予退还(退货、扣货、销毁、弃货均不退款)

  • 叠加逻辑:

    与7月3欧固定关税独立并行、双重叠加


3、90%卖家踩坑的计费误区

❌ 错误认知:一个包裹只收2欧处理费
✅ 正确规则:按单品计费,多SKU混装全额累加

   举例:1个包裹3款不同饰品SKU

             固定关税:3件×3欧=9欧
             海关处理费:3件×2欧=6欧

单包额外硬性成本直接增加15欧元,低价铺货SKU彻底击穿利润底线。


4、IOSS终极边界

IOSS的唯一作用:简化远程销售进口VAT申报、避免买家到付税费。

IOSS不豁免3欧固定关税、不豁免2欧Union处理费,两套费用必须据实申报缴纳。


03
11月核心新规二: PID单品溯源强制申报


1、PID官方分类与申报规则

PID(Product Identifier)产品识别码,仅针对B2C远程销售进口货件强制,B2B大宗贸易无需申报。


共分三类,规则严格区分,禁止编造信息:

✅ M-PID(商家产品识别码)——100%强制必填
卖家店铺SKU、平台ASIN、独立站自定义商品编码,由卖家自主提供。一票货内每个独立SKU必须对应专属M-PID,禁止多SKU共用一个编码。
✅ NS-PID(制造商型号)——有则必填,无则免填
原厂产品型号,品牌货、定制货必须申报;白牌无型号产品,禁止虚构编码,空填即可。
✅ S-PID(国际条码)——有则必填,无则免填

EAN/GTIN商品条码,自带条码申报,无条码无需处理。


2、11月清关三大红线(触碰即退单/扣货)

① 禁止所有笼统品名:Gift、Accessories、Parts、Electronic Goods等模糊描述,系统自动拦截、直接退单;
② PID编码、品名、HS编码三者必须完全匹配,信息错乱直接标记高风险查验;

③ PID权属归卖家,货代仅负责录入系统,无法代生成、代编造PID资料。


3、PID底层合规逻辑

PID单品溯源 + Union单品计费 + DAC7税务数据,三套体系形成闭环:

海关知道你卖什么、卖多少、税费该交多少;税局匹配你的销售流水。以往靠模糊申报、低报货值、包税避税的漏洞,彻底被堵死。


  • 卖家通用SKU整理模板

必填字段
规范填写要求
内部SKU编码
店铺原始SKU,一一对应
商品全称
材质+功能+规格,禁止泛称
HS编码
完整6/8位精准编码
PID类型/编码
M-PID必填,其余有则填
品牌/型号
无品牌填No Brand,禁止虚构信息


04
改革核心基石:  事实进口商制度详解


1、核心权责变更

  • 权责核心变更:

旧规则由欧盟买家承担进口清关、缴税责任;新规直接将非欧盟卖家、跨境平台定性为事实进口商,买家完全免责,所有合规、缴税、稽查、处罚责任,全部由卖家/平台承担。

  • 新规则:

非欧盟卖家、电商平台直接定性为事实进口商,买家完全免责,所有合规、税费、稽查责任全部由卖家/平台承担。


2、卖家四大刚性责任

卖家需承担四大刚性责任:税费据实申报缴纳、PID溯源数据真实可查、产品合规(CE/标签/包装)达标、承担所有稽查追责风险,货代、买家均不背责。


3、核心监管影响

新规直接淘汰空壳公司、挂靠VAT的违规套利模式,无欧盟合规资质、无合规授权代表的卖家,无法正常清关出货。

同时,传统包税渠道彻底失效:PID单品溯源+据实计费+DAC7税务数据比对,完全封死低报、瞒报、模糊通关漏洞。一旦渠道爆雷,海关直接追溯卖家主体,引发罚金、税费补缴、店铺封禁等严重后果。


05
卖家风险等级自查

🔴 高危风险:低价铺货自发货卖家
单件叠加5欧硬性成本,直接击穿低价SKU利润;海量SKU需逐一整理PID,错漏即扣货,是本次改革淘汰重灾区。
🔴 高危风险:多SKU混装小包卖家
税费按单品累加、PID需逐SKU申报,成本失控+申报报错双重风险。
🟡 中风险:独立站自发货卖家
无平台兜底,自主承担全部税费、申报、溯源责任,定价与合规全靠自主把控。
🟢 低风险:合规海外仓备货卖家
B2B头程不适用小包双税费,仅需遵守产品与仓储合规,是现阶段最稳的长效模式。


06
四季度卖家合规落地策略


1、渠道合规整改:彻底淘汰不合规小包渠道

11月起,所有无法实现「单品据实计费+PID独立录入+税费透明申报」的包税渠道,全部列为高危渠道。
✅ 优先选择:支持M-PID单品申报、可提供完整清关回执、税费透明可查的正规自税渠道;
✅ 必核资质:货代系统已完成Union handling fee字段升级,可同步申报规费、关税、PID数据;

❌ 坚决停用:笼统申报、大包统一报税、不提供单品清关资料的灰色渠道。


2、资料合规前置:建立SKU合规档案

趁着10月窗口期,提前完成热销SKU合规建档,避免11月集中报错:
① 统一整改商品品名,删除所有模糊泛称,做到“一物一精准描述”;
② 逐SKU绑定M-PID、完善HS编码、材质规格、品牌信息;

③ 留存全套清关、税费、溯源资料,满足欧盟6年数据留存要求,应对DAC7稽查与海关回溯核查。


3、商业模式迭代:分层运营,适配新规成本结构

① 微利/无利润低价SKU:直接下架或调价,放弃靠低价走量的旧模式;
② 中高利润精品SKU:保留自发货模式,做好合规申报,精细化运营;

③ 长期布局卖家:重点切换海运头程+海外仓备货,规避小包双重税费与申报风险,适配欧盟长期合规趋势。


2026欧盟海关改革,7月是成本涨价,11月是行业洗牌,事实进口商制度是终极枷锁。

双税费叠加挤压低价利润、PID单品溯源封死申报漏洞、事实进口商追责杜绝灰色操作,持续十几年的「低价小包铺货+模糊清关+包税避税」模式,正式宣告落幕。


【声明】内容源于网络
0
0
深圳市开源通达供应链有限公司
只需一条线,便划到您期望的地点!
内容 56
粉丝 0
深圳市开源通达供应链有限公司 只需一条线,便划到您期望的地点!
总阅读1.3k
粉丝0
内容56