

初级市场资本筹集机制、中介微观结构与IPO折价经济学解析 Capital Raising Mechanisms in the Primary Market: Corporate Financing Pathways, Intermediary Microstructure, and the Economics of IPO Underpricing
一、初级金融市场的功能定位与直接资本形成机制
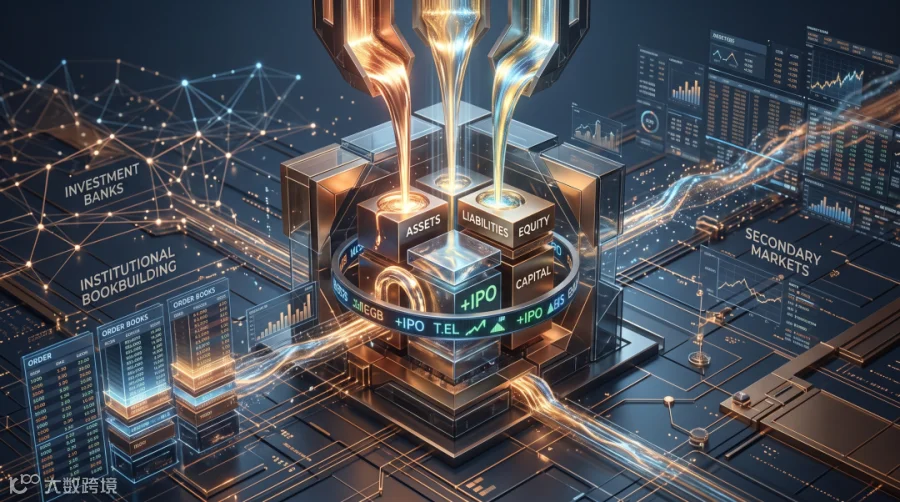
资本形成的直接通道:初级金融市场(Primary Market,亦称新股发行市场)是现代资本市场体系中实现资源配置与实体经济资本形成的根本枢纽。与二级市场(Secondary Market)仅提供既有证券流动性与持续价格发现功能不同,初级市场是企业直接获得新增外部资本的唯一金融通道。企业在初级市场上通过向资本提供者直接发行新发行的股权或债务凭证,能够直接扩充资产负债表右侧的权益或负债资本,并转化为左侧的现金资产或实物投资,从而完成实体经济的直接资本形成。
三方微观结构博弈:在微观结构维度,初级市场的资本配置呈现出由“资金需求方(企业)—中介机构(投资银行/承销商)—资金供给方(机构与零售投资者)”构成的三方博弈与协作网络。企业管理层根据项目投资回报率、债务杠杆率、资本结构优化目标及营运资金需求确定融资规模;投行作为核心中介,承担发行结构设计、尽职调查、合规注册、风险定价及销售分销等多重职能;而投资者则根据风险偏好与预期收益进行资本投放。
初级与二级市场的共生机制:初级市场与二级市场之间存在着深刻的共生依赖关系(SIFMA, 2024)。二级市场深厚的交易流动性与高效率的价格发现功能,为初级市场的发行定价提供了市场化基准;同时,二级市场所提供的持续退出通道,显著降低了投资者持有初级市场新发证券所要求的非流动性折价(Illiquidity Discount),进而降低了企业的加权平均资本成本(WACC)。反之,初级市场源源不断注入的高质量新发资产,亦是二级市场维持市场深度与投资选择的多样性源泉。
二、企业融资路径分化、中介微观结构与证券发行架构
2.1 私人企业与上市企业的融资路径演进
私人企业融资架构:企业的资本筹集架构沿着企业生命周期、规模扩展及信息透明度的演变呈现出鲜明的双轨分化。初创期与成长期的私人企业(Private Enterprises)由于经营历史较短、信息不对称程度极高且缺乏公开市场流动性,其融资主要依赖内部留存收益、创始人股权、风险投资(VC)、私募股权投资(PE)及银行借贷。私人股权融资通常伴随着较高的治理成本与严苛的附加条款(如清算优先权、反稀释条款及董事会席位要求),且由于证券转让受限,投资者要求较高的非流动性折价。
公众公司资本通道:当企业跨越上市门槛转变为公众公司(Publicly Listed Enterprises)后,其融资渠道实现了质的飞跃。首次公开募股(IPO)是企业由私人形态跃升为公众公司的里程碑式交易。上市后,企业可通过增发(FPO)、向合格机构投资者定向增发(QIP)、在市增发(ATM Offering)以及配股(Rights Offering)等多元化通道,在维持较高信息透明度与监管合规的框架下,高效吸收资本市场流动性。

2.2 主要资本筹集机制与发行架构对比
机制异质性分析:不同的资本筹集工具在目标投资者群体、监管合规成本、执行效率、发行折价率及对原有股东股权稀释效应上存在显著异质性。下表系统梳理了传统IPO与各类替代性融资工具的微观结构特征:
2.3 信息汇总与价格发现微观过程:路演与建账
建账机制的微观运作:在传统IPO发行中,投行作为主承销商(Bookrunner)主导了信息汇总与价格发现过程。相比早期固定价格发行(Fixed-Price Offerings),现代资本市场普遍采用建账(Bookbuilding)机制。承销商首先在红鲱鱼招股书(Red Herring Prospectus)中披露拟发行规模与初步价格区间(Filing Price Range);随后,公司管理层与承销团队开展全球路演(Roadshow),向潜在机构投资者推介公司基本面并收集投资意向(Indications of Interest)。建账过程允许承销商在不公开订单簿的前提下,动态评估市场需求弹性,并最终厘定发行价格(Offer Price)与股票分配方案(Benveniste & Spindt, 1989; Hanley, 1993)。
三、IPO折价现象的经济学逻辑与微观机制
3.1 折价的量化表达与“留在桌上的钱”
折价的数学定义:IPO折价(IPO Underpricing),即上市首日收盘价(P_close)显著高于一级市场发行价(P_offer)的现象,是全球资本市场中最具韧性且广泛存在的微观结构异象。折价率(R_initial)可量化表达为:
R_initial = (P_close - P_offer) / P_offer × 100%
“留在桌上的钱”之经济学迷思:对于发行人而言,首日股价飙升意味着公司在初级市场上以低于实际市场价值的价格出售了股权,两者的差额乘发股数量即为“留在桌上的钱”(Money Left on the Table = Shares_issued × (P_close - P_offer))(Ritter & Welch, 2002; Loughran & Ritter, 2002)。这部分资金本可直接转化为公司的留存资本,却在上市首日转移给了中签的投资者。历史数据显示,在1999—2000年互联网泡沫时期,美国市场留于桌上的资本高达660亿美元(Ritter & Welch, 2002)。为什么理性的企业管理层与专业的投资银行会普遍默许这种巨大的经济价值转移?这需要从经典经济学理论模型中寻求深层逻辑。
3.2 经典经济学理论模型框架解析
3.2.1 赢者诅咒模型 (Winner's Curse Model)
信息异质性与配售稀释:Kevin Rock(1986)开创性地将阿克洛夫(Akerlof)的“柠檬市场”逆向选择理论引入IPO市场。Rock假设市场中存在两类投资者:拥有私人信息的知情投资者(Informed Investors)和缺乏信息搜集能力的不知情投资者(Uninformed Investors/零售投资者)。当某只IPO定价过高(即价值低于发行价)时,知情投资者选择放弃认购,不知情投资者将获得100%的配售比例,从而遭受资本亏损;相反,当IPO定价偏低时,知情投资者涌入抢购,导致不知情投资者的配售比例被严重稀释(Rationing)。
不知情资本的补偿机制:这种“中签即亏损,盈利即被稀释”的非对称配售机制,使不知情投资者面临严重的“赢者诅咒”。如果IPO按无偏预期均值定价,不知情投资者的条件预期收益率将为负,其理性的选择是彻底退出初级市场。然而,由于知情投资者的资本总量不足以完全消化全球IPO发行规模,发行人必须依赖不知情投资者的资本参与。为了吸引不知情投资者留在市场中,发行人必须系统性地实施IPO折价,以使不知情投资者在考虑了配售稀释概率后的无条件预期收益率非负,从而弥补其承担的逆向选择风险(Beatty & Ritter, 1986; Lin et al., 2010)。
3.2.2 动态建账理论与局部调整现象 (Dynamic Bookbuilding & Partial Adjustment)
信息揭示与激励相容机制:Benveniste与Spindt(1989)基于机制设计(Mechanism Design)提出了信息揭示理论。在建账过程中,机构投资者拥有关于市场真实需求弹性的私人信息,但他们缺乏主动向承销商披露乐观信息的动力,因为真实的看涨表态会导致承销商抬高发行价,削弱其投资收益。为了诱导机构投资者真实揭示私人价值信号,承销商必须向其提供经济租金(Economic Rents)。
局部调整现象(Partial Adjustment):承销商通过“激励相容”的分配规则,向如实提供积极需求信号的机构投资者同时给予“更高的配售份额”与“局部价格调整(Partial Adjustment)”。所谓局部调整,是指当建账收集到的需求极为强劲时,承销商虽然会向上修正最终发行价(使其高于初始价格区间上限),但修正的幅度故意小于需求信号所暗示的真实价值增幅(Hanley, 1993)。实证研究证实,发行价向上修正幅度最大的IPO,其首日折价率反而显著更高(Benveniste & Spindt, 1989; Hanley, 1993)。这种折价并非定价失误,而是为了获取关键市场信息所付出的信息获取成本(Sherman & Titman, 2002)。
3.2.3 代理冲突、承销商声誉与“ Spinning ”假说
承销商与发行人的代理冲突:除了信息不对称理论外,委托—代理冲突(Agency Conflicts)提供了另一重要解释。Baron(1982)指出,发行人将定价权委托给主承销商,而承销商拥有关于市场需求的优越信息。承销商天然偏好折价,因为较低的发行价可以降低承销风险(在包销协议中避免库存积压)、减少营销推介精力,并确保新股顺利售罄。
“Spinning”现象与利益输送:此外,Loughran与Ritter(2002, 2004)以及UC Berkeley的深度研究揭示了更深层次的利益勾结机制——“Spinning(旋转木马/利益输送)”与买方关系维护。承销商通过将热门、高度折价的IPO配售份额分配给潜在客户公司的首席执行官(CEO)或高管的个人私密账户,换取这些高管在将来将本公司的投资银行业务交由该承销商包揽。在此机制下,企业高管个人获得了巨额个人财富增值,因而甘愿牺牲公司股东的初级市场融资额(Loughran & Ritter, 2002, 2004)。同时,Beatty与Ritter(1986)强调承销商声誉资本的存在限制了过度折价:若折价过低,承销商将失去买方机构客户;若折价过高,则将失去后续发行人客户。
3.2.4 噪声交易者与市场情绪假说 (Noise Trader & Investor Sentiment)
散户情绪与二级市场溢价:行为金融学视角的理论(如Ljungqvist, Nanda & Singh, 2006; Derrien, 2005)认为,二级市场上散户或噪声交易者(Noise Traders)的存在是驱动首日溢价的重要因素。在建账阶段,理性机构投资者意识到二级市场将在上市首日掀起散户追捧热潮。发行人与承销商故意折价发行,以诱导理性机构投资者充当中介参与一级市场认购,并在上市首日将股票高价抛售给情绪高涨的散户(Flipping),实现套利(Ljungqvist et al., 2006; Derrien, 2005)。
3.3 理性发行人默许折价与溢价飙升的深层动力学
发行人默许折价的深层原因:面对巨大的“留在桌上的钱”,企业创始人与原股东为何不采取更为激进的定价策略?前景理论(Prospect Theory)与公司长期战略揭示了理性发行人默许折价的深层心理与经济动力:
1. 财富心理学与前景理论(Prospect Theory):根据Loughran与Ritter(2002)的前景理论解释,在IPO过程中,公司创始人与原股东通常保留了绝大部分股权(例如80%),仅将少数股权(例如20%)进行公开发售。当市场需求极为旺盛、股票首日大幅飙升时,创始人虽然因20%的发售份额折价而损失了部分初级市场资金,但其保留的80%未售股权的账面财富大幅爆发。在财富快速增长的“好消息”掩盖下,创始人对于折价损失的边际痛苦感被显著钝化,从而不会对承销商的折价行为提出强烈异议。
2. 长期再融资与质量信号传递(Signaling & FPO Strategy):Welch(1989)的信号传递模型(Signaling Model)表明,高质量的企业会故意在IPO阶段实施折价,以此作为向市场传递公司优良品质的昂贵信号。低质量企业由于无法承受折价带来的真实资本损失而无法模仿。高品质企业通过IPO折价在市场中树立良好声誉,并建立广泛的二级市场流动性与投资者基础,从而能够在随后的再融资(SEO/FPO)中以更高的溢价实现规模更大的资本筹集,从长期弥补IPO阶段的折价损失(Welch, 1989; Jegadeesh et al., 1993)。
3. 品牌公关效应与禁售期后减持(PR & Lockup Expiration):首日巨大的股价增幅(Pop)能够引发财经媒体的爆发式报道与市场高度关注,为公司带来极大的公共关系与品牌广告效应(Aggarwal et al., 2002)。这种“信息动量(Information Momentum)”不仅能够增强客户与供应商对公司的信任,还能在禁售期(Lockup Period)届满时维持高股价,使原始股东在禁售期后平稳减持套现(Aggarwal et al., 2002)。
4. 法律诉讼风险规避(Litigation Insurance Hypothesis):在法治较为完善的市场中,IPO折价为发行人与承销商提供了一层隐性法律诉讼保险(Litigation Insurance)。如果IPO定价过于激进导致上市后股价跌破发行价,亏损的投资者极易发起关于招股书虚假陈述或定价欺诈的集体诉讼(Lowry & Shu, 2002; Hughes & Taylor, 1992)。故意留出足够的安全边际(Safety Margin)可以极大降低后续法律诉讼风险与和解成本。
免责声明 (Disclaimer)
声明事项:本报告所包含的所有分析、理论模型阐述及数据汇总,均基于学术研究文献与公开资本市场历史资料的交叉验证,仅供学术交流与资本市场微观结构研究探讨之用,不构成任何形式的投资建议、财务咨询或操作指引。本报告不对任何因使用本文内容而引发的直接或间接投资损失承担法律责任。金融市场有风险,资本筹集与证券投资决策需谨慎。
点击阅读原文链接搜索往期相关文章