01
先问一个不浪漫的问题
讲ESG案例,最容易讲成两种样子。一种是情怀片:雪山、草场、牧民笑脸,看完很感动,算不清钱。另一种是批评稿:企业做公益就是作秀、是营销费用,一棍子打死。
这两种讲法都帮不到企业里要做决策的人。一个可持续部门负责人,向董事会汇报时要回答的问题非常具体:这笔钱投下去,几年能看见什么?是纯成本,还是有一天能回到报表上?如果要长期投,凭什么让管理层在看不到回报的第三年不砍预算?
自然堂这个案例值得拆开,因为它把一条完整的链条走完了:在西藏日喀则种草、组织合作社、把高原植物研制成化妆品新原料、再用原料支撑高毛利产品,最后在招股书上体现为收入和利润。
顺着这条链走一遍,我们把每笔账的可信度讲清楚。
今日重磅福利
 自然堂集团:2025年度可持续发展报告
 美妆行业ESG白皮书
解读美妆行业在ESG方面的实践与挑战
 2026年中国企业ESG领先者报告
扫码回复【自然堂ESG】即可获得

(内部学员联系专属辅导员即可)
02
它到底做了什么:
先把事实摆上桌
自然堂品牌2001年创立时就把"喜马拉雅"写进了品牌定位,这是后面一切动作的起点。真正落地成项目,要到十五年后。
2017年
2017—2024年
2025年1月
2025年9月
03
生态账和社区账:
真实,但要分清谁在背书
种草这件事在生态上的逻辑不复杂。日喀则高海拔、冬季牧草短缺,土地还面临沙化。绿麦草既能防风固沙、改良土壤,又能当牛羊过冬的饲草。2024年单季产草400余吨,企业披露称可解决约3000头牛的冬季饲草。


让这个项目区别于"捐钱就走"的,是社区端的制度设计。草场承包权归村集体,村民出劳力参与种植和田间管理,企业出草种、技术和前期投入,不直接占土地;种出来的草一部分喂牛、一部分卖出去,收益通过合作社分红。
这套安排让村民从"被帮扶对象"变成"有维护动力的参与者"——草活着,他们才有饲草和分红。

公开可查的社区数据有两组。其一,新华社《经济参考报》报道,项目覆盖地区牧民人均收入同比增长约50%。其二,以拉孜县岗西村为例,四年累计现金收入119.9万元、饲草产值675万元;2025年3月第八季分红仪式上,单季分红95万元,惠及155户706人。

但生态效益数据(固碳量、生态系统服务价值)目前没有看到ISAE 3000级别的独立第三方核证;合作社增收数据来自企业和基金会披露,也没有独立的社会效益审计。
COP15案例、官方备案属于外部认可,但它们背书的是"项目真实存在、有代表性、原料安全",不等于对"减了多少碳、带动多少增收"做了财务级核验。
这个区分在ESG领域很关键:真实投入和精确计量是两件事,自然堂做到了前者,后者仍是待补的功课。
04
科研账:一朵高原花
为什么要研制约七年
生态和社区解决的是"对得起这片土地",让项目产生商业想象力的是科研线,主角是蓝玉簪龙胆。
这种花生在海拔2500—4800米的高山草地,藏药典籍里有应用基础,野生采集却不可持续。自然堂联合西藏农牧大学做人工引种和栽培研究。
关于研发年限有两个口径:企业公益项目和龙胆布局从2017年起步,而与西藏农牧大学正式开展人工引种、栽培技术研究从2018年开始,到2025年1月完成备案,历时约七年。
(如果从2017年项目布局算起则接近八年,本文统一采用"约七年"这个有明确研究起点的口径)
这七年走得并不匀速,一路上是一连串失败叠加,每一关都对应一个明确的技术动作:
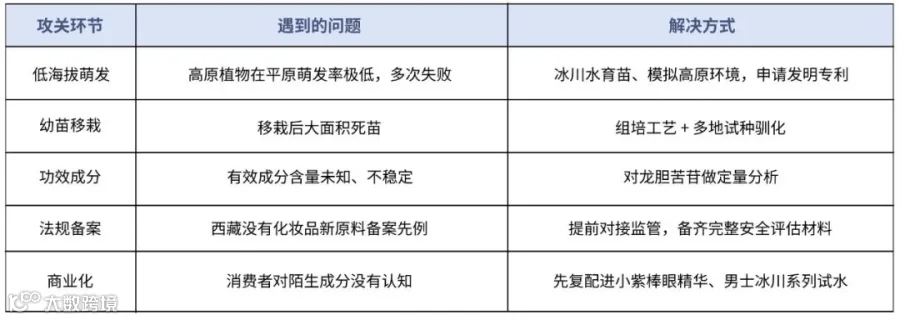
最终成果是一张备案凭证(国妆原备字20250008)加一项发明专利(CN119908276A,冰川水育苗与生态栽培方向),原料先应用在小紫棒日夜眼精华和男士抗皱线上。
05
商业账:
先看集团层面已经兑现的部分
ESG故事讲得再好,最终要回到经营结果。自然堂2026年4月二次递表的招股书,给了一组可以核查的2025年数据:
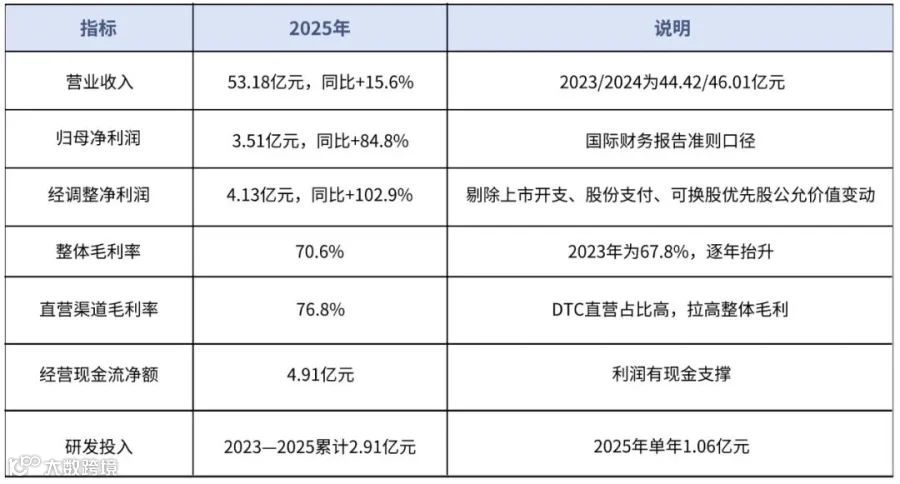
支撑这组数字的一个关键结构,是自研成分。招股书披露,使用自研成分的产品贡献了超过80%的收入,而国货同行这一比例普遍在20%—40%。
自然堂已有20多个自产原料、163人研发团队(硕士及以上约40%)、256项专利(另有约150项在审)、参与制定159项标准。
已经跑通的样板是更早的自研原料喜默因:这是一种源自喜马拉雅菌株的酵母成分,前后研制约11年,已应用到67个配方,企业披露其累计贡献营收超10亿元,核心单品小紫瓶累计销售约2500万瓶、终端零售超25.87亿元,自产比外购同类原料成本低约95%。
喜默因的作用是给龙胆花提供了一个内部参照:长周期自研原料这条路,这家公司确实走通过一次。
把这些连起来,能看到一个自我强化的循环:研发投入产生自研成分,自研成分同时带来成本下降和产品差异化,两者推高毛利率,毛利转化为利润和现金流,再反哺下一轮研发。这是自然堂商业账里已经被报表验证的部分。
06
给龙胆花单独算一笔账:
三情景里只有一条路成立
集团数据是"结果",但一个新原料项目在立项时面对的是"未知"。为了回答"龙胆花值不值得做、怎么做才值",下面搭建一个十年财务模型。
(请注意:这一节所有销售额、NPV、ROI都是作者基于公开参数做的假设推演,自然堂从未披露过龙胆花的销售预测。)
测算口径。龙胆花不直接卖钱,它加在成品里,所以先估"含龙胆花产品的年销售额",再乘一个"成分贡献系数"(这个成分对购买决策贡献多少)和毛利率,得到归因毛利;
扣掉运营费用、固定成本和资本开支,得到每年净现金流;最后按10%贴现率折回今天,减去八年研发的沉没投入,得到净现值NPV。
关键参数与依据:评估期2026—2035年;毛利率取70%,贴近集团2025年70.6%;贴现率取10%,落在消费品牌加权平均资本成本8%—12%的中值;八年研发沉没投入取中值3200万元,区间1700万—4200万元,由人力、安全评估、驯化组培、功效验证分项加总;市场锚点用2025年线上眼部护理市场约174亿元。
按三种战略定位分别推演十年:

压力测试下,把销售达成率、贡献系数、贴现率同时往坏处推,最坏组合NPV约−6231万元;盈亏平衡要求销售达成率不低于约53%(约合年化7950万元量级)。


这张表的重点不在某个精确数字,在一个量级判断:同一个原料、同一笔研发沉没成本,仅仅因为战略定位不同,结果从亏近三千万到赚六千万。
A情景最有迷惑性——它一直在卖货、账上有毛利,可把八年研发和资金的时间成本算进去,十年净现值是负的,意味着赚的钱没跑赢资金的机会成本。
B情景成立的前提也很硬:必须真的把龙胆花从"配料表上的一个名字"做成"消费者冲着它来买的主成分",并且组培量产的成本曲线要降下来。
C情景介于两者之间,适合作为组合策略的一环,但单靠它养不活这个项目。


这一步在真实企业里对应的是立项前的商业论证。它的价值不在预测得多准,在提前逼出一个战略选择:钱要投,就按B的方向投,停留在A等于慢性亏损。
至于三年监测期,则是B路径必须抓住的时间窗——窗口内把"龙胆花=自然堂"钉进消费者认知,等原料进入通用目录,心智壁垒已经建完。
07
闭环是怎么转起来的
又卡在哪里
把前六节压缩成一句话:自然堂用"生态修复—社区共富—科研转化—商业反哺"四个环,把一项ESG投入接进了自己的生意。
生态环为科研提供可持续的原料来源,科研环产出有壁垒的差异化成分,商业环用高毛利产品换回现金,现金和订单再回头支撑社区与保护,社区参与让生态保护不必年年靠企业输血。
四环里缺任何一环,链条都会断:没有生态,原料故事经不起追问,就是漂绿;没有科研,保护只剩投入、没有产出;没有商业,钱烧完项目就停。
这套打法能成立,有两个容易被忽略的前提。
第一,选题和品牌核心资产是强绑定的。自然堂2001年就占了"喜马拉雅"这个心智,后面种草、找本土植物,都是在加固同一条护城河,而不是另起炉灶做一件和生意无关的慈善。
选题一旦和核心业务脱钩,后面执行再规范,也很难走到变现。
08
写在最后:
这个案例能带走什么
如果只记住自然堂做了哪些好事,这篇文章就白读了。可迁移的是三条判断。
第一,ESG项目的成败,八成在选题阶段就定了。动手写方案、排甘特图之前,先回答一个问题:这件事和我的核心资产、核心业务是什么关系?关系越强,后面越容易形成闭环;关系越弱,越容易停在一份报告。
西藏日喀则的草还在按季种,龙胆花的产品刚上市,雪莲细胞团2026年3月也完成了备案,下一轮管线已经接上。它算不上一个已经盖棺定论的成功故事,更接近一套仍在运转、也仍有短板的方法。
这套方法值得看的地方,在于账能摊开算、短板敢摊开讲——ESG要在中国企业里真正立住,靠的就是这种透明度。


我建了一个专门的ESG数智化学习群!群内可以了解ESG行业大咖直播、最新的ESG资讯、上市公司ESG报告等;涵盖金融、互联网、新能源、智能汽车、咨询行业、建筑、环保等。
为ESG精英人群提供ESG资讯、行业资料、ESG行业大咖资源等。不仅能了解和学习ESG行业的相关知识,还能扩大自己的交际和人脉圈!
现在加入即领
【AI研报合集+ESG AI工具大礼包】
+
【50份各大行业ESG白皮书合集】
+
【ESG/碳重磅政策汇总+实用技能包】

想要入局ESG的同学,一定不要错过!