

跨境电商做合规,不是单纯把账务做平就可以。真正的落脚点在于业务架构分层分工、交易路径和业务实际相匹配,再对整体税负做动态统筹。不少中腰部企业和头部出海品牌之间的差距,往往就体现在有没有搭建适配自身业务的股权与交易架构,能不能做到平台全链路业务合规,以及实现无风险的税负优化。

作为跨境出海标杆,安克创新的竞争力不只来源于产品运营,其搭建的 “境内研发生产 + 离岸控股统筹 + 香港资金税务枢纽 + 海外属地运营” 五层合规架构更具参考价值。结合亚马逊交易体系,实现交易合规、税负可控、风险隔离与资本合规,也是当前大型跨境品牌主流的落地方式。
(一)架构设计与各主体职能划分
不同于多数中小卖家单一主体包揽全部业务、公私账务不分的粗放做法,这套架构依靠多主体切分业务职能、经营风险与利润,减少税务预警隐患,各主体权责边界清晰。
1. 境内上市主体:核心价值创造端
承担产品研发、方案设计、品控、供应链整合、品牌统筹等核心工作,是整个业务链条价值最高的主体。产品迭代、技术研发、品牌标准都由该主体输出,匹配对应核心利润,契合功能‑风险‑利润匹配的合规原则,降低转让定价风险。
境内主体归集研发、人力等各项成本,充分享受研发费用加计扣除政策,账务处理按照查账征收标准执行。
2. 开曼控股主体:顶层资本统筹
只负责股权管理、投融资、上市架构相关工作,不介入实际销售、履约经营,没有常规经营收支。主要作用是隔离经营风险,适配海外资本市场规则,简化跨境股权调整,规避CFC 反避税相关风险,不会出现空壳主体滞留利润的情况。
3. 香港全资子公司:资金与税务中转核心
承担全球资金归集、跨境结算、品牌授权、境外利润统筹,不直接面向消费者销售,对接各个海外属地子公司完成供货与服务费结算。借助香港本地税制以及内地香港税收协定,降低利润回流的预提税成本,同时完成多币种资金流转。
4. 海外属地子公司(欧美日等站点):终端销售履约
在亚马逊主要经营国家设立本地公司,负责店铺运营、仓储发货、售后以及当地税务申报。只留存本地运营对应的合理毛利,不截留集团核心利润,完成当地VAT 及所得税申报。
这里需要厘清一个行业误区:15%全球最低税只针对全球营收超过7.5 亿欧元的跨国集团,大部分中小跨境企业不受该规则约束,重点做好本地利润公允分配即可。
5. 境内采购子公司:完善供应链票据闭环
专门对接国内供应商采购,统一归集采购成本,完善进项票据链条,解决货源票据不全的问题,满足国内查账征收要求,减少无票成本带来的税负抬升。
(二)亚马逊平台实际交易安排
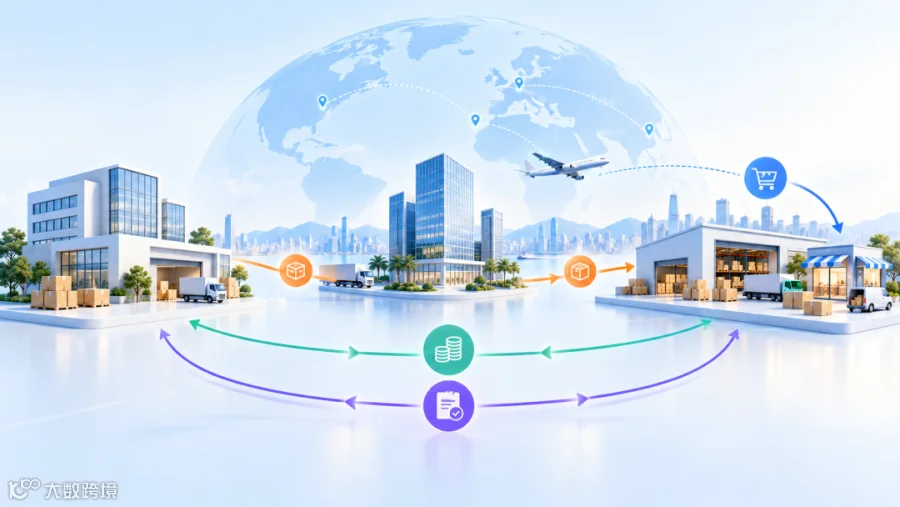
安克创新绝大多数 B2C 业务跑在亚马逊平台,已经形成货物流、资金流、发票流、订单流互相印证的业务模式,规避刷单、货值错报、资金体外循环等常见风险。
完整业务链路:境内主体完成研发与供应链整合→香港主体向海外属地子公司批量供货→海外子公司备货海外仓→亚马逊产生零售订单→本地仓库发货履约→平台回款至海外属地主体→利润归集至香港主体后合规回流境内。
亚马逊店铺全部由海外属地主体注册运营,店铺、收款、纳税主体保持统一,不使用第三方或者个人账户代收回款。平台佣金、广告投放、仓储售后等运营支出全部入账,允许做税前扣除。
海外仓备货业务选用 9810 模式,利用离境核销、汇总申报的优势加快出口退税。零售订单报关货值和订单、回款数据互相校验,规避低报货值等问题,退换货业务也依照跨境退运免税政策处理。
(三)集团税务与税负优化思路
它的税负优化不属于套利避税,而是依靠架构分层、功能匹配、用好政策实现集团整体税负最优。
境内主体归集完整成本,享受研发加计扣除,区分退税、免税业务场景落实出口增值税相关优惠,业务凭证完整,适配查账征收监管。
香港主体满足商业实质、受益所有人等条件,依托内地香港税收协定,分红预提税率可以降到 5%,减轻资金回流税负;区分主动经营和被动投资收入,遵从香港FSIE 免税相关细则。
各个海外子公司按期完成本地税种申报,留存完税材料,申请境外税收抵免消除双重征税。海外主体只保留 5%-8% 的合理运营毛利,遵循独立交易原则,降低反避税调整风险。
关联交易定价公允,利润按照各主体投入与功能分配,不人为转移利润,减少转让定价稽查隐患。

S 公司主营 3C、家居品类,销售渠道覆盖亚马逊、独立站,属于体量中等的精品卖家,同时存在部分无票采购。对比安克创新重资本多层架构,这家企业落地一套轻量化三层架构,适配中小卖家2026 年查账征收的监管环境,具备较高的可复制性。
(一)轻量化三层业务架构
架构设计追求业务合规、税负可控、运营成本可控、风险隔离,没有多余空壳主体,每家主体都承担实际业务。
1. 境内运营主体:境内核心纳税主体
统一负责采购、推广、订单管理等业务,区分票据齐全订单和无票零散订单适配不同出口方案,完善账务凭证,争取小微企业所得税优惠。
2. 香港中间主体:资金税负缓冲
聚焦回款归集、跨境资金流转、品牌授权,只满足基础商业实质,依靠税收协定降低资金回流成本。
3. 海外属地运营主体:平台本地合规载体
在核心销售国设立本地公司,用于店铺注册和本地税务申报,负责发货售后,不沉淀大额利润,规避第三方店铺带来的合规风险。
(二)平台交易模式的组合应用
结合自身货源情况,采用多出口模式并行,区分备货形式和票据情况,防止模式错配引发风险。
有完整进项票据的爆款订单,采用9710、9810模式完成出口与海外仓备货,正常办理出口退税,报关、履约台账做到批次可追溯。
面对小批量、多品类、缺少进项票的零散货源,在合规前提下使用 1039 市场采购贸易模式实现免税出口。需要注意该模式有明确适用边界,仅限碎片化小单业务,不能拿来处理大额标准化爆款,以此规避私户收汇、账外经营等违规行为。
全部平台回款流入对公账户,广告、物流、仓储费用留存凭证正常抵扣,保证四流一致,应对金税四期的数据核查。
(三)精细化税务管控落地
中小卖家的合规重点,是在不触碰红线前提下充分用好现有政策,而不是一味追求低税负。
企业控制经营规模,维持小微企业所得税优惠资格;完整归集各项运营成本,补齐零散业务合规凭证,避免账面利润虚高。
出口业务分开核算退税订单和 1039 免税订单,单据相互隔离,防止混同造成视同内销征税,按时完成收汇和申报,保住退税、免税资质。
海外利润通过香港主体合规归集,利润分配和业务职能匹配,规避 CFC、转让定价风险;海外当地完成申报,利用境外税收抵免消除双重征税。
内部搭建订单、报关、资金、票据台账,定期自查关联交易、成本合规情况,提前化解税务预警风险。
1. 架构选择看企业体量,切忌直接照搬
大型品牌适合多层架构,兼顾资本运作、全球税负统筹和风险隔离;中小卖家优先轻量化方案,重点控制落地成本,够用的架构才是合适的架构。
2. 出口模式必须匹配真实业务场景
两个案例共同的经验,就是结合票据、备货、订单属性选择9610/9710/9810/1039 出口模式。业务场景和报关模式错配,很容易出现无法退税、海关核查、税务预警,也是现阶段跨境电商合规的基础。
3. 税负优化的前提是合规优先
无论大小卖家,合理降负依靠业务架构、利润匹配以及政策红利。过去漏洞式节税路径已经行不通,精细化常态化合规是大趋势。
4. 守住风控底线:业务真实,四流闭环,利润公允
两家企业能够平稳运行的底层逻辑,就是拒绝账外循环、虚假交易、利润错配,适配金税四期与跨境联合稽查的监管要求。

同心企服成立于 2006 年,深耕财税服务 20 年,凭借 TSC5 级涉税机构最高信用评级(全国排名前700)的专业团队,为中小企业提供一站式全维度财税解决方案,以“业财税 + 数字化”优势,助力企业规范降本、提升长期价值。
针对国内/跨境电商、多平台/店铺数据混乱、成本核算不准、税务风险等问题,提供全链路规范方案:
-
多平台数据自动化整合(ERP系统对接) -
香港转口贸易优化、跨境收汇规范搭建 -
应对平台信息报送,历史风险清理
从业务诊断到系统落地,全程陪跑实现"业财一体"高效管理:
-
先诊断业务端财务痛点,输出改善建议 -
再落地财务工具嵌入业务流程(如凭证模板、账期管理) -
后赋能数据驱动经营决策(如利润分析、库存优化)
-
顶层架构设计(股权架构搭建、财税规范整体布局) -
历史财税问题梳理、潜在隐患整改修复 -
专项涉税规范服务、全流程涉税处理

联系我们



扫码提供专业服务
