
点击蓝字

关注我们
印度印染集体停产,全产业联动倒逼政策保供稳价
受染料、化工助剂价格涨幅超100%、核心原料外流、本土供应短缺影响,印度爆发大规模印染企业停产行动。泰米尔纳德邦蒂鲁普尔460家印染厂率先停工,
这场停产行动还迅速蔓延至周边地区。佩伦杜赖SIPCOT工业园区超过55家相关工厂同步加入,埃罗德地区400多家印染、水洗企业声援,纳马卡尔地区也有大量相关企业参与。当地多座污水处理设施随之停止运行,纺织加工产业链受到明显冲击。
面对原材料涨价,印度印染企业选择集体停产,试图通过联合行动争取政府支持,要求限制关键原材料出口、保障国内供应。

停产引发产业链连锁停摆,当地18座公共及多家私人污水处理设施同步停运。作为印度重要纺织加工基地,蒂鲁普尔日加工面料2800吨、日产值16.8亿卢比,吸纳5万余人就业,此次停产不仅造成巨额产值流失,每日还损失约840万卢比税费,地方纺织经济遭受重创。
行业协会直指危机根源:本土染料关键原料大量出口邻国,造成国内紧缺、价格疯涨。为此全行业联合施压政府,要求限制核心原料出口、保障国内供应,通过统一抱团行动,成功争取到政策对话与调价自救的主动权。

中国印染行业,近半企业亏损,陷入两难困局
同样面对染料涨价,国内印染行业处境更为被动,整体陷入“涨价丢订单、不涨价亏成本”的恶性循环。2026年上半年,全国2043家规上印染企业亏损面达38.13%,二季度进一步攀升至43.96%,近半数企业亏损,行业利润率跌至2.08%,且出现“产量微增、利润大幅下滑”的反常态势。
原料成本暴涨是核心压力来源。绍兴市场数据显示,印染关键中间体H酸价格从4.5万元/吨飙升至12万元/吨,部分报价突破20万元/吨;常用活性染料GSPN黑涨幅超50%,单日消耗2吨的印染工厂,仅此一项每日新增成本2万元,企业利润被快速吞噬。
相较于印度行业抱团维权,国内行业短板凸显:产能过剩、中小厂扎堆,长期依靠低价抢单,对下游毫无议价能力。原料涨价后,新增成本无法有效向下传导,只能内部消化。更关键的是,本轮涨价周期中,中小染厂涨价诉求强烈,但头部企业调价谨慎、集体观望,行业无法形成统一涨价节奏,进一步固化了全行业亏损承压的局面。

成本向下传导,织造厂成最大夹心层
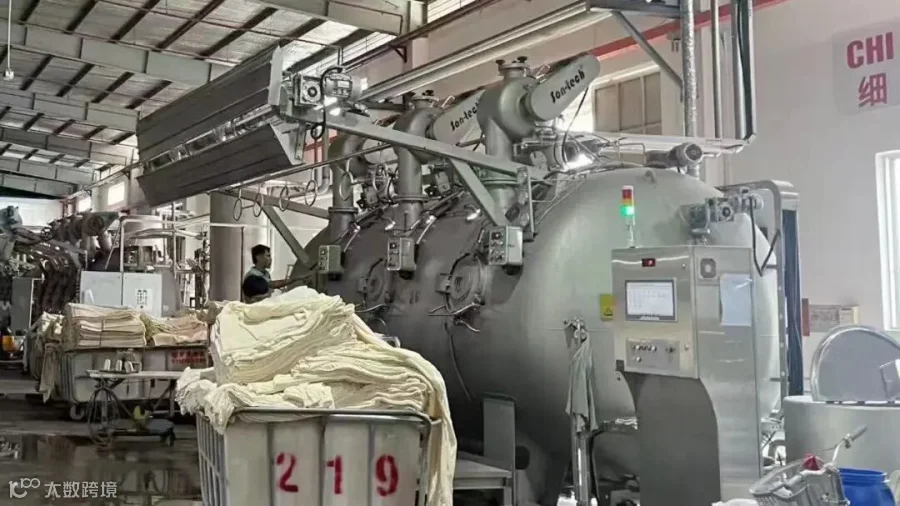
染料涨价并非只冲击印染环节,而是沿供应链层层传导,让中小织造企业经营压力陡增。虽染料非织造直接原料,但面料成品必经染整工序,染厂成本上涨后,会通过上调加工费、加收染化料差价等方式转嫁压力,直接推高织造企业生产成本。
织造厂核心痛点是成本浮动、订单锁价。纺织订单从接单到交货存在周期,签约时已锁定售价与利润,期间染费突发上涨,新增成本只能自行承担。每米面料几毛钱的染费涨幅,叠加数万米订单体量后,足以吞噬大部分利润,甚至造成订单亏损。
与此同时,下游服装品牌、贸易商自身承压,坚决抵制面料涨价,让织造厂两头受压。叠加染厂原料短缺、排期波动导致的交货延期、坯布库存积压、资金占用等问题,中小织造厂频繁出现“接单有利润、交货亏本金”的被动局面。
短期价格波动暴露长期结构顽疾
中印行业应对差异的背后,是纺织产业链的结构性差距。印度行业通过统一联动、政策博弈争取生存空间,国内行业却因无序低价竞争、定价机制缺失,长期处于产业链弱势环节,成为成本波动的最终承压方。
染料涨价是阶段性行情,但暴露的问题长期存在:上游原料定价强势、中游印染织造无序内卷、下游终端持续压价,产业链利润分配失衡、成本传导机制失灵。
此次危机为行业敲响警钟:依靠低价内卷、被动扛压的模式已不可持续。未来纺织产业链亟需建立灵活的成本核算、价格联动与上下游协商机制,摒弃无序竞争,打通成本良性传导通道,才能真正化解周期性成本风险,保障行业稳定
来源:网络