


点击蓝字
关注我们

产业观察 · 锂电材料资本局
一笔算得过来的账,一次战略重心的彻底回归
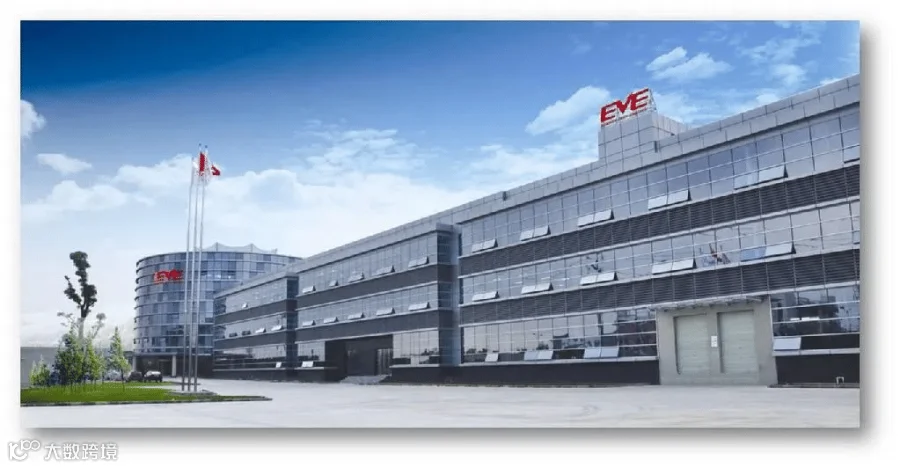
一家全球储能电池出货量第二的企业,把手里唯一的隔膜合资股权卖了。
交易速览
▎公告时间 9月24日,亿纬锂能将所持湖北恩捷45%股权以11.5亿元转让给上海恩捷
▎交易结果 亿纬锂能不再持有任何股权,湖北恩捷正式成为恩捷股份全资子公司
▎标的体量 规划16条湿法隔膜产线、年产能16 亿平方米、总投资52亿元,2024年8月全线贯通
▎一句话定性 不是被迫割肉,而是一次主动的资产置换
01 湖北恩捷刚扭亏,为什么现在卖
这笔交易的时间点很关键。湖北恩捷2025年全年净利润亏损476.98万元,2026 年上半年营收10.40亿元、净利润2.26亿元,半年利润已超过去年亏损额。产能爬坡最难的阶段刚刚走完,合资工厂开始赚钱了。
亿纬锂能选择在此时卖出,回报是实打实的。11.5亿元对应45%股权,湖北恩捷整体估值约25.56亿元,较6 月底16.19亿元净资产溢价约57.75%。亿纬锂能拿回的不只是本金——2021年认缴的7.2亿元注册资本,五年时间兑现了约4.3亿元的投资收益。
从财务角度看,这是一笔算得过来的账:在资产从亏损转向盈利、估值处于合理区间的节点退出,比在亏损期甩卖或在盈利高点死守都更务实。
02 退出隔膜,是为了集中火力干主业
"旨在进一步优化公司资产结构,集中优势资源发展主营业务,同时可适当回收投资成本、兑现部分投资收益,提升资产流动性。"
—— 摘取自亿纬锂能公告
这不是孤立的资产处置。亿纬锂能近两年正在系统性地收缩上游投资版图:从锂资源到负极材料,从贝特瑞到柴达木兴华锂盐,曾经密集铺开的上游合资项目正在逐一调整。退出湖北恩捷,是这场"瘦身"中最具标志性的一步——隔膜曾是亿纬锂能锁定供应链安全的核心棋子,现在这颗棋子被主动放弃了。
资金去向比退出本身更能说明问题。2026年3月至4 月,亿纬锂能11天内连续披露4个国内扩产项目,合计规划产能约230GWh、投资约230亿元;转让湖北恩捷前几天,公司刚与Fluence签下206GWh供货协议。
亿纬锂能在把从上游收回的每一分钱,都压向了电芯主业。
03 隔膜行业变了,合资的性价比正在下降
亿纬锂能退出的另一个深层逻辑,是隔膜行业的供需格局和竞争逻辑已经不同于2021年合资建厂时的语境。
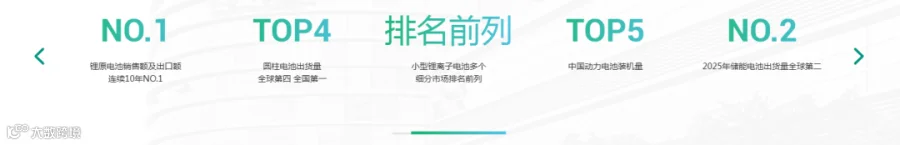
2021年入股湖北恩捷,核心诉求是保障隔膜供应安全——在当时的供需环境下,用股权绑定上游产能是行业通行的做法。但2022至2025年,隔膜行业经历了从供不应求到产能过剩的剧烈切换,价格持续下行,湖北恩捷 2025 年全年陷入亏损。
更关键的是,行业正在从"产能为王"转向"精细化运营提效益"的阶段。
合资架构下的决策沟通成本,在价格竞争激烈、需要快速响应客户需求时反而成为负担。恩捷股份全资控股后,可以统一调度湖北基地的产能和客户分配,减少协调成本。对亿纬锂能而言,与其保留一个需要持续沟通协调的合资股权,不如把资源收回,让更擅长隔膜运营的恩捷股份全权打理。
04 对亿纬锂能:一次战略聚焦的确认
2026年上半年储能电池出货 44.46GWh、同比增长 54.88%,储能出货量首次超过动力电池,位列全球第二。
同期资产负债率达 63.6%,经营活动现金流转为净流出 3.88 亿元。
卖掉湖北恩捷回收的 11.5 亿元现金,对正在大规模扩产电芯主业的亿纬锂能而言,是一笔及时的资金补充。
结语
亿纬锂能卖掉湖北恩捷,不是一次简单的"退出",而是一次有账可算的资产置换。合资工厂刚扭亏、估值合理、溢价退出,回收的 11.5 亿元流向确定性更高的电芯主业。
隔膜行业的合资逻辑已经变了——当产能不再是稀缺资源,用股权绑定上游的必要性随之下降。
亿纬锂能把棋子收回手里,押注的是储能电池出货量全球第二的地位,能靠电芯本身的竞争力守住,而不是靠对上游的股权控制。
下一期,我们转换角度。以恩捷股份的角度再次带入本次股权回收的都造成了哪些多米诺骨牌效应~!
(声明:文章系经过网络检索相关文章、研报等数据整理,仅代表个人观点的输出。数据来源:亿纬锂能关于转让参股公司股权的公告,国信证券、中信建投研报及行业公开报道。如需转载,请后台私信。)

往期回顾
1000万Pre-A轮,补上广西隔膜缺口南宁盈博莱获北部湾产业直投基金注资
通过!9.15亿收购埃福思,获深交所受理洁美科技:从“离型膜龙头”到“材料+设备”双平台
华信新材两个膜材料项目进入试生产,2亿元投资撬开光学与新能源膜材赛道
顺铉新材二期落子宜兴,“小巨人”的 PI 膜扩产棋局
天行健新材撤回北交所 IPO,一家改性塑料企业的三重结构性压力
10万吨光学膜落子南京六合,通利集团想从区域龙头做成“链主”
议程发布 | 聚焦技术创新、工艺迭代、新赛道掘金与出海风控,模切涂布产业大会10月28日深圳见


分享
收藏
在看
点赞