


提要:目前,云南可可正从分散种植探索迈向产业化布局。但规模扩容与配套能力能否匹配,是行业需要理性审视的现实问题。对于仍处在探索阶段的云南可可而言,比单纯追求种植面积增长更重要的,是推动规模与市场容量、产业配套和供应链承载能力相匹配,在增长与调控之间寻找适合自身的发展节奏。
在国内热带特色农业赛道中,咖啡产业已逐渐形成规模化、品牌化的发展格局,而可可作为小众、高附加值作物,正成为滇南地区探索林下经济转型升级的一个新方向。
近年来,西双版纳勐腊县将可可产业作为林下经济提质增效、农民增收、乡村振兴的重要抓手,编制《勐腊县林下经济可可产业高质量发展三年行动方案(2026—2028年)》《勐腊县可可产业高质量发展专项规划(2026—2035年)》,提出到2028年建成10万亩可可种植基地,2030年实现可可干豆年产量700吨以上,并推动种植、加工、品牌、文旅等环节逐步形成产业链。云南可可正在从过去较为分散的种植探索,走向更加系统的产业化布局。

橡胶林下种植可可 图源:网络
与此同时,行业也存在理性探讨的声音——云南可可产业仍处于早期阶段,真正需要补齐的短板不只是种植规模,更多是在品种、技术、加工和市场,过快扩种是否可能带来新的供需矛盾?对于尚在起步阶段的新产业,规模扩容之后,产业配套、技术支撑、市场承接能力能否同步匹配,是关乎产业可持续发展的重中之重。

01
先看产业,林下禀赋孕育了特色基底
可可是典型的热带作物,对温度、水分、遮阴等条件有较高要求。
从全球来看,可可种植主要集中在西非、美洲和亚洲三大区域。西非是全球可可豆的核心产区,以科特迪瓦、加纳两国为主力,产量约占全球总量的六成;美洲则是可可树的发源地,以厄瓜多尔、委内瑞拉、秘鲁等国为主要生产区域,拥有丰富的可可种质资源;亚洲产区产量相对较小,主要集中在印度尼西亚以及临近的东南亚地区。

加纳东部省一处可可种植园,种植户晾晒可可豆 图源:新华社
那么,勐腊为什么会选择可可?
从自然条件看,云南勐腊地处北回归线以南,拥有充足的热量、丰沛的降水和温润的林下湿度,契合可可树喜温、耐阴、忌强光的生长特性,是国内为数不多的优质可可适生区。自1959年引种可可以来,勐腊经过长期试种和种质筛选,近年来进一步依托天然林、橡胶林隙地开展林下套种。与占用新增耕地的传统农业扩张模式不同,林下种植所强调的是对既有生态和产业空间的再利用,在不改变原有土地利用格局的情况下,增加新的经济产出。在既有产业空间里增加新的经济层,也是林下经济重点关注之处。
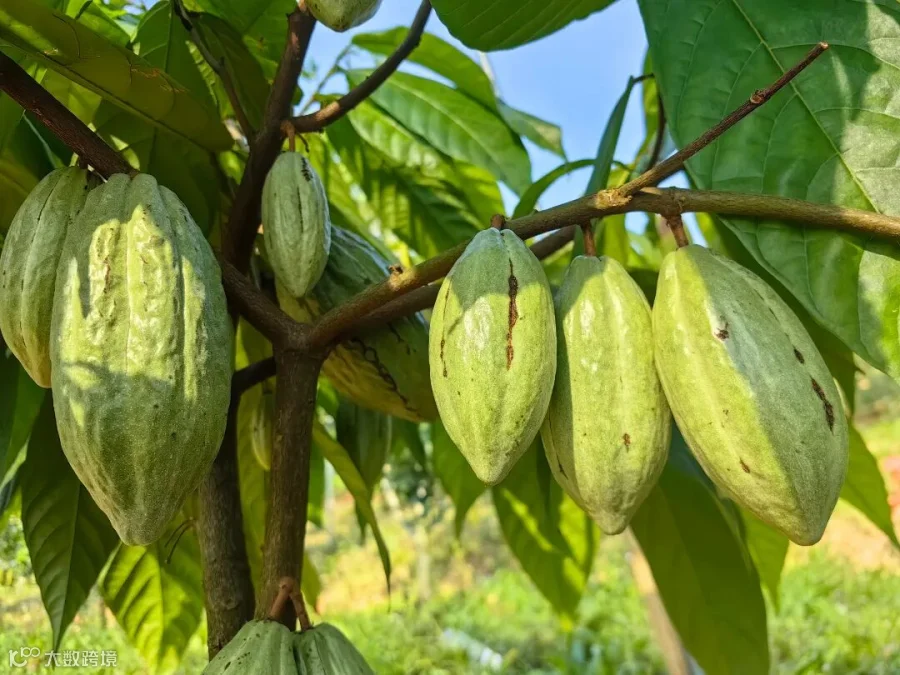
西双版纳可可 图源:网络
当前,云南省也在加大力度推动林下经济发展。2026年5月,云南省林业和草原局在有关提案答复中指出,全省林下经济仍存在资金投入分散、基础设施建设不足、精深加工不足、品牌塑造滞后、经营主体发展存在瓶颈、科技成果供给不足等问题;6月,《云南省林下经济高质量发展行动方案(公开征求意见稿)》提出,到2030年全省林下经济综合产值达4000亿元。
因此,从产业政策和资源利用角度看,滇南地区探索可可产业并不是孤立的产业选择。
02

“适合”与“规模化”,要看产业链
农业产业最易产生的误区,是把自然适宜性直接等同于产业可行性。一个地区能否形成成熟产业,还需要回答一系列问题,诸如:谁来种?种什么品种?亩产能够稳定到什么水平?产品卖给谁?......这些问题其实比种植面积更为重要。
从全球市场看,可可本身就是一个高度国际化的产业。国际可可组织(ICCO)发布报告显示,2024/25年度,全球可可总产量同比增长8.5%,达到473.3万吨;全球可可研磨总需求同比减少3.3%,至464.9万吨;全球可可供应过剩预计3.7万吨。此外,全球可可生产高度集中,产业价格、气候、病虫害以及主要产区的供应变化,都可能迅速传导至全球。
所以云南发展可可,面对的是一个已经存在数百年、产业链高度成熟的国际市场。
国内市场同样如此。我国可可原料长期高度依赖进口,据中国食品土畜进出口商会数据显示,2026年1-7月,我国可可及制品累计进口7.9亿美元,同比下降8.7%;而进口数量达到11.19万吨,同比增长22.6%。可以看出国内市场需求与国际供应之间的复杂关系:国内消费需求真实存在,但原料供应、价格以及产业链稳定性,仍然受到国际市场和贸易环境影响。
这也向云南抛出了值得思考的问题:国产可可究竟要解决什么问题?是替代一部分进口原料,还是形成具有云南特色的高品质可可?
03
横向看海南,从“能种”走向“产业”并不容易
视野放大到全国,会发现可可产业并非云南独有。海南是我国较早开展可可种植和产业探索的地区,也是目前国内重要的可可种植区域之一,主要分布在万宁、琼海、文昌等热带丘陵地区。
资料显示,海南可可产业发展也经历了高峰与低谷,2002年前后,可可种植面积曾达到1万多亩,但受消费水平、深加工体系等因素制约,可可豆销路遇阻,随后种植面积一度萎缩至2000亩左右。此后,随着科研持续推进和新品种应用,海南可可产业重新进入标准化、规模化探索阶段。2024年,“香可16号”等品种推动当地可可种植面积扩展至7000亩,万宁等地也开始探索将可可种植与热带农业、植物园体验和文旅消费结合。
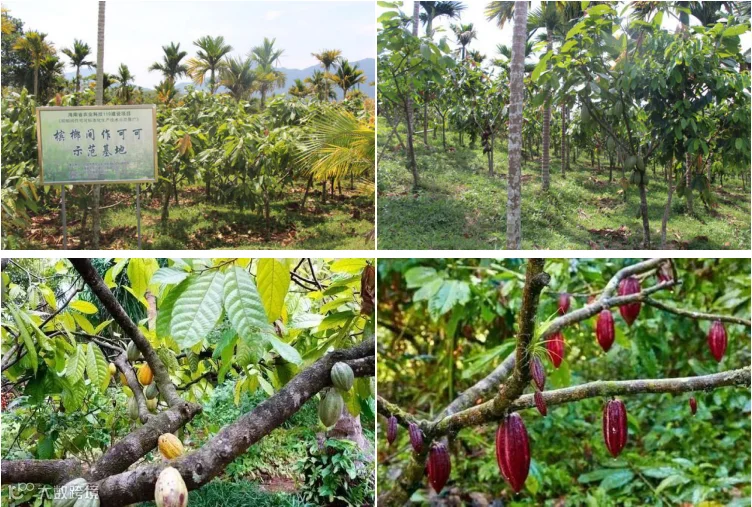
位于万宁的可可种植园 图源:网络
在传统农业发展逻辑中,“规模化”意味着更高效率。规模扩大,可以降低部分生产成本,也能够提高企业进入意愿,为加工设备、科研成果转化、物流体系和品牌建设提供基础。但农业产业规模一旦形成,退出成本往往高于进入成本。
即便是在海南这样典型的热带农业区,可可也未迅速成为大宗农业品种,更多的是处于特色化、试验性和产业融合探索阶段。这也表明,新产业从“能种”到“规模化”,通常需要一个漫长的验证过程。
站在今天看,云南可可显然存在值得探索的产业空间。一方面,国内可可原料供应仍具有较高的进口依赖度,供应链多元化、本土化配套的需求持续提升,为云南可可产业预留了市场空间;另一方面,全球可可产业常面临气候、价格、产区变化等多重不确定性,云南本土化生产至少能够成为国内供应链多元化的补充,提升产业供应链韧性。
同时,云南具备发挥比较优势的基础条件:依托西双版纳独特的热带生态条件与科研资源,可深耕特色种质资源保育与培优,打造风味差异化优势;依托面向南亚东南亚区位优势,探索跨境产业链模式;依托林下经济发展,开发地域辨识度高的特色可可产品......
这一点,可以从近年来企业实践中看到变化。早期以冷萃冻干咖啡切入市场的知名新消费品牌“三顿半”,在西双版纳勐仑自建农场,种植约1.5万棵可可树,并和当地农户建立合作联系。2025年,三顿半推出“种植园系列·在云南生长”,将云南可可与牛干巴、奶白酒、叶子红糖等云南地方风味组合,形成特色巧克力产品。

三顿半云南可可产品 图源:三顿半

04

可可需要怎样的一条云南路径
企业进入种植端,虽不能直接证明某种产业路径一定成立,但至少反映出一个趋势:可可正在从单纯的农业生产对象,逐渐进入品牌企业对于原料、品质和供应链的长期管理视野。如果未来更多企业从消费端、加工端向种植端延伸,那么云南可可产业有可能形成不同于传统“大基地—大宗原料”的发展路径,在区位优势叠加之下,还可以进一步探索与周边国家在种质、加工、贸易和消费市场方面的产业联系。
对于规模边界,产业发展需要规模,但是规模也不应该成为产业发展的唯一目标。尤其是仍在探索阶段的特色产业,引导种植规模与市场容量、加工能力、技术水平和供应链承载能力保持相对匹配,看似是所谓的“克制”,实际更像是产业调控能力的培养。
云南可可产业的成长,是国内小众特色农业转型升级的一个缩影。不同于大宗农作物以规模为核心的发展逻辑,可可高质量发展更重要的在于适配性最优化。未来,云南可可产业能否把机会变成产业,把产业变成供应链,更重要的是能否进一步沉淀为产业韧性和长期价值,这或许比追求种植面积的增长更值得关注。
往期推荐
|
|||
|
|||
|
本文作者 | 媒体资讯中心 陈虹羽
