

DAILY LNG PRICE REPORT ·
天然气价格日报
今日为周六,重庆石油天然气交易中心无新 LNG 成交记录。本报告以 10 月 9 日同平台可审计快照为价格基准,10 月 10 日仅作定性判断;全国工厂平均出厂价、单日涨跌、海陆价差三项均不作拼接或插值,空缺处如实标注"未核实"。
一、今日速览
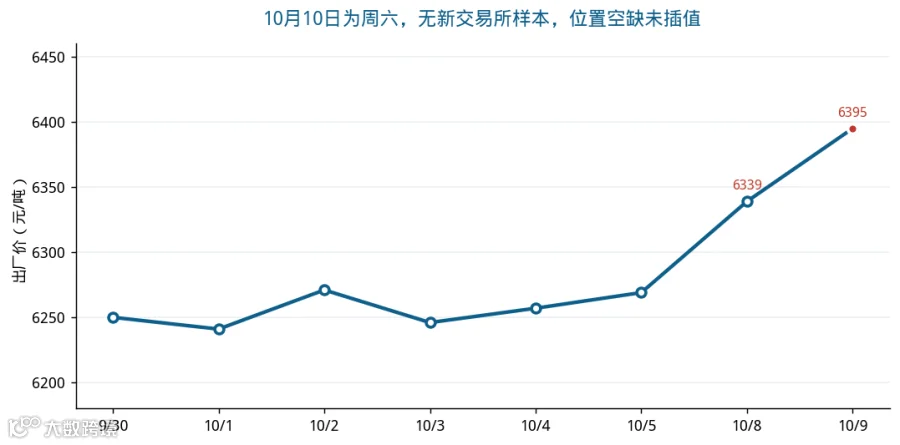
10 月 10 日为周六,没有新的交易所级现货样本。当前最近的有效交易日是 10 月 9 日:国产液厂挂牌均价 6339 元/吨,接收站挂牌均价 6705 元/吨,接收站高 366 元/吨;对外开工率 48%(133 家中 69 家检修、停产、停报或内销)。10 月 10 日行业自媒体报出 6382 元/吨均价,但缺原始页面与统一采集时点,不作为正式日报数值。
6339国产液厂挂牌均价(元/吨)
6705接收站挂牌均价(元/吨)
366挂牌价差(元/吨)
48%液厂对外开工率
6277中心最近一笔成交(华北,元/吨)
09:00本日报采样基准
二、为什么今天没有"今日价格"
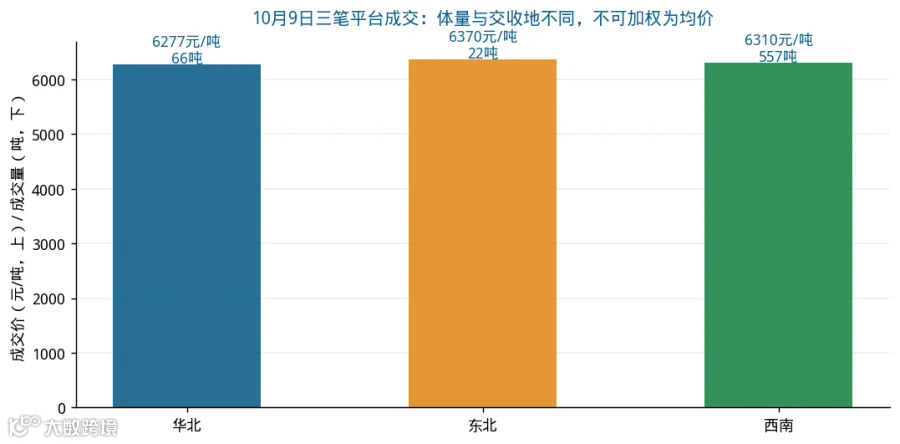
重庆交易中心 10 月 10 日公告页面没有新的 LNG 成交记录,最近一笔为 10 月 9 日华北 6277 元/吨、66 吨。该笔是单笔成交,不是 CLP 全国指数或区域均价,不能外推为全国市场水平。
行业自媒体当日报出 133 家统计工厂中 70 家检修、停产、停报或内销,对外开工率 47%,均价 6382 元/吨。但该数字与 10 月 9 日的"69 家/48%"只差一天,且原始页面无法抓取,无法确认其统计是否已包含 10 月 10 日价格变动。同理,生意社口径的"10 月 10 日基准价 6152 元/吨、日涨 2.43%",其材料注明因周六停更,实际属于 10 月 9 日快照——这提醒我们:周末日报必须优先采用原平台发布日期,不能把前一日价格重新贴成当日价格。
三、10月9日快照:同一平台可审计
|
|
|
|
|
|---|---|---|---|
|
|
|
6339 元/吨 |
|
|
|
|
6705 元/吨 |
|
|
|
|
366 元/吨 |
|
|
|
|
48% |
|
同一平台、同一统计序列下,10 月 9 日国产挂牌较 10 月 8 日上涨约 47 元/吨,接收站挂牌上涨 28 元/吨。这是趋势判断,不是全国成交量加权结果。
四、海陆挂牌:连续两日约 370 元/吨
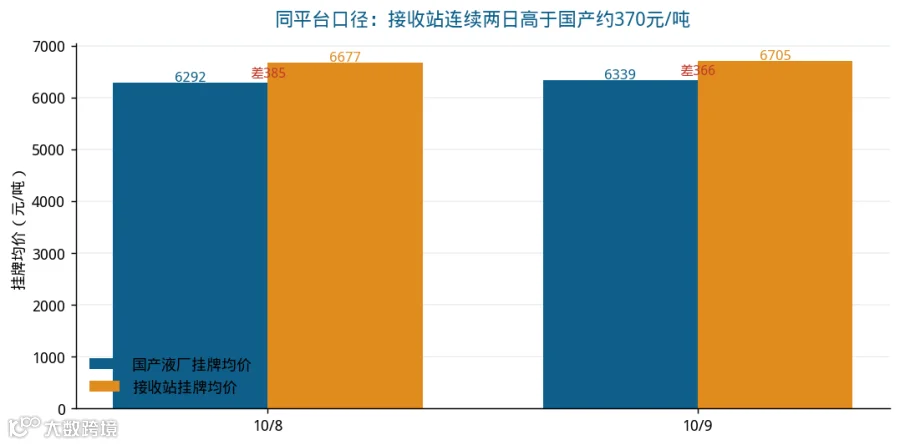
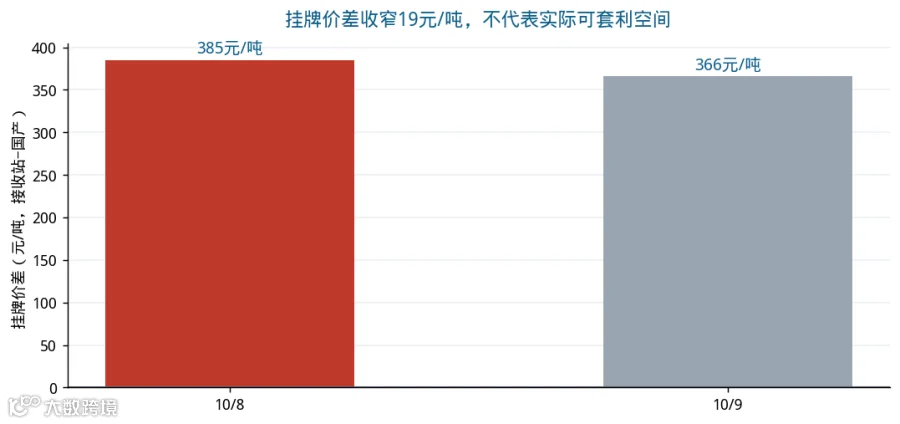
接收站挂牌在 10 月 8—9 日连续高于国产液厂约 370 元/吨。需要明确:这一差值只反映报价层级,不能认定为套利收益——LNG 物联网未公开样本站清单、成交量权重和交付范围,且液厂挂牌本身包含管道气、煤制气、焦炉气、煤层气等不同气源。
五、调价分布:10月9日 101 家上调
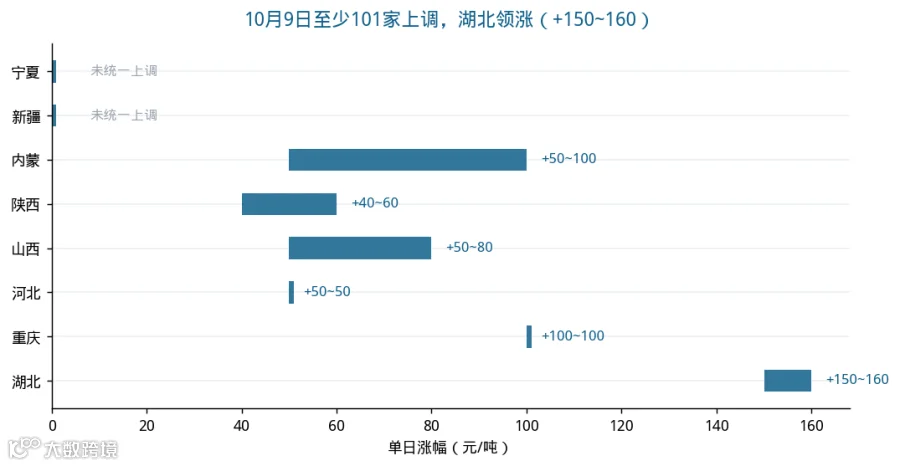
10 月 9 日至少 101 家液厂上调:湖北黄冈昆仑 +160 元/吨、晋控天庆 +150 元/吨为当日最大涨幅;重庆涪陵、忠信 +100 元/吨;河北中翔、霸州华气 +50 元/吨;陕西延长系列 +40—60 元/吨。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
10 月 10 日区域数字只保留为候选信息,统一写为"未核实",不作为正式日报涨幅。
六、分省均价:西南华中偏高
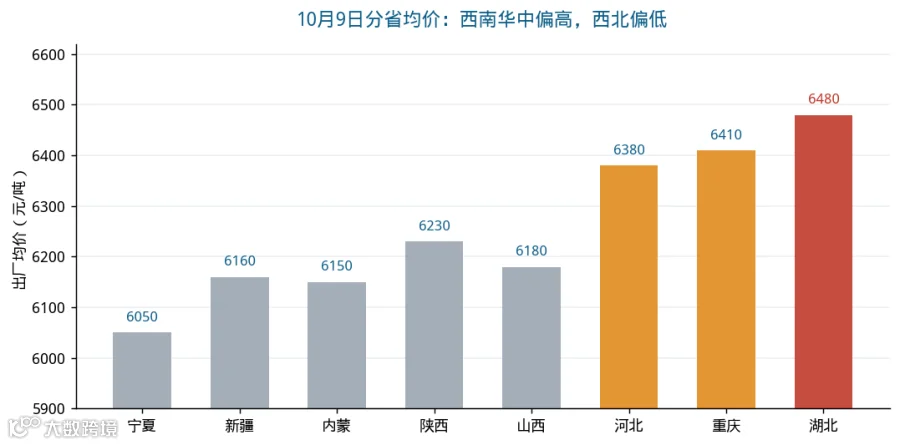
西南、华中报价居前,西北主产区仍处相对低位。湖北约 6480 元/吨、重庆约 6410 元/吨、河北约 6380 元/吨,宁夏约 6050 元/吨、内蒙约 6150 元/吨。上述为区域均价快照,非成交量加权。
七、接收站:逐站挂牌为展示口径

|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
平台差异同时发生在站点状态和价格水平。10 月 9 日气合网口径下广汇启东标注"无货(已售罄停报)",LNG 服务站口径下为 6310 元/吨;气合网国网大连报 6900 元/吨,LNG 服务站报 6650 元/吨。前者涉及在售状态差异,后者是明显价格差异,不可混用。逐站价格只能用于识别平台报价分布,不能简单平均后当作全国接收站均价。
八、重庆交易中心:三笔成交≠指数
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
三笔成交量从 22 吨到 557 吨,交收地、提货条件和资源属性均未公开,不能加权为全国均价,也不能作为重庆、华北或东北区域出厂指数。
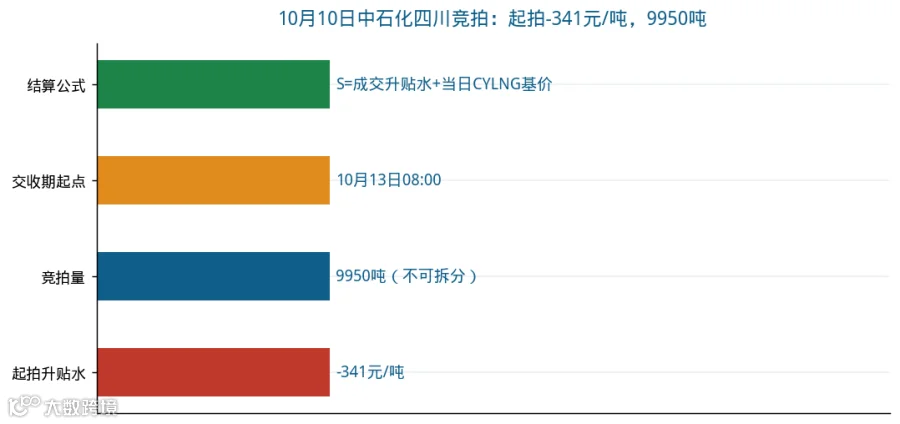
中心公告反向证明 CLP 具有独立基价用途。10 月 10 日中心发布中石化四川销售中心 LNG 零散气竞拍公告:竞拍 9950 吨,起拍价为 -341 元/吨,交收期 10 月 13 日 08:00 至 12 月 31 日 08:00;每日结算价以买方提货当日 CLP 川渝区域 LNG 液厂出站价格 CYLNG 为基价、加成交升贴水确定。这说明 CLP 承担竞拍结算的价格锚定功能,不能由任一平台工厂挂牌均价或单笔成交替代。
九、原料气竞拍:只确认机制,不填数字
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
-341 元/吨是升贴水报价,须叠加当日 CYLNG 基价才得到结算单价;缺少 10 月 10 日 CYLNG 基价、气化率、单位液化耗气量与公用工程成本,任何"折合成本"数字均无计算基础。
十、CEGI:第14期综合指数 2.93,期次对应月份待复核

|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 第14期 | 2026年8月 | 2.93 |
|
|
|
|
|
|
|
未核实 |
存在口径冲突,须如实说明。本系列前几期日报中,第 14 期综合指数 2.93 元/标方、样本区间 1.88—4.94 元/标方这一数值由二手材料支撑,但其对应月份在二手材料中称"9月数据、9月30日首次发布",与"第13期对应7月、第14期对应8月"的期次序列理解存在偏差。本次未取得中电联官网或授权平台的第 14 期、第 15 期正式发布页,因此期次与月份的对应关系暂以"待中电联原页复核"标注,指数数值本身暂不引用为定论。
CEGI 为中电联编制的燃气发电采购成本指数,覆盖 12 个发电集团、140 多家燃气发电厂,与 LNG 工厂挂牌指数不是同一市场层级,不应与出厂价交叉替代。
十一、国际气价:平台差异足以改变方向判断
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
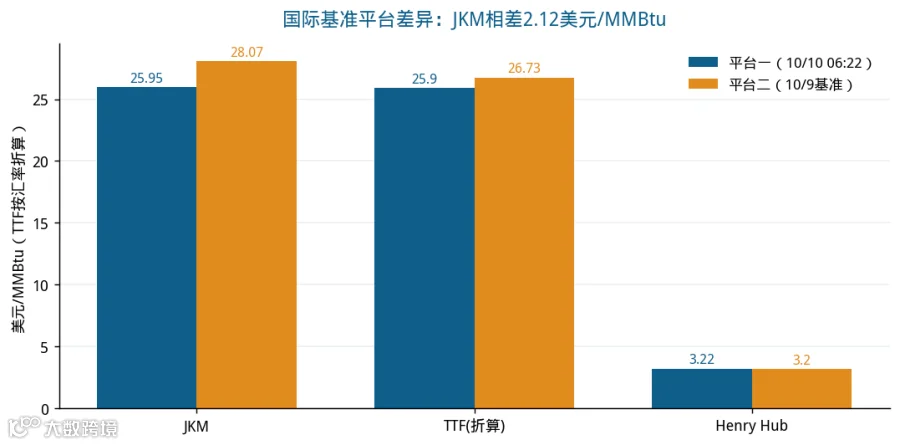
按平台一快照,JKM 与 TTF 几乎平价(亚洲对欧洲溢价仅约 0.05 美元/MMBtu),HH 仍显著偏低。两平台差异可能来自评估窗口、合约月份、数据供应商与汇率换算差异。国际现货与国内挂牌不能建立直接比价关系——两者在交付地、税费、运输、气化、采购主体、长约/现货结构及汇率上均不相同。
十二、口径声明与后市判断
四项空缺,不猜测、不插值
- CLP
:重庆交易中心官方日度值未获公开验证;中心 10 月 10 日公开成交页无新 LNG 成交,最近一笔为 10 月 9 日华北 6277 元/吨、66 吨。 - 全国工厂平均出厂价与单日涨跌
:10 月 10 日缺原平台可审计数据,空缺。
节后行情的三个判断
供给133 家统计工厂中 69 家处于检修、停产、停报或内销,对外开工率 48%,节后供给修复仍慢于物流恢复。该口径把停报、内销也纳入非有效供应,与"在产产能利用率"不是同一指标,不能据此推导全国实际产量。
物流京津冀危化品运输车辆高速限行时段为 10 月 1 日 00:00—10 月 7 日 24:00,10 月 8 日起跨省物流陆续恢复;贵州、内蒙古部分路段同期或接近,个别地区仍可能因流量采取临时管制。理解为"主要约束基本解除、局部仍有扰动",而非"全国物流立即满负荷"。
需求工业用气修复平缓,城燃维持基础消耗,采暖尚未启动,成交以刚需补货为主;贸易商主动备货意愿不强、成交偏清淡。当前说法应是"节后刚需补库启动,但大规模主动囤货尚未获统计确认",而非"全面补库"。
持续性判断:市场仍处原料成本偏高、液厂库存偏低、跨区域调运恢复与刚需补货支撑的组合中,但高价已抑制下游采购。供给恢复速度与需求扩张节奏的博弈,决定涨势能否延续——这两组数字目前均缺官方日度数据支撑,本日报不作量化结论。