——麦肯锡《数字化全球》(2016)


核心亮点
蓝牙市场持续向更多物联网应用场景拓展。全新蓝牙标准与功能正在为安全门禁、资产追踪及超低功耗传感器领域创造机遇。与此同时,边缘AI进一步提升蓝牙SoC的价值,使其不再局限于无线连接功能。
蓝牙芯片出货量预计将从2025年的83亿颗增长至2032年的103亿颗。
增长动力正从音频类业务转向数据蓝牙及物联网应用领域。
蓝牙6.0信道探测技术正在拓展其在定位、数字密钥及门禁管控中的应用场景。
环境物联网与能量采集技术,有望推动无电池追踪和智能标签的规模化落地。
边缘AI正在提升低功耗蓝牙系统级芯片(BLE SoC)的价值,使其不再局限于连接功能,在工业、医疗健康及智能家居场景中尤为突出。
01


*不含Wi-Fi /蓝牙二合一SoC以及集成蓝牙的移动处理器。
独立蓝牙芯片市场规模庞大且发展成熟,但其增长格局正在发生变化。TSR预测,芯片出货量将从2025年的83亿颗增长至2032年的103亿颗,复合年均增长率(CAGR)为3.2%。2025年,音频蓝牙SoC仍是最大细分品类,占比61%。不过市场结构正逐步向数据蓝牙倾斜。随着物联网应用场景持续扩容,预计到2031–2032年,数据蓝牙与音频蓝牙的市场占比将各占一半。
数据蓝牙芯片包含双模数据蓝牙与低功耗蓝牙(BLE)单模系统级芯片,广泛应用于各类物联网与联网设备,例如人机接口设备(HID)、资产追踪、“查找”标签、医疗设备、智能家居产品、汽车数字钥匙以及工业物联网。随着蓝牙陆续新增信道探测、高数据吞吐量、环境物联网支持等功能,该领域有望保持增长。上述特性将推动蓝牙技术落地到定位、访问控制、追踪、媒体流传输以及超低功耗传感场景。
双模音频蓝牙芯片市场在2024年前后保持高速增长,主要由低端蓝牙音频设备拉动。但自2025年起,出货量预计将进入成熟期,长期基本维持平稳。低端智能手机短期需求疲软、新兴市场存储成本上涨、白牌产品需求回落,都将压制入门级音频设备的出货表现。由此,增长机会不再依靠出货量扩张,而是转向支持高清音频、搭载边缘AI的中高端高附加值产品。
02

蓝牙功能 |
应用场景 |
商用时间 |
蓝牙6.0 — 信道探测 |
数字密钥(住宅、酒店、楼宇、汽车、两轮车)、访问控制;“查找”个人防丢标签、个人物品查找、小型便携设备(TWS 耳机/充电仓、遥控器、人机接口设备) |
2026 |
蓝牙6.2 — 超低延迟人机接口 |
游戏手柄、VR 头显控制器 |
2026-2027 |
蓝牙7.0(待定)— 高数据吞吐量(HDT) |
音频、图像、多通道语音流传输(实时多语种翻译、多语种广播) |
2026-2027 |
全新频段(5/6GHz) |
音频、图像、多通道语音流传输 |
2027-2028 |
低功耗音频增强 |
全新音频编码、高清音频、无损音频 |
2027 |
环境物联网/能量采集 |
资产追踪标签、物流智能标签 |
2027-2028(待定) |
蓝牙技术联盟(Bluetooth SIG)持续更新标准,蓝牙6.x新增信道探测、低延迟人机接口(HID),并对定位与连接性能进行优化。高吞吐量、全新5/6GHz频段以及低功耗音频增强特性主要面向音频与流媒体应用,而信道探测和环境物联网则是与物联网应用关联度最高的两项功能。
蓝牙6.0引入的信道探测技术,将把蓝牙的能力从近距离感知拓展至更高精度的测距与定位。其主要应用包括汽车数字钥匙、住宅及楼宇门禁、“查找”物品防丢,以及 TWS耳机充电仓、遥控器、人机接口设备(HID)等小型便携设备。该技术预计自2026 年起落地商用,率先搭载于高端智能手机与高价值物联网设备。
当前蓝牙信道探测并非为同时追踪大量标签而设计。因此企业级实时定位系统(RTLS)仍将继续依托蓝牙到达角(AoA)、超宽带(UWB)等现有技术。
环境物联网与能量采集是蓝牙另一长期增长赛道,面向无电池或超低功耗设备,例如物流智能标签、资产追踪标签、零售标签以及供应链监测设备。相关标准化工作尚处于早期阶段,大规模商用预计要到2028年或更晚。
自2024-2025年起,基于蓝牙的物流标签与智能标签市场已实现规模化扩张,中国与美国市场增长尤为突出。长期来看,环境物联网(Ambient IoT)的标准化进程或将进一步推动该技术落地普及。
03
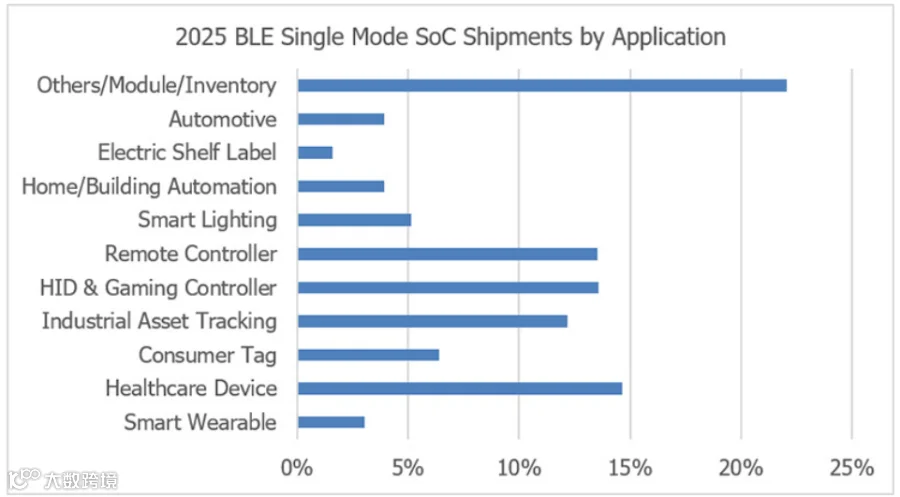
* 数据基于芯片出货量统计。“其他”项包含模组及渠道库存,预计占芯片总出货量的10%-15%。
长期市场增长驱动力:受双模蓝牙、私有射频方案向BLE迁移,以及蓝牙新标准催生全新应用场景的双重推动,BLE单模SoC市场预计将实现长期增长。
2025-2026年起,遥控器、人机接口(HID)设备、游戏外设、玩具、照明、智能家居产品、电子价签(ESL)、工业终端、POS设备以及SPI模组正逐步从传统双模方案或私有射频向BLE单模SoC迁移。此外,信道探测、环境物联网、PAwR等新标准与新特性,将拓展其在数字门禁、物品防丢、物流与资产追踪、电子价签及智能家居领域的应用。
当前主要应用:现阶段BLE单模SoC市场应用场景多元,其中四大应用领域各自约占芯片出货量的10%-15%:医疗设备、遥控器、人机接口(HID)设备、工业及商业追踪。医疗领域中,连续血糖监测(CGM) 品类增长尤为迅猛。遥控器仍是电视、机顶盒、智能家电、摄像头及其他消费/移动设备的海量市场。HID应用包含鼠标、键盘、数字笔及相关外设。工业与商业追踪涵盖资产标签、物流标签、信标以及供应链监测设备。
中长期增长领域-未来增长将由以下应用驱动:
连续血糖监测(CGM)市场有望持续扩张。继美国市场之后,联网式CGM市场正在中国、欧洲及其他地区实现增长。
国内电商企业已规模化部署工业及物流标签,欧美头部零售商也开始采用。环境物联网(Ambient IoT)相关标准或将推动其进一步大范围落地。
智能家居应用将受益于Matter协议在欧美市场的普及,BLE用于设备配网。
依托信道探测技术,汽车与电动自行车数字钥匙在中国市场正不断普及。
随着白牌市场持续壮大,“查找”标签的出货量将进一步增长,而搭载信道探测的产品有望提升用户体验。
电子价签(ESL)将逐步从私有射频方案向蓝牙迁移,但该转型进程较为平缓,原因在于现有专有系统具备成本优势且存量部署规模庞大。
04

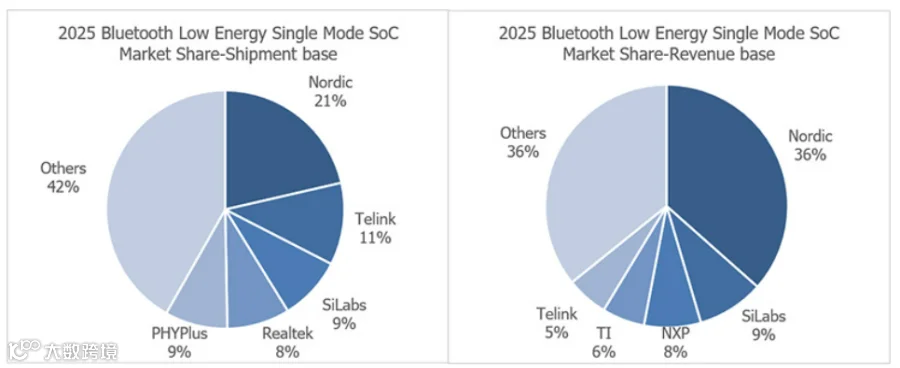
市场份额概览:BLE单模SoC市场格局仍较为分散,供应商数量超50家。其中北欧半导体(Nordic Semiconductor)保持明显领先,出货量占比21%,营收占比36%。按出货量统计,其他主要厂商包括泰凌微(Telink)、芯科科技(Silicon Labs)、奉加科技(PHYPlus)、瑞昱(Realtek)、EM Microelectronic与恩智浦(NXP)。按营收排序,芯科科技位居第二,其后依次为恩智浦、德州仪器(Texas Instruments)、泰凌微、瑞萨(Renesas)、瑞昱、EM Microelectronic。国内厂商普遍以较低平均售价(ASP)参与竞争:泰凌微、奉加科技、昂瑞微(OnMicro)与易兆微电子(YiChip)合计出货量占比29%,但营收占比仅为9%。
05

应用领域 |
主要供应商 |
智能手表、运动手环 |
北欧半导体、Ambiq Micro、瑞昱、奉加科技、昂瑞微、汇顶科技 |
遥控器 |
瑞昱、泰凌微、Airoha、Atmosic、易兆微电子、北欧半导体、昂瑞微;新增供应商包括海信、科大讯飞 |
HID(鼠标、键盘、手写笔) |
北欧半导体、Atmosic、瑞萨、昂瑞微、易兆微电子、泰凌微 |
家居/楼宇自动化 |
北欧半导体、芯科科技、英飞凌、恩智浦、泰凌微、易兆微电子、奉加科技、昂瑞微、XinChip |
智能照明 |
芯科科技、北欧半导体、泰凌微、奉加科技、易兆微电子、昂瑞微 |
消费级防丢标签(Find My) |
北欧半导体、芯科科技、瑞萨、Atmosic、奉加科技、昂瑞微、易兆微电子 |
商用/工业标签(资产追踪、物流、供应链) |
北欧半导体、芯科科技、英飞凌、德州仪器、意法半导体、奉加科技、昂瑞微、易兆微电子、Wiliot、InPlay |
医疗设备 |
北欧半导体、EM Microelectronic、恩智浦、德州仪器、英飞凌、意法半导体、安森美、Ambiq Micro |
血糖监测仪 |
EM Microelectronic、北欧半导体、芯科科技、安森美、昂瑞微、泰凌微、汇顶科技 |
汽车智能钥匙/数字钥匙 |
恩智浦、德州仪器、安森美、芯科科技、英飞凌、汇顶科技、泰凌微、海思半导体、LinkedSemi |
按应用划分的主要供应商:不同应用领域的供应商格局差异显著,原因在于各市场对软件技术能力、本地客户需求及合作关系的要求各不相同。医疗领域中,EM Microelectronic、芯科科技、北欧半导体是连续血糖监测(CGM)的头部供应商;随着国内CGM市场发展,中国芯片厂商的市场规模正在扩张。车载蓝牙领域,恩智浦、德州仪器仍是老牌龙头。伴随国内整车厂提高本土芯片采购比例的趋势,泰凌微、汇顶科技等国内供应商正在国内市场快速崛起。工业级实时定位系统(RTLS)由北欧半导体、芯科科技、德州仪器等国际厂商主导。面向中国电商的大批量标签场景中,奉加科技、昂瑞微占据优势;而Wiliot与InPlay则在供应链管理以及新兴的超低功耗/无源追踪方案领域表现突出。
中国蓝牙低功耗(BLE)SoC供应商在本土供应链中占据主导地位,覆盖阿里、小米、百度、腾讯生态,以及深圳/华南ODM生态下的物联网设备与外设。但其全球布局仍较为受限,原因是海外市场通常要求更完善的软件生态、更长的设计周期以及专项技术支持。
06


蓝牙+AI SoC分类及应用场景
数据来源 |
应用场景 |
处理器 |
模型规模 |
示例供应商 |
传感器 |
异常检测、预测性维护、行为识别 |
MCU/ TinyML |
KB级 |
北欧半导体、芯科科技、泰凌微、恩智浦、Ambiq Micro、德州仪器、英飞凌 |
传感器+语音 /声音,传感器融合 |
声纹识别、语音智能代理、主动降噪/环境降噪、听觉增强 |
DSP, NPU |
MB级 |
北欧半导体、Alif、Ambiq Micro、泰凌微 |
边缘AI集成正成为BLE SoC厂商实现产品差异化、挖掘无线连接之外附加价值的重要手段。借助边缘AI,可在可穿戴设备、联网医疗设备、工业物联网及智能家居产品中实现异常检测、预测性维护、行为识别、情境感知控制等功能。
从TinyML到DSP与NPU:早期BLE边缘AI方案主要依靠TinyML和KB级模型完成简单的传感器数据分析。当前市场正转向集成DSP和NPU,以支持更大的MB级模型、多传感器融合以及更复杂的推理运算。长期来看,蓝牙高吞吐(HDT)将提升传输能力,使BLE SoC能够胜任语音/声音处理,并最终落地基于图像与摄像头的AI应用。
厂商定位:北欧半导体与芯科科技率先将AI能力集成至BLE SoC,同时越来越多厂商开始支持面向传感器类AI应用的TinyML。北欧半导体、Alif Semiconductor、Ambiq Micro以及泰凌微也是集成DSP与NPU、实现更复杂多模态AI应用的头部厂商。


诚邀加入

我们的资料以英文为主,
为了翻译出来的资料更为精准,
现诚邀专业英语能力较强的小伙伴加入我们,
我们能够给予一定的奖励,
有兴趣的小伙伴可以后台私信我们。

-------------敬请期待-------------
每周《全球物联网卡》伴您速读行业新资讯