


欧洲市场的生意,可能又要贵一点了。
对于做欧洲市场的跨境卖家来说,2026年无疑是“增本降效”的一年。
7月,欧盟开始对符合条件的低价值进口商品征收每个计费项目3欧元的临时关税。如今,另一项收费措施也正在赶来的路上。
根据欧盟委员会税务与海关总司10月发布的最新海关指导文件,欧盟计划从2026年11月1日起,对符合条件的远程销售进口商品,按每个计费项目收取2欧元海关处理费。
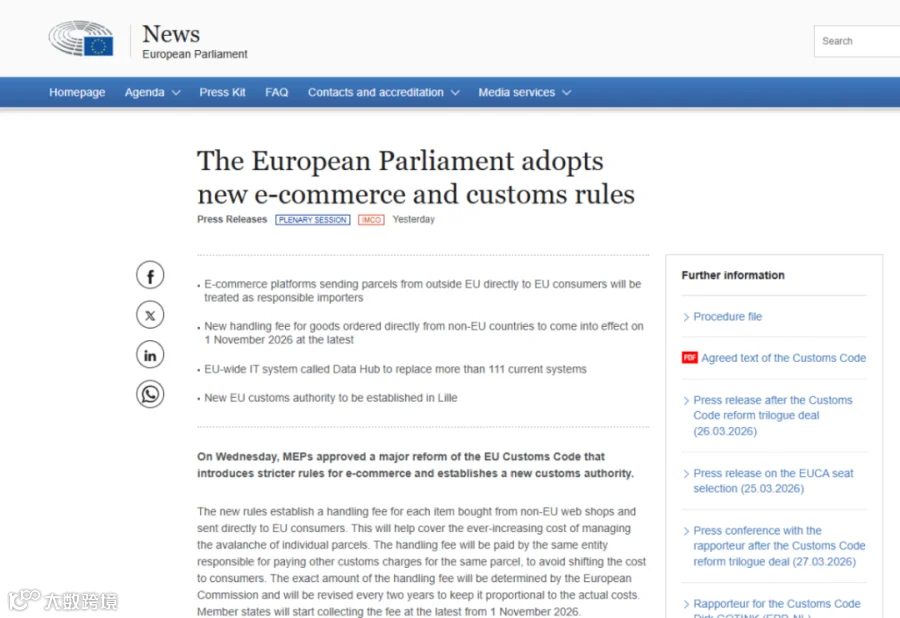
官方指导文件:The temporary EUR 3 customs duty and the Union handling fee — Guidance for Member States and Trade(2026年10月5日版,共44页)。
这2欧元对于依靠薄利多销的跨境卖家来说,长期累积下来,也是一笔不小的支出。
更需要注意的是,这项新规还有几个容易被忽视的细节。
不只是低价小包,超过150欧元也将收费
此前欧盟实施的3欧元临时关税,主要针对货值低于150欧元、符合规定的进口商品。但即将实施的2欧元海关处理费,适用范围有所不同。
官方文件第3.2节指出:€2 处理费不受商品价值限制。无论货值几何,只要属于规定范围内的远程销售进口交易,都会产生这笔处理费。
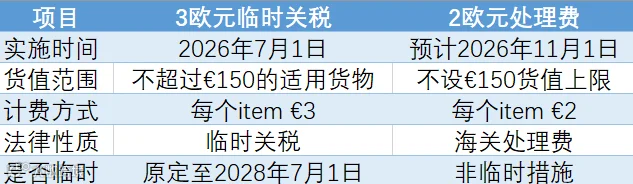
也就是说,不能再简单按照产品价格判断是否需要缴费。
另外,收费标准中的“item”,也不是我们通常理解的一件商品。
海关会根据商品归类、申报信息以及适用情况下的原产地等因素确定计费项目。
因此,一个包裹不一定只收2欧元,多件商品也未必按照实物数量逐件收费。
对卖家而言,准确了解商品归类和申报方式,比单纯计算包裹数量更加重要。
如果发生退货,2欧元也拿不回来
这次新规中,卖家尤其需要关注的是费用退还问题。
根据欧盟指导文件,海关处理费一旦产生,原则上不予退还。
比如,包裹已经完成申报,海关也接受了报关单,但消费者随后取消订单,或者商品没有顺利放行,卖家仍需要支付相关处理费。如果消费者收到商品后申请退货,已经产生的处理费同样不会因为退货而自动退还。
只有在海关尚未接受进口申报的情况下,才不会产生这笔处理费。
这意味着,对于服装、鞋包等退货率较高的品类,卖家需要重新评估售后成本。
过去,一笔退款可能主要涉及货款、物流费及其他相关损失;今后,还要考虑无法追回的海关处理费用。
2欧元≠VAT,也不能简单理解为包含所有税费
还有一个容易被误解的地方:缴纳2欧元之后,是否就不需要支付其他进口税费了?
当然不是。
新规中的海关处理费、进口关税以及增值税(VAT),属于不同性质的费用。
其中,处理费主要用于补偿海关在数据审核、风险分析和进口监管等环节产生的行政成本。
至于VAT如何计算,则取决于卖家采用的进口申报和销售模式。
例如,采用IOSS模式、特殊安排或者普通进口申报的卖家,相关税务处理方式可能存在差异。
尤其需要注意的是,2欧元处理费在不同申报模式下,可能影响VAT计税基础。
因此,卖家不能简单将这笔费用与VAT混为一谈,更不能认为支付处理费就意味着完成所有税费缴纳。
新规临近,跨境卖家需要提前做什么?
首先,重新核算订单利润。
尤其是低客单价、多SKU组合销售的产品,需要结合商品归类和实际计费项目,测算新规可能带来的成本变化。
其次,及时与物流服务商确认收费规则。
不同进口申报和履约模式下,费用的收取、结算及承担方式可能存在差异。卖家应提前了解物流商的具体操作安排。
最后,优化退货和售后管理。
对于退货率较高的产品,可以从商品描述准确性、尺寸说明、质量检查和售前沟通等方面入手,尽可能降低不必要的退货。
需要提醒的是,根据10月5日版欧盟海关指导文件,确定处理费金额的相关授权法案当时仍处于审查程序。最终实施细节,应以正式生效的法律文本为准。
写在最后
从3欧元临时关税,到计划实施的2欧元海关处理费,欧盟正在逐步调整跨境进口商品的监管和收费机制。
对于跨境卖家而言,真正值得警惕的,不只是某一笔新增费用,而是经营成本正在变得更加复杂。
不过也不必太绝望,欧洲市场依然有机会,只不过过去那种依靠低价和粗放运营获取利润的方式,已经不适用于如今的市场。
政策变化已经临近,提前做好准备,比成本增加后再被动调整更加重要。
