


半导体对全球各国经济至关重要,但行业正面临严峻挑战。即便晶圆厂满负荷运转,企业仍难以跟上需求,交货期延长至六个月以上。叠加疫情冲击、人才短缺及设计复杂性飙升,本应蓬勃发展的行业承受着日益加剧的压力。
2021年半导体销售额增长超20%,达约6000亿美元。然而,全球芯片短缺导致汽车、农业等多行业制造放缓,引发了对这一关键行业可靠性的担忧。
政策驱动与长期乐观前景
为应对供应短缺并减少对亚洲晶圆厂的依赖,美国联邦政府通过《美国芯片法案》(CHIPS for America Act),授权提供520亿美元支持国内产业扩张。英特尔、三星、德州仪器和格罗方德等公司计划在美国增加产能,欧洲也见证了显著投资。
近期产能提升反映了行业共识:尽管环境复杂,半导体长期前景依然乐观。从家庭厨房到先进制造工厂,半导体已深度嵌入现代经济。随着居家办公兴起,行业发展方向清晰可见。
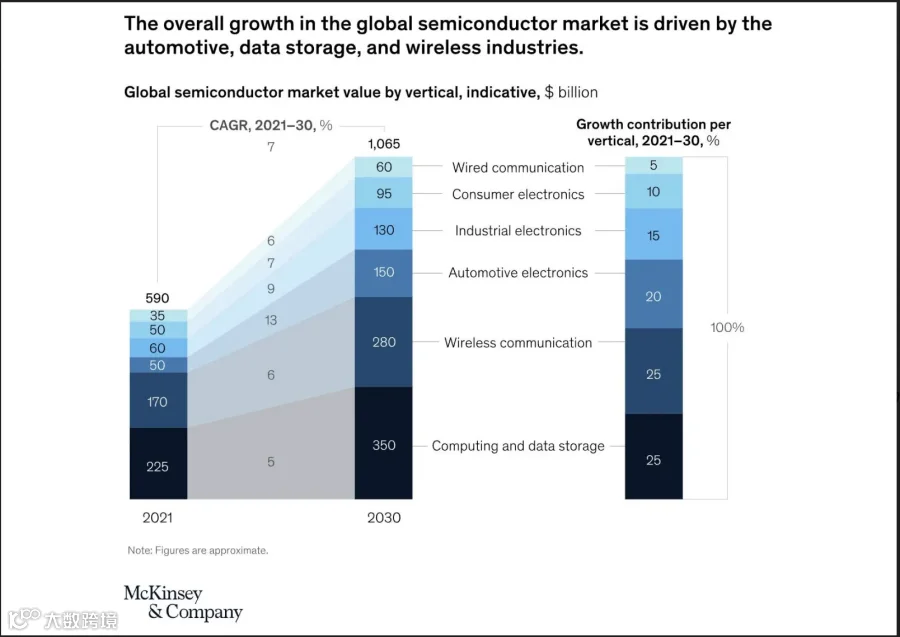
我们预计截至2030年,受数字服务需求扩大、人工智能与机器学习(AI/ML)增长以及电动出行普及的推动,行业年均增长率将达6%至8%。按此轨迹预测,本世纪末将出现万亿美元规模的半导体行业。
制造商需确保自身做好准备以最大化机遇,明确价值创造点,并建立支持持续创新和运营灵活性的能力,这是未来十年成功的前提。
三大核心驱动力与市场细分
从需求端看,预计到2030年,70%的增长将由汽车、计算与数据存储、无线通信三大行业驱动。
汽车行业:增长最快的细分市场。自动驾驶和电动动力总成等应用需求可能翻三倍。随着汽车“计算机化”,预计本世纪末该行业将占需求的13%至15%(2021年为8%)。
计算与数据存储:受益于服务器对AI和云计算的支持需求,增长率将扩大至4%至6%。
无线通信:智能手机是扩张主力,新兴市场中低端向中端市场的转变及5G增长提供了有力支撑。
决策者在提升产能时,需通过深入分析自身资源与能力,精准调整至最具潜力的细分市场。除建厂外,还需在研发和采购方面做到精准到位。
竞争格局与技术追赶
与许多行业类似,半导体呈现“赢家通吃”趋势,前20%的公司占据了大部分利润。竞争力较弱的公司若想跟上步伐,现在就必须做出大胆决策:要么追求规模效应,要么识别并深耕利基市场。
颇具反直觉的是,半导体公司在应用先进技术方面落后于其他科技领域。麦肯锡2021年调查显示,仅30%的受访者表示已通过AI/ML产生价值,目前仅实现了AI/ML潜力的10%。
弥补这一差距速度至关重要,内生性方法可能更为合理,能开辟通往敏捷性和技术专知的快速通道。研究表明,有效使用AI/ML可将制造成本降低17%,研发成本最高降低32%,效率提升理论上可平衡收购价格。
此外,由碳化硅和氮化镓制成的化合物半导体是另一个令人兴奋的增长领域,相比传统硅可提供显著性能优势。
穿越周期确立愿景
受增长放缓和通胀加速影响,全球经济承压,半导体公司估值近月受到冲击,规划增长和扩张的难度增加。
然而,在波动浪潮中,长期前景不太可能发生显著变化。企业领导者的责任是透过当前不确定性,确立未来愿景并采取行动使其实现。