


随着科技公司纷纷裁员以适应新市场现实,削减成本以取悦投资者已成常态。但超越增长和盈利预期,同样是让公众投资者满意的有效途径。
《The Exchange》探讨初创企业、市场和资金。每天早上在 TechCrunch+ 阅读或获取每周六的 The Exchange 通讯。
UiPath 上周发布的财报便印证了这一点:其营收与利润均超预期,股价随之飙升。
当前科技界虽流行缩减人员与项目、重视现金流,但降本增效存在变数。除直接裁员外,提升生产力、提高单位支出效率是另一条路径。这正是 UiPath 及机器人流程自动化(RPA)市场的优势所在。Appian 近期的积极财报及对自动化的重点讨论,也凸显了市场对自动化技术的强劲需求。
Battery Ventures 近期发布的软件支出报告进一步佐证了这一观点。简言之,尽管企业普遍希望缩减软件开支,但若初创公司能提供自动化任务并快速提升生产力的技术,仍有望穿越周期。
UiPath 与 Appian 的启示
UiPath 于 2021 年以每股 56 美元上市,初期股价曾近 80 美元,后跌至 10.40 美元的 52 周低点。尽管市值大幅缩水,但公司基本面并未恶化。
最近一季度,UiPath 营收达 3.085 亿美元,同比增长 7%;全年营收增长 19%。若剔除汇率影响,两项数据分别为 12% 和 27%。更重要的是,其年度经常性收入(ARR)去年未经调整增长了 30%。
UiPath 第四季度业绩超预期,且预计新一年营收增长约 18%,提振了部分市值。凭借自动化浪潮取得良好业绩的并非仅它一家。
Appian 同样深耕自动化领域。其第四季度报告显示收入和利润双超预期,并在财报电话会中多次提及自动化。公司指出,部分长期客户正利用其流程挖掘和自动化工具“以更少资源做更多事”。Appian CEO Matt Calkins 透露,某客户在 2022 年 Q4 使用其工具后,“每年可节省数十万工时”。
良好的财务表现与客户通过自动化省钱的案例并存,这绝非巧合。
买方反馈与市场需求
RPA 正处于需求持续旺盛的有利位置。疫情加速了数字化转型,虽对某些行业的影响已消退,但自动化领域的需求依然强劲。随着企业寻求“降本增效”,该需求正进一步回升。
Battery Ventures 的云软件支出状况报告显示,在云软件支出优先级中,自动化(含 RPA 和低代码/无代码)已从 2022 年 Q3 的平均最低排名,升至 2023 年 Q1 的中上游位置。
基于对 CXO 样本的调查,2023 年 Q1 有 46% 的受访者将自动化列为前五优先事项。尽管该比例低于 2022 年 8 月的 58%,但较无法获取的 2022 年 Q3 数据有所回升。
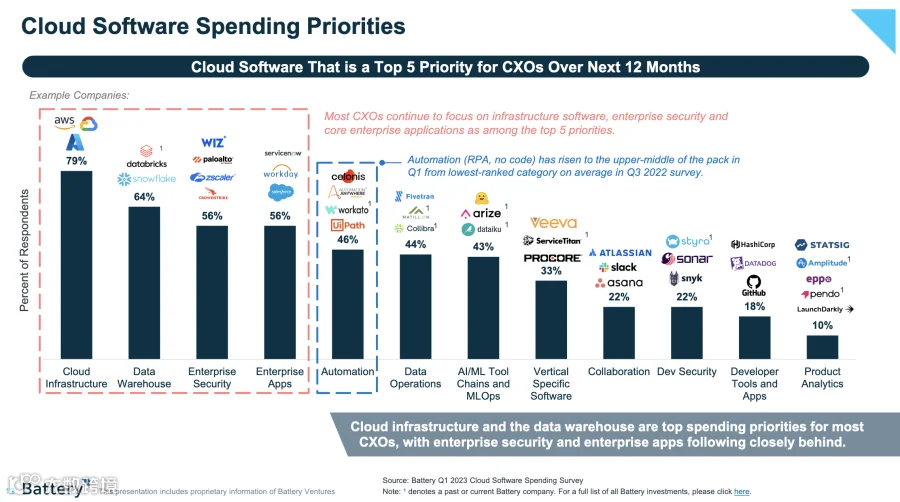
RPA 需求的复苏证实该行业仍有增长空间。早在 2021 年 UiPath IPO 时,多位投资者便表示该品类仍处于早期阶段,潜力巨大。
CapitalG 普通合伙人 Laela Sturdy 当时指出:“考虑到 RPA 的巨大潜力,其采用仍处于非常早期的阶段。大多数公司刚开始探索跨行业用例。企业尝试越深,设想的用例就越多。”
UiPath IPO 后五位投资者讨论 RPA 的未来
RPA 的广泛采用也为初创企业创造了新机会。例如,RPA Supervisor 去年完成 A 轮融资,旨在解决 RPA 运营中的实际问题。其 CEO Erik Lien 表示:“我们的平台能有效降低自动化项目的总拥有成本,在企业被要求用更少资源做更多事的经济不确定时期,这极具吸引力。”
这意味着什么?
自动化行业尚未结束,而是刚刚开始。现有技术仍有发展空间,而 AI 工具的快速迭代更为初创企业在自动化市场中发挥作用提供了广阔空间。
Appian CFO Mark Matheos 在财报电话会上阐述了 AI 与自动化结合的影响(经编辑精简):
AI 正大规模普及,但人们对其真正增值点仍存在误解。我认为 AI 应处于比大多数人认知更低的位置。当 AI 与其他决策者协调配合,在工作流中进行路由和平衡时,其价值最大。AI 只是决策组合的一部分,而非最终决策者。
流程自动化是利用 AI 的关键组成部分,因为 AI 不能孤立存在。你不能仅将决策委托给 AI,而需对其进行平衡、检查、审查和批准。AI 是乐团的一部分,乐团需要指挥。因此,AI 将为流程自动化行业增添动力,但人们必须重新审视对 AI 能力的理解。
将对 RPA 等成熟品类的持续需求,与 AI 等新兴技术相结合,正是初创企业的机遇所在。鉴于 Y Combinator 中声称使用 AI 工具集的公司众多,我们很快就能看到哪些新技术公司将抓住这一时机。