


普遍认为,如今人工智能领域应异常火爆,资金正大量涌入AI创业公司,这与去年Web3和元宇宙的经历类似。然而,CB Insights的一份新报告显示,这种观点大错特错。
人工智能虽已存在数十年,但直到去年底OpenAI发布ChatGPT后,该领域兴趣才显著复苏。随后,微软和谷歌也相继推出了智能自然语言聊天机器人。
此后,云基础设施公司不断宣布举措,旨在提供企业构建自身大型语言模型所需的资源。与此同时,Salesforce、Box、ServiceNow、Zoho等许多公司也纷纷宣布了生成式AI产品。
随着大厂入局,AI初创企业似乎不可避免地如雨后春笋般涌现,投资资金紧随其后。这看似是人人渴望的技术,正处于主要炒作阶段。
那么,投资在哪里?
根据CB Insights 2023年第一季度投资数据,投资热度尚未到来。事实上,市场相当低迷:AI初创企业在第一季度共筹集54亿美元,同比减少66%;交易数量下降37%,降至554笔。在如此火热的市场中,这种情况本不应发生。
以下是CB Insights报告中的图表,显示今年第一季度流向AI初创企业的交易和资本较往年明显不足:
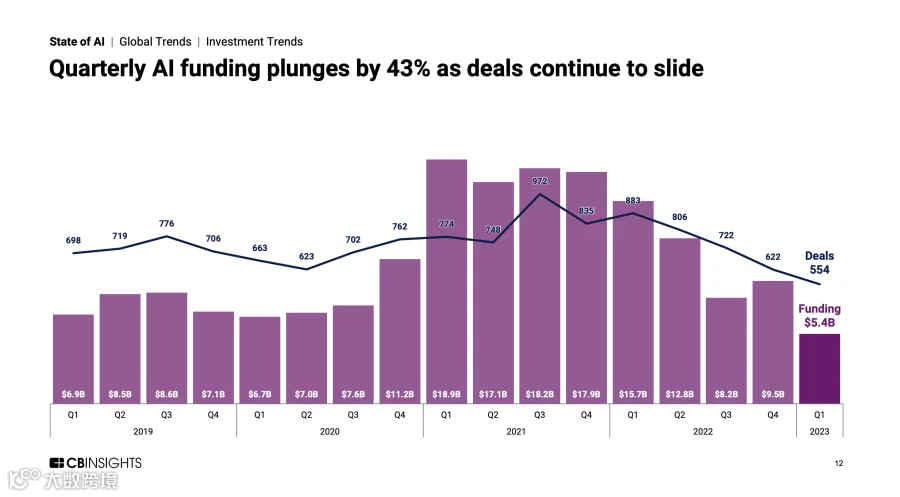
仅凭一张图表无法讲述完整故事。我们深入挖掘数据,试图解释这一看似矛盾的现象。
这里到底发生了什么?
CB Insights情报部门的Matthew Marwick表示,部分原因在于过去一年风险投资整体放缓。尽管身处炒作周期,AI行业并未幸免。
Marwick告诉TechCrunch+:“就像整个风投领域一样,2021年资金从各个角度涌入AI行业。随着经济状况恶化,我们仍在消化此前的过热局面。虽然围绕生成式AI的热情已转化为实际投资——包括2023年第一季度几轮超1亿美元的巨额融资——但这还不足以弥补上一季度全球范围内对AI公司更广泛投资的下滑。”
但他表示,随着投资开始追赶热情,未来几个季度可能会看到变化。
“在人们对某项技术产生兴奋后,随后的投资往往会出现滞后——有些交易在敲定前可能已运作数月。就生成式AI而言,投资势头仍在增长,预计将在2023年第二季度的风投数据中表现更为明显。”他说。
话虽如此,他警告称不应期望投资市场很快回到2021年的泡沫化状态。“目前看来,恢复到2021年那种极高的融资水平恐怕已无望。但如果第二季度在AI融资和交易方面轻松超越第一季度,也不会令人惊讶。”
宏观经济因素或许解释了投资者步伐为何比预期谨慎。“经济状况无疑正在抑制整体风投(进而也抑制AI投资)。鉴于这些条件,从风险与回报角度看,风投交易的吸引力较低——尤其是对于那些在2021年将活动推至新高、非传统的风投机构而言。生成式AI的繁荣可能会吸引其中一些投资者回归,但其他人仍会对被‘淘金热’心态裹挟保持警惕。”
AI到底怎么了?
手握CB Insights的报告,我们决定更深入地挖掘数据。
该数据集是全球性的,上述头条数字涵盖所有地区的AI初创企业。鉴于当前风投放缓并非在全球均匀发生,各国之间存在差异。数据印证了这一点:美国AI初创企业在第一季度融资37亿美元,较2022年第四季度减少27%,较2022年第一季度94亿美元的总额减少60%。相比之下,全球数字较上一年度最后一季度下降了更大幅度的43%。
缩小视角来看,专注于AI的风投在硅谷这一单一地区于第一季度有所改善:硅谷AI初创企业筹集的资金较2022年第四季度上升了41%,资金来源的交易数量增加了20%。然而,与去年同期相比,即使是硅谷的AI总投资额也在下降。
从宏观层面看,专注于AI的风投下滑是有道理的。正如Marwick所指出的,所有风投活动都在下滑。如果看到全球AI初创企业在第一季度的数据与2022年第四季度持平,是否会显得更乐观?当然会,但这可能并不是一个合适的衡量指标。
这种下滑并不像乍一看那样令人惊讶,尤其是考虑到全球风投放缓给任何技术子类别的投资总额带来的惯性,以及生成式AI非常新颖、许多公司才刚刚开始利用它进行开发的事实。
但这并不意味着我们应该仅仅因为美国市场似乎资金相对充裕就忽视这些数字。全球格局同样重要。
对于科技巨头而言,AI影响力已成为新的衡量标准
整个世界都将受益于人工智能工具。然而在美国,初创企业在第一季度筹集了流向AI初创企业全部资金的近70%。欧洲仅获得10亿美元,而非洲、亚洲、拉丁美洲和澳大利亚在该季度筹集的资金合计不足10亿美元。
当然,OpenAI和其他该领域的领军企业都位于美国,但看到其他市场筹集的资金仅相当于几分钱,这并不令人鼓舞。上一轮风投热潮带来了一些荒谬现象,但也为更广泛地传播风险资本做了大量工作。
全球创业故事的下一章,不妨称之为《人工智能编年史》,其开端并不具备非常公平的起点。
尽管如此,仍有理由对AI初创企业的融资在美国及世界各地全面回升持乐观态度。来自Carta——一家帮助公司管理股权结构的独角兽企业——的数据显示,估值和融资规模正在呈现更好的趋势,相比使用其他工具集构建的企业,AI初创企业的估值和融资规模表现更佳。
这一事实自然会推动更多初创企业和创始人朝这个方向发展,因此我们预计会有更多地方的创始人追求AI驱动的想法,希望能分得一杯羹。
此次低迷在很大程度上归因于1亿美元及以上规模的初创企业风投轮次的崩溃,这种情况我们在其他地方也见过。正如CB Insights报告的那样,当第一季度仅筹集了8轮九位数的AI初创企业融资时,很难与以往的风险投资总额相匹配。上一次出现如此少的情况是在2019年第一季度。
我们将最新的AI数据视为“受挫但未出局”。并且,像Marwick一样,我们预计随着时间的推移,这些数据将会好转。
这可能是人工智能的顿悟时刻