


Salesforce周三公布财报,虽不及上季度意外强劲的表现令人振奋,但整体表现尚可。从华尔街视角看,数据超出分析师预期,这在评估季度质量时始终是关键的投资者指标。
鉴于上一季度激进投资者伺机而动,此次业绩足以缓解压力。接下来,公司需在其他方面持续发力。
本季度80亿美元收入绝非微不足道,同比增长11%,略低于上季度的14%。总体而言数据好坏参半:部分业务板块增长放缓,甚至仍在持续减速。
Data Cloud:核心产品中增长最快的云业务
财务报告中最值得关注的数据之一,是核心产品中增长最快的云业务板块——最新推出的Data Cloud。该产品于去年Dreamforce大会发布(初名Genie,后按惯例更名为Data Cloud)。
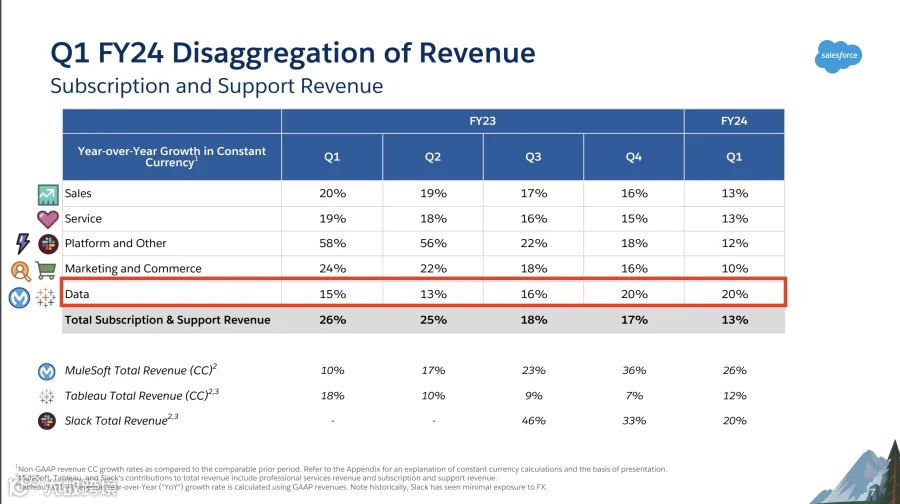
其新兴地位或许解释了部分高增长(基数较小通常增速更快),但也可能表明关注点转移:Salesforce产品家族产生的数据副产品(data exhaust),在新增收入方面可能比产品本身更具价值。
在上月纽约客户活动的主旨演讲中,公司几乎完全聚焦生成式AI,强调使用Salesforce自有数据而非开放互联网,可减少模型幻觉问题,并解决数据所有权与治理难题。
但在将数据用于大语言模型前,必须先进行处理和管理,这正是Data Cloud的用武之地。作为原生数据湖,它旨在与Salesforce各类产品紧密协作。
鉴于Data Cloud的增长数据引人注目,我们深入调查了其在整体报告中的位置,以及Salesforce如何借此实现未来增长。
追踪数据:AI时代的核心竞争力
企业将生成式AI融入软件的趋势表明:数据既是关键需求,也是竞争优势。TechCrunch+近期分析指出,Salesforce、Box和CrowdStrike均声称其掌控的数据有助于提供更定制化的AI解决方案。
这一观点合乎逻辑。Salesforce深耕企业销售、客服和营销领域,拥有海量客户数据。对于企业级AI模型而言,针对目标明确且专有的受限数据集进行微调效果最佳,因此Salesforce确实具备优势。
以数据为重点的业务已成为核心收入驱动因素中增长最快的部分,表明数据正成为Salesforce日益有利可图的支柱。既然数据构成“AI大脑”的输入,公司很可能押注近期及即将推出的AI产品以维持增长势头。
Salesforce预计今年营收增长约10%,接近个位数。尽管有分析师认为该指引较为保守,但公司仍需强心针以确保保持两位数同比增长率。
公司对新技术持乐观态度。CEO Marc Benioff在最近财报电话会议上表示,行业“即将进入难以置信的超级周期”,生成式AI及相关工具将被视为“本时代乃至任何时代的技术”。
鉴于Salesforce坐拥海量数据宝库,这一预测有望应验。近年来收入增长放缓曾引发与激进投资者的冲突,因此公司正寻求新路径,既获取新客户,也向现有客户销售更多服务。
这并非夸大其词。Benioff在同一会议稍后表示,新AI工具是“转型”Salesforce自身的机遇,正如他预期其他人也将拥有同样机会。我们或许正站在企业软件新篇章的门槛上:过去静态的软件正逐渐转变为更具思考能力的助手。
海量数据与AI工具结合可能成为新的护城河:拥有的数据越多,能提取并向客户提供的价值就越大。缺乏类似数据资产的公司,可能被迫提供功能较弱或技术含量较低的AI工具。若AI最终实现预期变革效果的一半,企业软件公司的命运或将分化,无论初创公司还是大型巨头皆如此。
从SaaS先驱到CRM巨头,再到多元化云公司,Salesforce在每个阶段都积累了数据。现在,可能是所有这些工作迎来回报加倍的时刻。