


在这个美好的周三早晨,我们有一个好消息要告诉大大小小的科技公司:估值正在走高,尽管步伐较为温和。
新的公开市场数据显示,软件股正攀升至今年以来的最高点。更令人振奋的是,上市公司的基础收入乘数也在扩大,尤其是在增长较快的软件公司子集中。
今天的投资者似乎认为,从整体来看,每家上市公司每美元收入所对应的价值更高。这将减轻一些初创企业的压力,这些初创企业难以以有吸引力的价格筹集新资金,或希望将传统私募公司的估值与其预期的首次公开募股(IPO)相协调。清除庞大的初创企业流动性积压不仅需要软件估值的适度再通胀,但这毕竟是一个开始。
宏观数据与AI叙事驱动估值回升
首先从宏观数据来看,让我们来看看 Bessemer Cloud Index 今年的表现。请注意,成分股公司的价值年初表现强劲,随后回吐了大部分涨幅,但从五月开始,再次加速上涨(YCharts 数据):
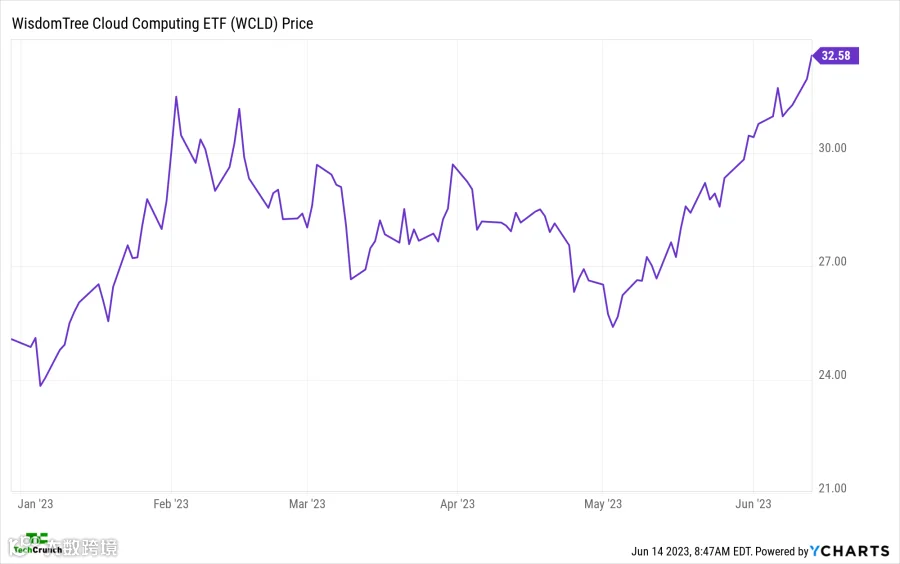
为了避免过度自信,我们应该记住,很少有单一因素驱动一篮子公司的表现。尽管如此,我认为软件公司价值的近期上涨建立在许多公司在2023年第一季度业绩好于预期的基础上。而且,如果我们不承认每家公司都在大力宣扬其人工智能相关工作和预期所带来的积极影响,那将是我们的失职。
投资者热爱成长故事,因此当你在每一次布道(财报电话会议)上都听到每位传教士(首席执行官)赞美人工智能将为其产品组合和财务成果带来的力量时,股价上涨就不足为奇了。
如果美国央行未按预期加息,另一个因素可能会在今天发挥作用。意外的加息可能会让市场降温,但美联储官员若按兵不动并发表鸽派言论,则可能为科技股估值的上涨再添助力。
对收入倍数的影响有多大?
影响有限,但很重要。
当股价上涨时,它们并不一定与更高的收入倍数(或在股市术语中,更大的市销率)相关,原因很简单:公司往往在增长。如果一家公司增长了30%,而其股价仅上涨15%,你可能不会指望其收入倍数扩大。这是一个极其简化的例子,但你明白我的意思。
那么,不断上涨的股价对软件公司的收入倍数产生了多大影响?转向Altimeter投资者Jamin Ball关于软件股价值的持续评论,我们可以看到在下图中,虽然增长最慢的软件公司群体(年增长率低于15%的公司,橙色线)基本持平,但处于15%-30%增长区间的公司(红线)和增长率超过30%的公司(蓝线)出现了显著变动:
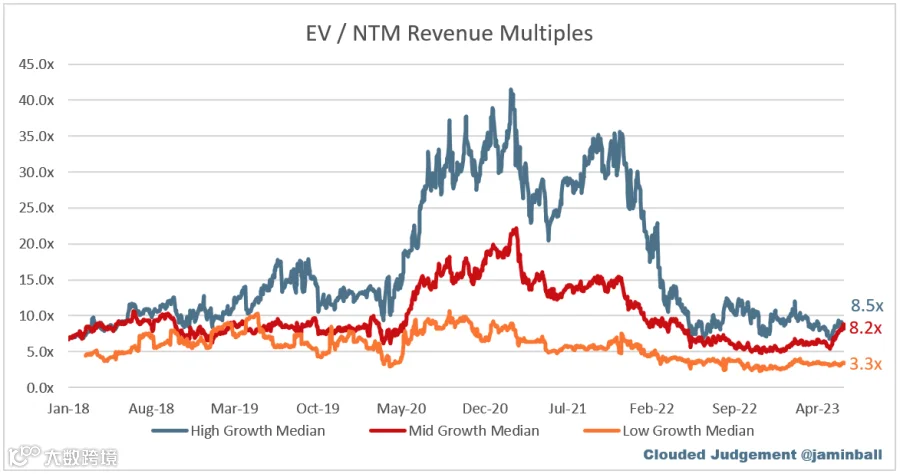
我们是否看到了巨大的收益?没有。所有软件股票是否都从艰难的六个月交易中恢复过来,至少就其倍数而言?没有。然而,我们可以清楚地看到,投资者对以合理或更快速度增长的公司股票的需求发生了明显变化。
香槟先冰镇着吧。初创企业远未脱离困境,但市场不再远离它们的估值水平,反而在支撑其公开可比公司的价值。这是好消息,尽管这种好消息几乎是勉强给出的。
并非所有初创企业都一样
市场并不公平。一些科技公司,无论是私有还是上市,表现都优于其隐含或实际估值所显示的水平。另一些公司则被赋予了超出其应得的高昂估值。观察:
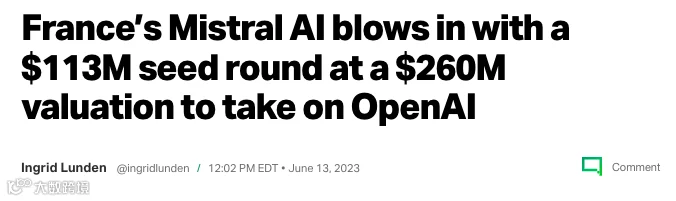
这是一家成立仅四周的公司,在完成一轮九位数融资后,估值已达整整2.5亿美元。
那些不以人工智能为主要业务方向的初创企业,在融资、上市或被收购方面可能会面临比“理应”更严峻的挑战。但炒作是商业现实的一部分,它确实会影响公司的价值。因此,几乎所有你能想到的公司都在拼命给自己贴上人工智能的标签。
我们很快就能获得2023年第二季度的风险投资数据,但目前可以肯定的是,人工智能热潮并未导致科技股估值进一步恶化。相反,它很可能有助于正在寻求融资并努力维持运营的初创企业提振信心。
在2023年,哪怕只有一点点关于估值的利好消息,都让人感觉如同盛宴一般。让我们看看未来几个月初创企业的估值是否会上升,以反映股市今天所展现的趋势。