


英伟达周三公布的财报显示,本季度营收达135亿美元,同比增长101%,远超110亿美元的指引。这一三位数增长主要得益于其GPU芯片在大语言模型及AI工作负载中的旺盛需求。
英伟达执行副总裁兼CFO Colette Kress表示:“数据中心计算收入同比几乎翻番,主要受云服务提供商和大型互联网公司对HGX平台作为生成式AI引擎的加速需求推动。”
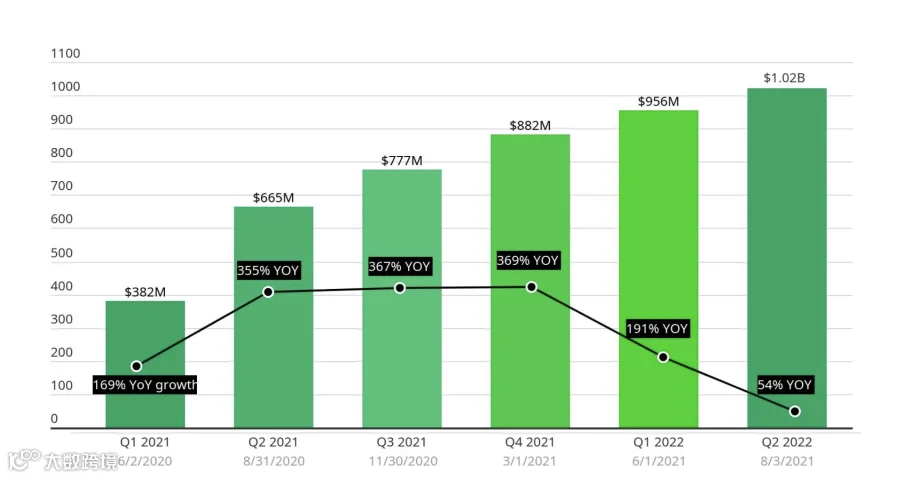
这种爆发式增长令人联想到疫情期间Zoom等SaaS企业的飙升行情。然而,随着远程办公常态化,Zoom近期营收增速已降至个位数(最新季度仅增3.6%)。这引发了市场担忧:英伟达是否会重蹈覆辙,成为AI浪潮下的警示案例?
数据中心需求具有长期性
与软件不同,硬件需求有其独特逻辑。Synergy Research数据显示,超大规模运营商计划未来几年新增超300个数据中心,云收入年均增长20%-30%将持续驱动资本支出。
CEO黄仁勋强调,全球数据中心每年约2500亿美元的资本支出正聚焦于“加速计算”和“生成式AI”两大趋势。他认为这不是短期现象,而是长期的行业转型。
硬件与软件的增长逻辑差异
Zoom的高增长源于疫情期间的需求提前释放,且SaaS模式依赖高净留存率维持营收。相比之下,硬件公司面临更剧烈的周期波动。例如,英伟达2023年Q1营收曾同比下降13%,但Q2即实现强劲反弹。
因此,不能简单套用Zoom的轨迹来预测英伟达。面对硬件收入的波动性,英伟达正利用当前窗口期布局未来:
- 加大研发投入:Q2研发支出达20.4亿美元(去年同期18.2亿美元),上半年累计投入39.2亿美元,持续打造更具竞争力的芯片产品。
- 提升股东回报:通过股票回购和分红向股东返还价值。FY2024 Q2共返还33.8亿美元,董事会新批准250亿美元无到期日回购额度,旨在提高每股收益。
在2024财年第二季度,英伟达通过回购3.28亿美元的750万股股份以及现金股息,向股东返还了33.8亿美元。截至第二季度末,公司在其股份回购授权下仍有39.5亿美元剩余。2023年8月21日,董事会批准了额外250亿美元的股份回购额度,无到期日。英伟达计划在本财年继续回购股份。
尽管供应链存在挑战,CFO Kress确认供应将在下一季度及财年内持续增加。虽然英伟达无法完全掌控宏观市场需求,但其通过投资研发与回馈股东来巩固估值基础。建议密切关注后续季度的研发投入变化,以判断公司是否保持进取态势。