


除偶发的专利纠纷外,圣诞与新年之交的这一周异常平静。此时发布的反思性内容较多,既因年末将至,也因人们试图在新闻淡季吸引关注。
过去一个半月,我们回顾了年度趋势并展望未来。鉴于已听取众多专家见解,此处不再赘述。
[本文最初出现在TechCrunch的每周机器人通讯Actuator中。在此订阅]。
iRobot 处于待机模式
亚马逊宣布以17亿美元收购iRobot已满一年。分析师曾预期此举能为其在消费机器人领域带来先发优势,但监管审查远比预期漫长。
尽管交易已获多国批准,进程却显拖沓。就在收购一周年之际,iRobot确认将收购价下调15%,并发行2亿美元债务维持运营(若交易完成由亚马逊承担)。此前欧盟反垄断机构担忧亚马逊可能利用市场地位排挤竞争对手;亚马逊则辩称iRobot面临激烈竞争,且其资源有助于降价与创新。欧盟委员会设定了2024年情人节前做出最终决定的期限。
行走在我们中间
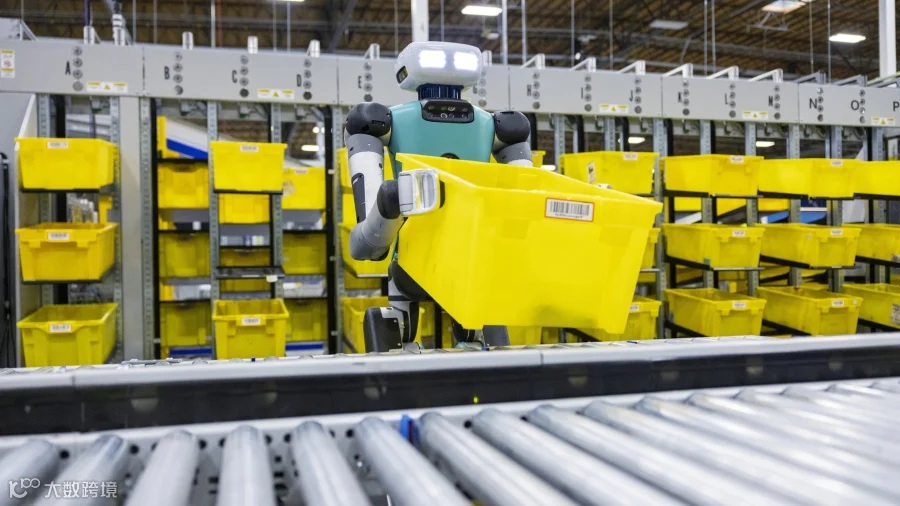
人形机器人是去年热点。一方面,其拟人形态引发本能反应与共情焦虑;另一方面,Figure、Apptronik、1X及特斯拉等公司密集发布产品,使公众情绪复杂化。
这与生成式AI兴起时的冲击类似。关于人形有效性的争论将持续,但随着亚马逊Digit等项目进入现实世界试验,无论成败都将深远影响该类别的未来发展。
生成式AI
生成式AI与机器人的结合热度不减。顶级研究机构正探索二者联系,多家企业付诸实践。该技术将重塑机器人的思考、学习及设计方式。相比其他领域,生成式AI让我们感觉正处于重大突破边缘。
融资持续放缓
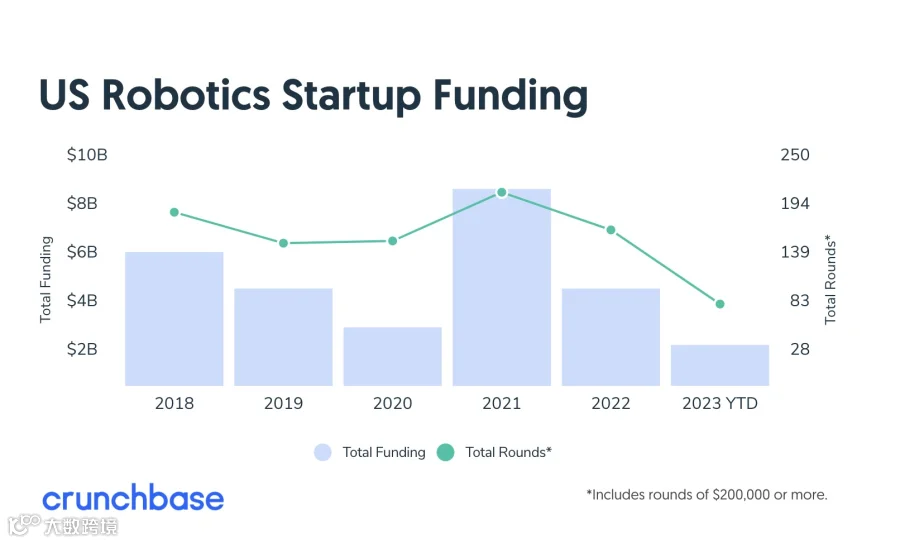
继2021年飙升后,受经济困境及风投谨慎态度影响,机器人融资持续下滑。截至11月初,自动化领域投资额为27亿美元,低于2022年的50亿和2021年的91亿。全年数据预计接近2020年的34亿美元水平。
其他杂项
迈向2024年,以下事项值得关注:
- 低代码和无代码机器人:旨在降低采用门槛的软件平台将持续普及。
- 卡车装卸:针对极端温度环境下的体力消耗环节,自动化系统有望迎来突破。
- 农业科技、建筑和医疗系统持续崛起。
- 杀手机器人立法:对武器化机器人的担忧可能推动美国各地出台相关法案。
- 多用途优于通用目的:务实的多用途机器人讨论或将取代“通用目的”概念。
- 近岸外包:供应链危机促使制造回流,自动化将成为这一趋势落地的核心支柱。
下周将深入探讨CES。祝大家新年快乐,健康平安。感谢阅读。