应用经济复苏:2023年支出增长3%,非游戏类应用表现亮眼
自2022年首次放缓后,应用经济发展速度在2023年重拾升势。据应用智能平台data.ai发布的年度《移动状态》报告显示,去年消费者在App Store、Google Play及中国第三方Android应用商店的支出同比增长3%,达1710亿美元。其中,TikTok的成功推动非游戏类应用支出占比显著提升。然而,应用下载量仅微增1%至2570亿次,整体保持平稳。

非游戏应用崛起:社交与创作者经济成核心驱动力
2023年,非游戏类应用消费者支出同比增长11%至640亿美元,社交应用与创作者经济功不可没。TikTok作为领军者,终身消费额突破100亿美元,成为首个达成此里程碑的非游戏应用。data.ai预测,今年社交应用货币化收入将激增150%至13亿美元。
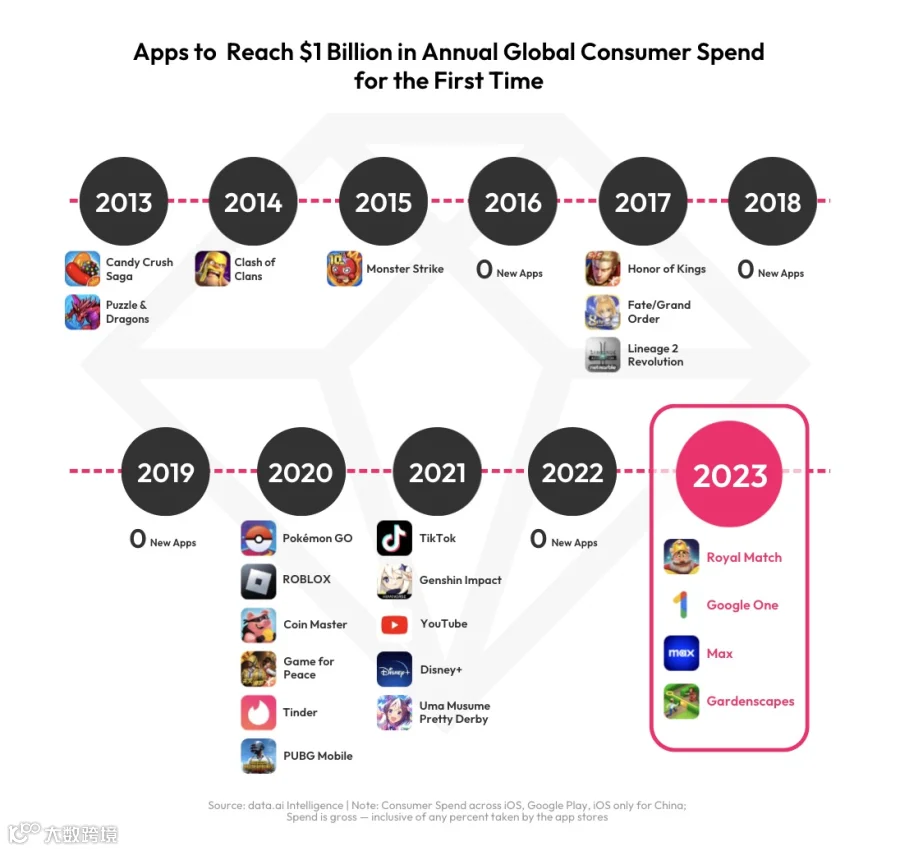
此外,去年超1500款应用和游戏年收入破千万美元,其中219款过亿,13款超10亿美元。Royal Match、Google One、Max和Gardenscapes四款新品跻身“十亿美元俱乐部”。
生成式AI爆发:市场规模扩大7倍,全球化趋势明显
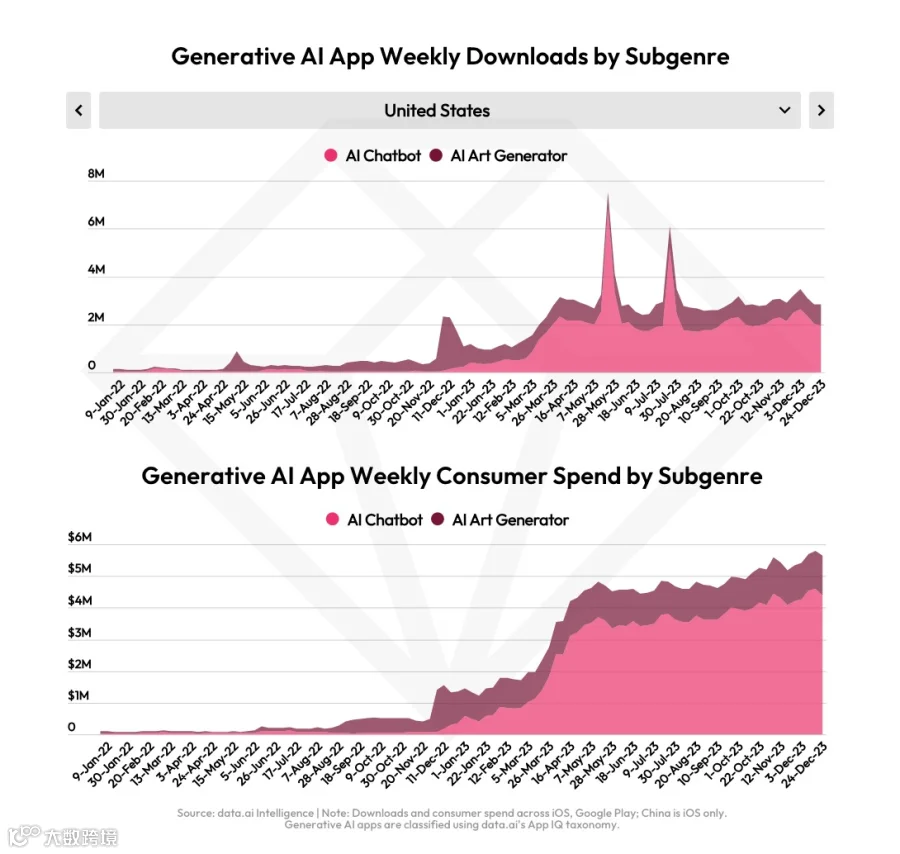
生成式AI(GenAI)成为拉动支出的新引擎。该品类市场扩大7倍,催生了AI聊天机器人和艺术生成器等新体验。ChatGPT、Ask AI和Open Chat位居支出榜首。尽管AI应用在全球范围内广受欢迎,但在中国、日本、沙特阿拉伯和土耳其尚未出现爆发式增长。
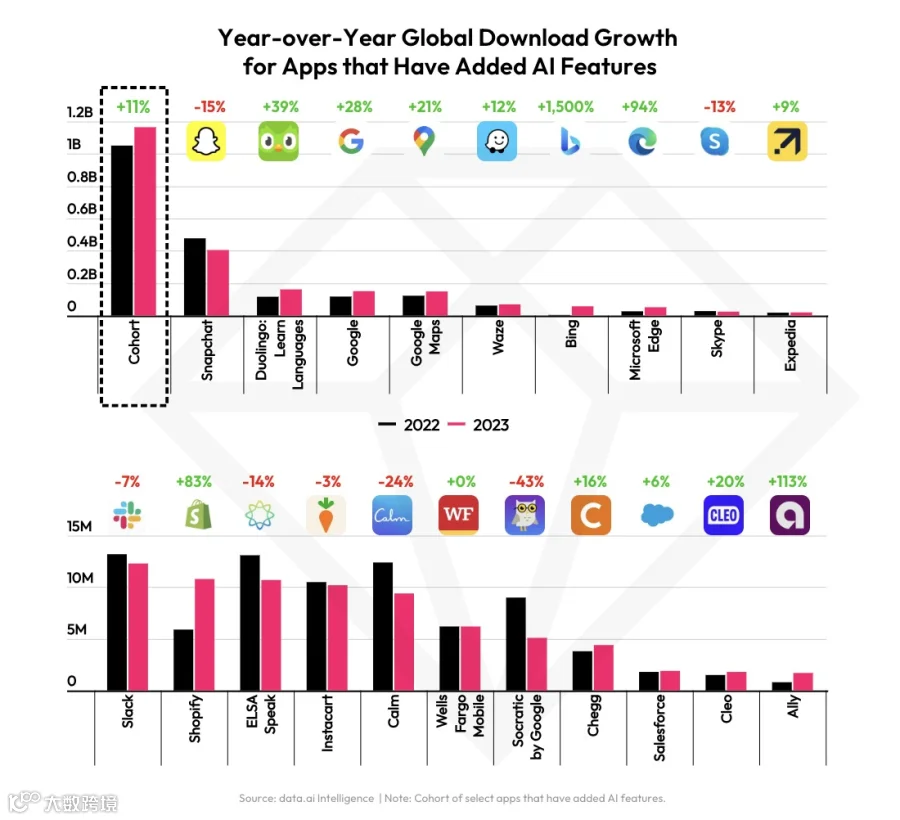
为迎合需求,超4000款应用在描述中添加“chatbot”,超3500款添加“gpt”。2023年新上线应用中,含“chatbot”描述的达2500款,约为前四年总和的两倍。同时,集成AI功能的应用下载量同比增长11%,其中65%实现了正增长。
全球市场格局:中国领跑安装量,用户时长创新高
在安装量方面,中国超越印度和美国位居全球第一,孟加拉国则是增长最快的市场。实用工具、生产力、购物及娱乐视频等子类别表现突出。


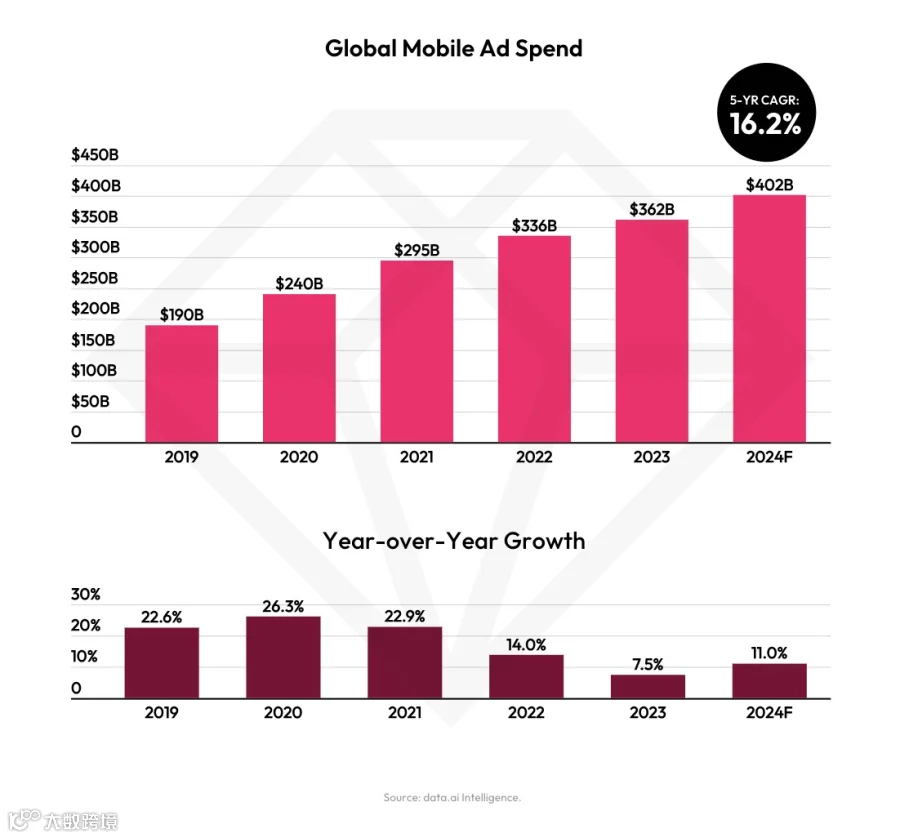
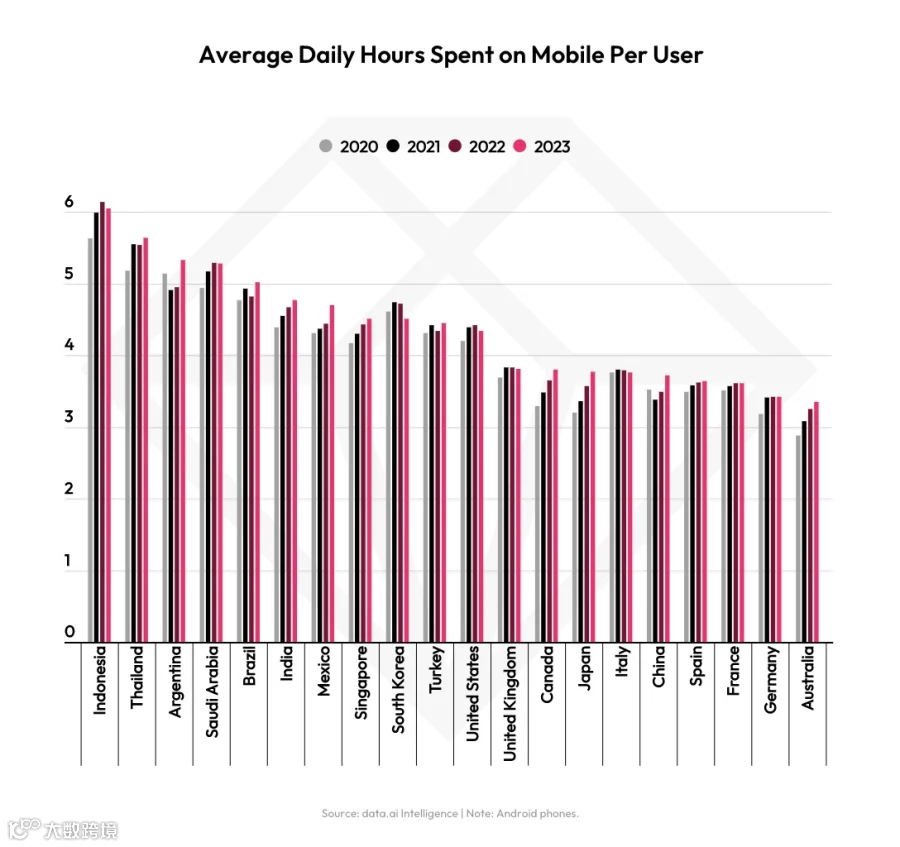
用户移动端使用时长创纪录地达到5.1万亿小时,同比增长6%;十大主要市场人均日使用时长超5小时。YouTube、WhatsApp、Facebook、TikTok等头部应用时长持续增加。预计2024年移动广告支出将从去年的缓慢增长中反弹,增幅达16.2%至4020亿美元。

游戏市场调整:支出微降,休闲与模拟品类受捧
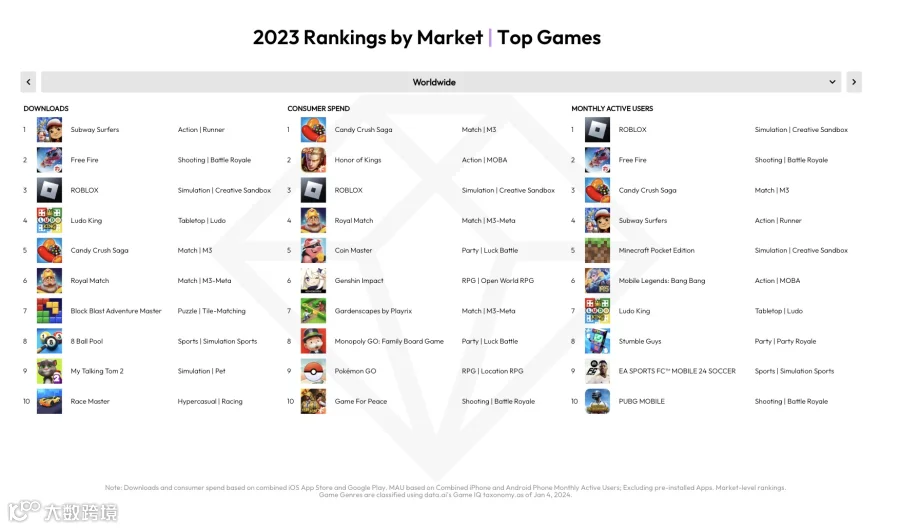
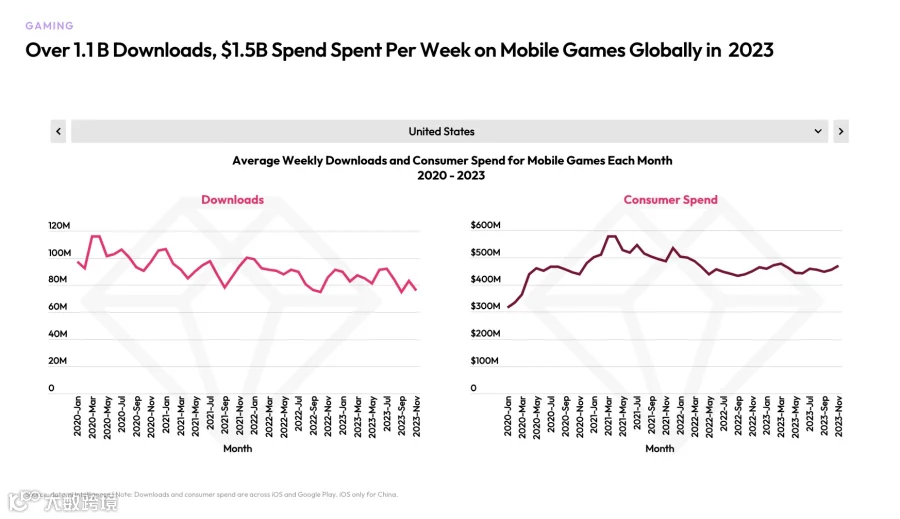
2023年移动游戏支出同比下降2%至1070亿美元,下载量维持在880亿次左右。超休闲、模拟和动作类仍是热门品类。《Monopoly GO》和《EA Sports FC Mobile Soccer》成为年度爆款,《原神》累计消费突破40亿美元。《Block Blast Adventure Master》和《Attack Hole》带动下载增长,《Gacha Life 2》和《Eggy Party》则在活跃度上表现优异。

细分领域趋势:跨境电商与旅游应用强劲反弹
Temu和Shein等中国购物应用进军西方市场后增长140%。社交娱乐应用总时长增长12%至3万亿小时,支出增长10%至290亿美元。后疫情时代旅游需求释放,旅游应用下载量增长13%,票务应用更是激增31%,较疫情前水平高出66%,大型演唱会效应显著。
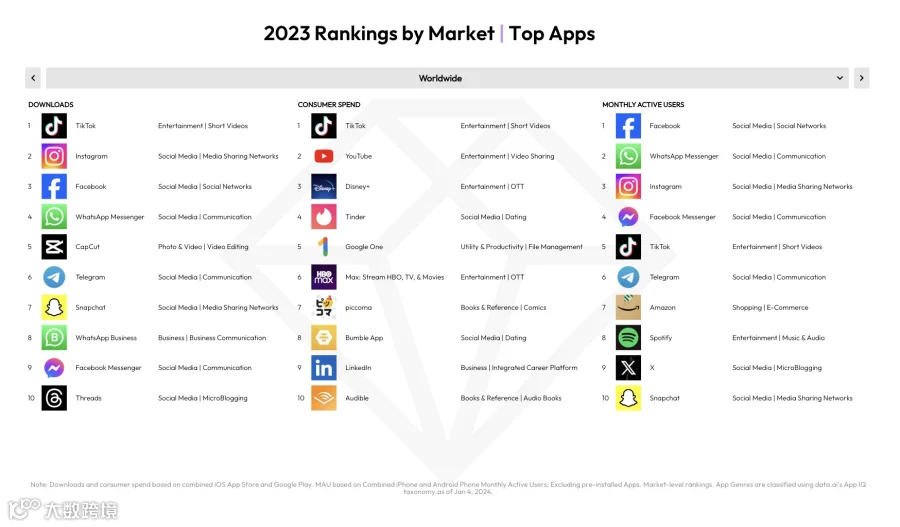
全球范围内,TikTok在安装量和支出上均居首位,Facebook在使用时长上领先。游戏方面,《Subway Surfers》下载量最高,《Candy Crush Saga》吸金能力最强,《Roblox》月活用户最多。