


过去几个季度,云基础设施市场扩张停滞,增长率低于以往水平。本季度这一情况发生转变,主要得益于生成式人工智能的推动。这股始于去年ChatGPT热潮的新收入浪潮,将2023年第四季度云基础设施收入推高至740亿美元,同比增加120亿美元,环比增加56亿美元。据Synergy Research数据显示,这是云市场经历的最大单季环比增长。
全年云基础设施市场规模激增至2700亿美元,高于2022年的2120亿美元。Synergy的John Dinsdale预测,尽管市场持续成熟且基数效应日益显著,但去年的增长趋势仍将延续。“云市场已成为庞然大物,需要巨大动力才能推动增长,而人工智能做到了这一点。展望未来,基数效应意味着云市场增长率不会回到2022年前的水平,但预计将趋于稳定,带来云支出持续的大幅年度增长。”
Altimeter Capital合伙人Jamin Ball在其Clouded Judgement通讯中指出,这些供应商同样拥有光明的未来:
超大规模厂商确实开始看到新工作负载增长的顺风超越了优化带来的逆风。有时新工作与人工智能相关,有时则是传统的云迁移。超大规模厂商以其他任何软件公司都无法比拟的方式,从巨大的规模、分销网络、信任和深厚的客户关系中受益。他们还比其他任何人更早地看到了人工智能收入(主要是计算资源)的出现。
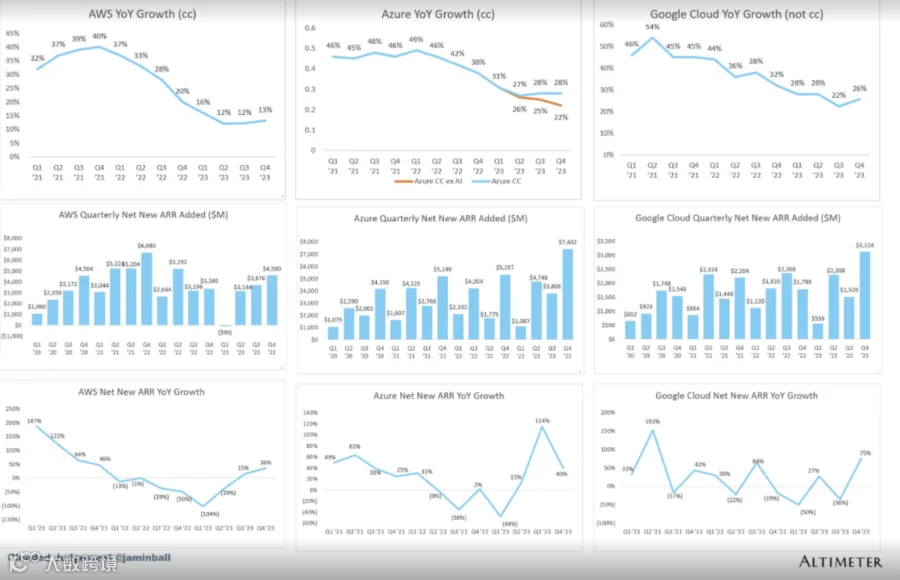
Ball的数据支持了Dinsdale关于增长率递减的主张,但在如此庞大的市场中,为增长而增长本身已变得不那么重要:
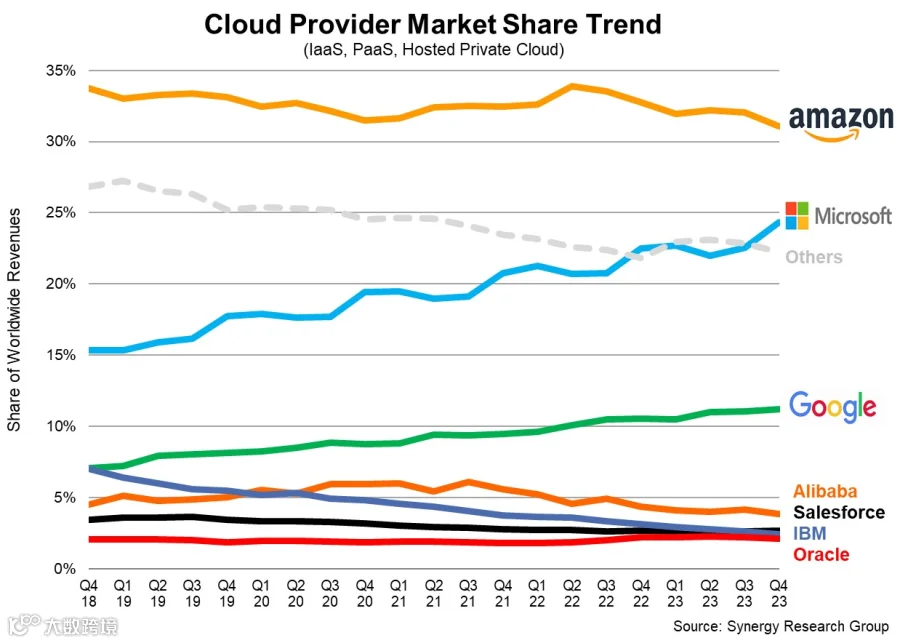
目前看来,微软与OpenAI利润丰厚的投资/合作伙伴关系正为其带来市场优势。该公司市场份额在第四季度增长了整整两个百分点,达到25%,这是一个显著的季度性增长。亚马逊仍以31%的市场份额占据霸主地位,尽管较上季度下降了两个百分点。人们很容易认为亚马逊的损失就是微软的收益,但这可能并不那么简单,市场上可能存在更细微的影响。与此同时,谷歌的市场份额保持在约11%的水平。
Synergy报告显示,三大巨头占据了整体市场份额的67%,仅一个季度内,这三家最大公司的总云收入约为500亿美元。
从金额角度来看,数字一如既往地令人咋舌:亚马逊达到230亿美元,微软为185亿美元,谷歌约为80亿美元。如果这些数字与官方公布的数字不完全一致,是因为这些公司通常将不同类型的云收入合并后得出公布数据。Synergy关注的是IaaS、PaaS和托管私有云服务,而这些公司公布的云收入数字可能包括SaaS和其他Synergy未计入的收入。
在季度百分比增长方面,考虑到上述关于公司如何衡量收入的注意事项,AWS增长了13%,Azure增长了30%,Google Cloud增长了约25%(尽管该数字未单独列出SaaS收入)。
去年有一件事很清楚,那就是微软正在向亚马逊施压,并凭借其与OpenAI的激进交易,让这家公司首次陷入被动应对的局面。
Redpoint合伙人Scott Raney在re:Invent大会上告诉TechCrunch,亚马逊在人工智能方面显然处于追赶状态,这对该公司来说是一种不寻常的处境。“这可能是人们第一次说亚马逊没有占据利用这一巨大机会的领先地位。微软围绕Copilot所做的努力以及Q本周发布的事实意味着,实际上他们确实在全力追赶。”Raney当时表示。
虽然生成式AI对所有云供应商来说都是一个巨大的机会,但目前仍处于早期阶段。率先上市是一个巨大的优势,多年来对亚马逊来说确实如此。微软在AI方面的激进策略是否也带来了类似的竞争优势目前尚不清楚,但很难忽视其在单个季度内市场份额增长两个百分点的事实。就目前而言,感觉微软在企业级AI领域已经领先,但Google和Amazon仍有充足的时间来理清思路。