


英伟达与亚马逊旗下利润丰厚的云计算部门AWS有着出人意料的共同点:核心业务均源于“幸运的意外”。AWS意识到可将内部存储、计算等服务对外出售;英伟达则为游戏设计的GPU恰好适配AI工作负载。
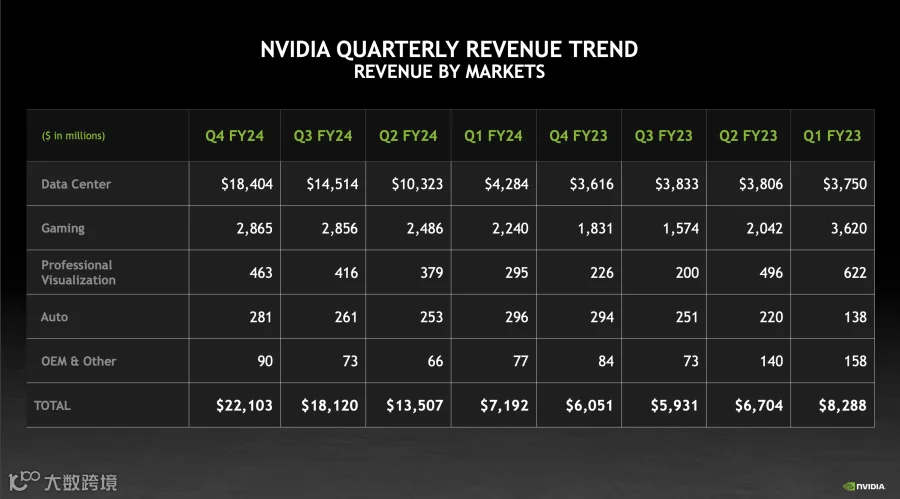
这导致近期收入爆炸式增长。英伟达营收从2024年Q1的71亿美元增至Q4的221亿美元,呈三位数增速,且绝大部分来自数据中心业务。虽未经历同等爆发,AWS仍是亚马逊核心收入来源,二者均享先发优势。随着微软、谷歌入局形成云市场“三巨头”,预计其他芯片商也将获得份额,但未来几年行业总蛋糕仍在扩大。
两家公司均处于正确时空节点。2010年左右Web与移动端兴起,云计算提供按需资源,企业开始迁移上云;近十年AI崛起及大模型爆发,恰逢GPU需求激增。
AWS已发展为年化收入近千亿美元的盈利业务,即便独立亦非常成功。但随着英伟达腾飞,AWS增速放缓。这既有基数效应影响,该规律最终也会作用于英伟达。
关键在于:英伟达能否维持增长,成为如AWS之于亚马逊般的长期引擎?若GPU市场收紧,其虽有其它板块,但规模小且增速远低于当前数据中心业务。
短期财务前景
如图所示,英伟达近期季度营收增长堪称天文数字,公司及华尔街预期此趋势将延续。
在2024财年Q4财报中,英伟达预计2025财年Q1营收达240亿美元,同比增长约234%。
此类数字在成熟上市公司中罕见。但鉴于基数攀升,增长率预计放缓:刚结束的Q3至Q4环比增长22%,而2024财年末至2025财年初预计环比仅增8.6%。当然,同比数据依然惊人,但增速放缓已在眼前。
分析师预计本财年营收将达1105亿美元,同比增长超81%,低于上一财年的126%。
对此无需过虑。未来至少几个季度,英伟达将继续推动营收突破千亿美元年化门槛。对去年同期总营收仅71.9亿美元的公司而言,表现已令人印象深刻。
简言之,分析师认为公司未来仍有巨大空间,尽管今年部分高增速可能放缓,但更长维度的发展尚不明朗。
势头强劲
未来几年AI或成英伟达持续馈赠,尽管AMD、英特尔等竞争渐显。类似AWS,英伟达终将面临更激烈竞争,但因目前市场份额庞大,可承受部分流失。
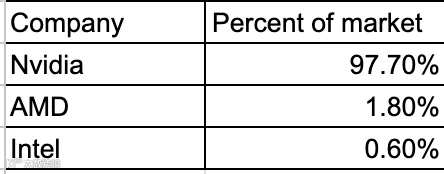
仅看芯片层面,IDC数据显示英伟达占据绝对主导:
从主板层面看,Jon Peddie Research(JPR)数据显示英伟达仍主导,但AMD正强势崛起:
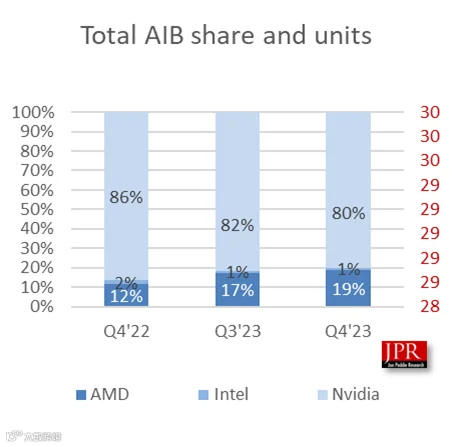
JPR分析师C Robert Dow表示,波动与新品推出时机有关。“AMD会随新显卡发布及库存水平获得百分点增长,但英伟达的主导地位还将持续。”
IDC分析师Shane Rau也预计主导地位将持续:“存在趋势与反趋势,英伟达所在市场规模庞大且在扩大,增长至少还会持续五年。”
原因在于英伟达不仅卖芯片,还销售主板、系统、软件、服务及超级计算机使用时间。这些市场均在增长,且英伟达与之紧密相连。
但并非所有人都视其为不可阻挡的力量。云咨询顾问David Linthicum指出,许多场景并不需要GPU,“CPU完全够用”。
随着这种情况发生,他认为英伟达增长将放缓,竞争会削弱其控制力:“未来几年我们会看到英伟达逐渐变弱,因为市场上出现了太多替代品。”
Rau表示,其他供应商也将受益,因企业借助英伟达产品扩展AI用例。“未来市场不断扩大为英伟达提供顺风,同时其他公司紧随其后,特别受益于AI。”
颠覆性力量也可能产生积极效果,防止一家独大。Rau称:“市场和资本主义运作最好的方式正是如此:某企业领先,其他跟进,市场扩大。既有参与者终将被同一或相邻市场中更优的方式颠覆。”
事实上,随着微软通过OpenAI不断进展,亚马逊在AI方面被迫追赶。无论英伟达长期前景如何,它目前牢牢掌握主动权,疯狂赚钱并主导增长市场,几乎一切皆有利。但这不意味着情况永远如此,未来竞争压力必将增加。