


每一个科技成功故事背后,都有无数项目撞向现实的砖墙。苹果电动汽车项目的终止便是最新例证——它展示了一个看似拥有一切优势的项目如何最终走向失败。
Vision Pro的最终命运尚待揭晓,但至少表明苹果并不畏惧在多数人失败的领域继续探索。随着Apple Car成为过去,据报道,该公司正转向另一条以艰难著称的赛道:家用机器人。
扫地机器人的“孤品”困境
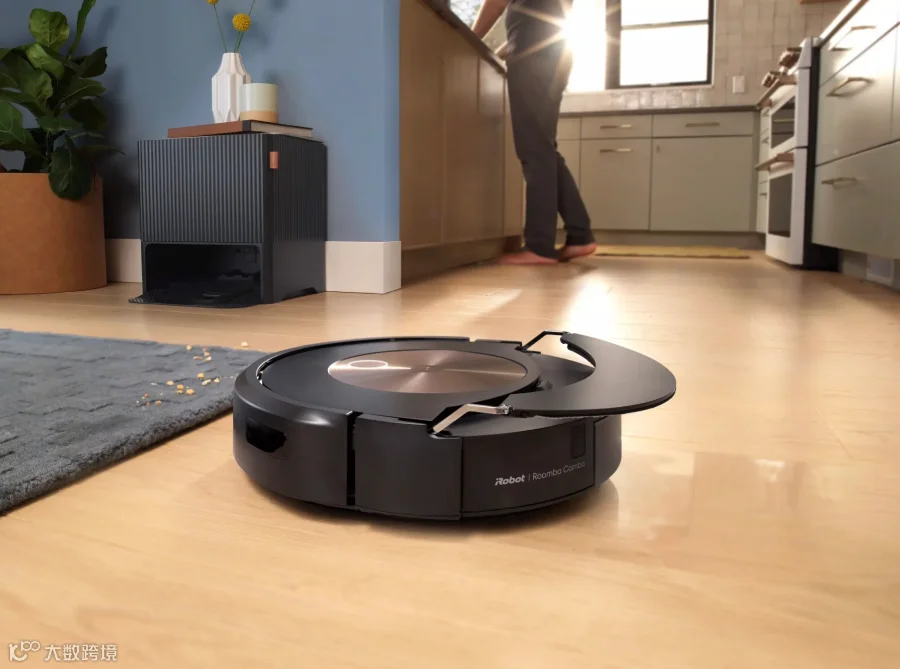
家用机器人品类既独特又极具挑战。迄今为止,该领域唯一的成功案例仅有扫地机器人。自首款Roomba问世22年来,整个行业(包括iRobot自身)一直在追逐这一成功,却鲜有突破。
iRobot未能再次复制辉煌并非缺乏尝试。近四分之一世纪里,公司推出了屋檐清雪器、泳池清洁器、割草机乃至专门清理车库碎屑的Roomba。然而事实证明,当资源重新集中于核心扫地业务时,其表现才最为出色。
外形限制与移动操作的难题
扫地机器人的成功源于专注:专为重复执行单一热门任务而生。如今,吸尘器仍是家庭机器人竞争的主战场。资金雄厚的湾区初创公司Matic认为,下一代突破应建立在扫地机器人之上,并指出iRobot受限于圆盘外形已陷入瓶颈。
早期Roomba未考虑现代传感与测绘能力。Matic提出,增加机身高度可显著改善视野,这也是亚马逊Astro采用潜望镜摄像头的核心逻辑。
事实上,家用机器人的功能深受外形制约。“冰球状”设计仅适合吸尘,难以胜任其他家务。若要拓展功能,硬件必须更复杂,移动机械臂便是关键突破口——毕竟,想要帮忙,“手”是基础。
然而,移动操作机器人难度极高。工业机器人尚未完全攻克此题:固定机械臂常见于制造业,轮式自主移动机器人(AMR)普及于仓库,但二者结合的中间地带仍未稳固。这也是人类在该领域仍不可或缺的原因。虽然问题终将解决,但大概率会先由资金雄厚的工业场景实现突破,再下沉至消费级市场。
这也是人形机器人备受推崇的原因之一,但关于人形形态的深度探讨将另文详述。

目前,Hello Robot的Stretch是家庭移动操作最具说服力的案例。它非人形,更像带杆的Roomba:杆内集成成像系统与可升降机械臂,能抓取餐具、衣物等物体。当然,双臂协作更轻松,这也解释了为何众多公司致力于逆向工程人形机器人。
但Stretch售价高达24,950美元,目前主要作为开发平台销售。有趣的是,Matic同样将自家机器人定位为开发平台,试图以吸尘为切入点,逐步拓展至更多家务场景。
此外,Stretch依赖远程操控(尽管开发者已创建部分自主功能)。但在消费端,用户很难接受一款需由远处人工控制的家用机器人。
非结构化环境与苹果的机遇
导航是进入家庭市场的另一大障碍。相比标准化的工厂仓库,家庭环境高度非结构化:布局差异大、光线多变、物品位置不固定且常有突发障碍物。
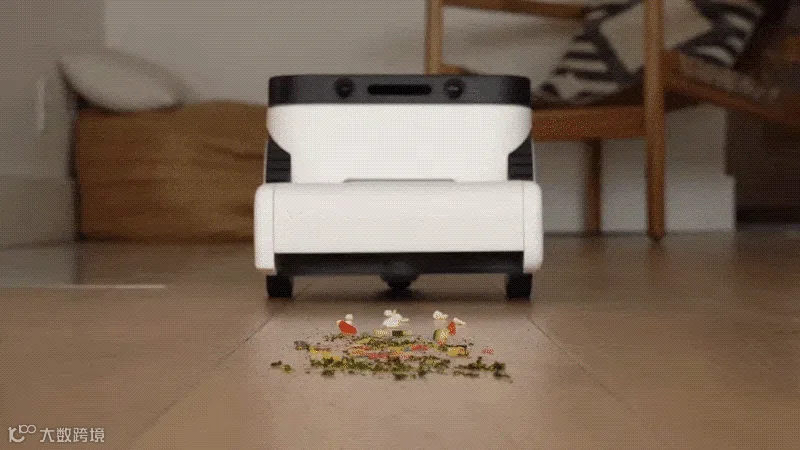
自动驾驶技术虽面临类似障碍,但容错率不同。家用机器人最坏情况仅是碰落物品,极少致命;而自动驾驶事故则关乎生命安全,因此被置于更高标准之下。尽管如此,为自动驾驶开发的大量技术已悄然推动机器人革命,并在农场、人行道等场景率先落地。
这或许是苹果将家用机器人视为“下一个大事件”的关键原因。苹果曾在自动驾驶上投入巨资,若这些资源能成功复用,便不会白费。
据报道,苹果虽“尚未承诺”开发秘密实验室中的智能屏幕或移动机器人,但已将Home部门高管Matt Costello和Brian Lynch调至硬件团队,AI高级副总裁John Giannandrea也参与其中。
鉴于内部关联,苹果可能正在开发类似亚马逊Astro的产品。但Astro因成本高、实用功能不足(本质是移动Alexa门户)且家庭助手热度消退,已成为警示案例。
苹果确有一定机器人技术积累,如用于回收iPhone金属的Daisy机械臂,但这与成熟的家用机器人仍有巨大差距。
或许苹果可借鉴Vision Pro模式,高度重视开发者生态。但这需要一个极通用的硬件平台,对消费者而言成本必然高昂,甚至可能让Vision Pro 3,500美元的定价都显得微不足道。