


老牌软件公司及其飙升的估值似乎呈现出一种趋势:这些在“恐龙时代”成立的企业正迎来一波热潮。本周,SAP股价首次突破200美元,进一步印证了这一现象。
成立于1972年的SAP,当前估值已达创纪录的2340亿美元。这家总部位于德国的企业软件提供商两年前估值为920亿美元,12个月前为1560亿美元,仅过去一年市值增长便超过50%。
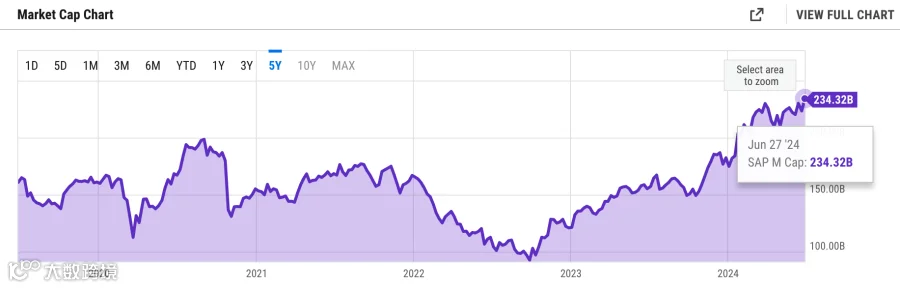
市场估值虽不等同于公司健康状况,却是反映其表现的重要指标——无论是通过实际财务业绩,还是顺应时代潮流的重大举措。
旧时代的SAP
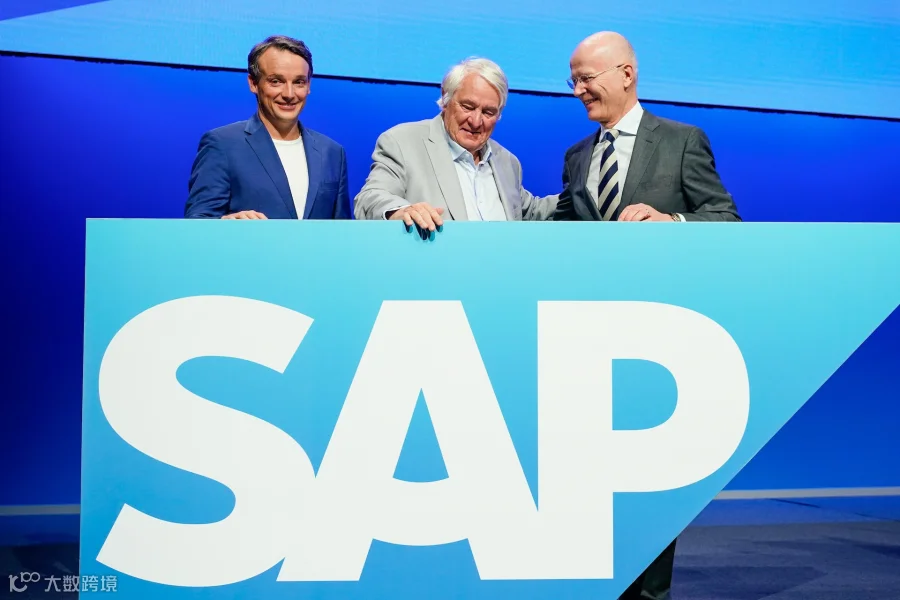
自2020年以来,首席执行官克里斯蒂安·克莱因主导了SAP的转型,专注于帮助客户向云端迁移,并与谷歌、英伟达等超大规模云服务商建立了有益的合作关系。
SAP的迅速崛起部分归因于从传统许可模式转型。2024年第一季度报告显示,云收入同比增长24%,公司预计未来12个月该数字将继续上升,这得益于其在手的“云积压”收入。此外,在其云套件中注入“业务AI”也在这一进程中发挥了关键作用。
去年有报道称,部分本地部署客户因SAP仅将新技术应用于云产品而感到不满。但SAP并未迎合这种情绪,反而加倍推动云端迁移,并为本地部署客户提供折扣以促成转型。这可谓“胡萝卜加大棒”策略:胡萝卜是AI,大棒是云端。
投资管理公司Ave Maria World Equity Fund最近将SAP列为2024年第一季度表现最好的三家企业之一,指出其从“永久许可模式向SaaS模式”的转型将创造更大的总可寻址市场(TAM)和更高的利润率。
Gartner首席预测专家John-David Lovelock表示,正是这些努力推动了SAP及类似传统软件公司的 fortunes。
Lovelock告诉TechCrunch:“有一些顺风助力增长——对云系统而非本地系统的偏好、升级和扩展需求。但主要影响仅仅是始于2021年的数字业务转型工作仍在继续。”
历史重演:Oracle

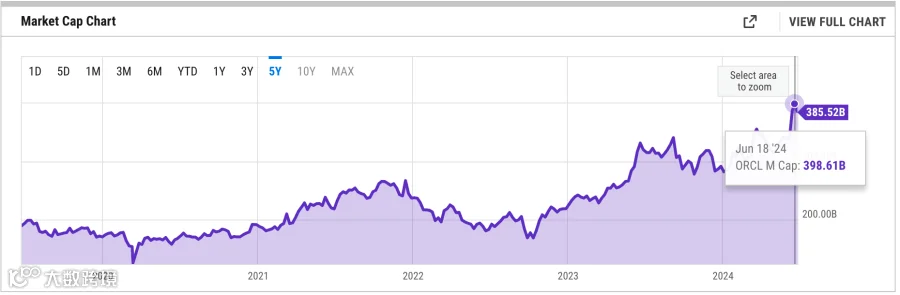
那么Oracle呢?这家成立于1977年的美国数据库和云基础设施公司,截至本周估值超过3850亿美元,较上年上涨20%。尽管几周前曾接近4000亿美元,但仍远超其历史最高估值。
其原因与SAP相似:“AI驱动的云计算增长”,这是长期脱离本地部署模式的结果。
值得注意的是,甲骨文2024财年第三季度财报显示,公司达到一个关键里程碑:总云收入(SaaS加IaaS)首次超过总许可支持收入。
“我们已经跨越了临界点,”甲骨文首席执行官萨夫拉·卡茨在财报电话会议上表示。
第四季度财报显示,甲骨文收入温和增长3%,但云特定收入增至20%。Catz表示还有更多好消息,预计下一财年云收入将实现两位数增长。这得益于与微软、谷歌以及生成式AI宠儿OpenAI的合作,这些公司都在寻求尽可能多的云基础设施——OpenAI计划使用甲骨文的云来训练ChatGPT。
“在第三和第四季度,甲骨文签署了历史上最大的销售合同,这是由于对甲骨文云上训练AI大语言模型的需求巨大,”Catz说。
与SAP一样,甲骨文最近也与英伟达达成协议,帮助政府和企业在本地使用甲骨文的分布式计算基础设施运行“AI工厂”。
不过前景并非一片大好:甲骨文主要客户之一TikTok正面临在美国被禁的风险,甲骨文本周警告称这可能会影响其未来收入。
“大蓝”归来

IBM这家成立于1911年的公司(最初名为计算制表记录公司),在3月达到11年来高点,市值为1800亿美元,仅比历史最高纪录低6%。
此后,该公司估值下跌约14%至1600亿美元以下,但较去年仍上涨30%。

IBM曾是一家硬件公司,大型机和个人电脑是当时的主流产品。但“大蓝”已转型为一家软件和服务公司,如今这两项业务构成了其大部分收入。2021年,IBM将其遗留的基础设施服务业务分拆为独立实体Kyndryl。
IBM于2007年通过Blue Cloud开启云计算之旅,随后多年间推出IBM Cloud,并通过里程碑式的巨额收购(如Red Hat)壮大实力。与此同时,IBM也将人工智能推至核心位置,从IBM Watson开始,最近又推出了一系列支持企业AI需求的服务——其中包括Watsonx,它帮助企业训练、微调并部署AI模型。
“客户对AI的需求正在加速增长,我们的Watsonx和生成式AI业务量从第三季度到第四季度大致翻了一番,”IBM董事长兼首席执行官Arvind Krishna在其2023年第四季度财报(于一月发布)上表示。
IBM最近的财务状况喜忧参半:2024年第一季度数据显示收入小幅增长但未达分析师预期,盈利则超出预期;另一方面,咨询收入略有下降。
然而两个月后,分析师对IBM发展前景持乐观态度。高盛本周基于IBM在人工智能领域的投资及持续专注于基础设施软件,给予其“买入”评级。
“我们认为,IBM正处于将其产品组合从以传统业务为主,转向现代化应用程序和基础设施软件套件及更广泛服务系列的转型中期,”高盛分析师詹姆斯·施耐德表示。
现在断言这种情绪如何演变还为时过早,但就华尔街而言,IBM的人工智能投资正在产生回报。
传统巨头
SAP、Oracle和IBM并非仅有的享受繁荣时光的传统软件公司。成立41年的财务软件公司Intuit上月市值达到令人眩晕的1870亿美元,仅略低于其疫情时期1960亿美元的峰值。与其他公司一样,Intuit也在大力投资人工智能以保持竞争力,这也是其在财报电话会议上首先提及的内容。
成立于1982年的Adobe表现也相当不错,估值同比增长8%至2360亿美元。Adobe报告了创纪录的第一季度和第二季度收入,其中人工智能和云计算被视为推动这一增长的关键因素。
微软是全球最有价值的公司,市值达3.3万亿美元,股价在过去一年中飙升33%。十年间身处风口浪尖,萨提亚·纳德拉将微软转型为一家以云为先、以人工智能为先的巨头公司,尽管此前曾因失误错失智能手机的黄金热潮。
微软明年将迎来50周年。在经历了如此多的工业、技术、政治和管理变革后,保持相关性并不容易。但微软不仅保持了相关性,其收入、利润及几乎所有其他指标均持续飙升,这得益于其在云计算以及最近生成式AI领域的布局。
虽然这些公司确实因拥抱新趋势而受益,但也有其他因素在起作用——特别是投资者没有太多地方可以停放资金以押注新技术。
Constellation Research创始人兼首席分析师Ray Wang认为,某些市场竞争的减少有助于推动投资者转向大型科技公司。
“我们处于寡头垄断和双头垄断市场,竞争微乎其微,”Wang对TechCrunch表示。“过去我们有数百家软件公司,但几十年的并购已将各地理区域、各类别、各市场规模和各行业的可选公司缩减为少数几家。”
Wang还指出,停滞不前的IPO市场以及私募股权领域的影响,也是传统科技公司表现良好的原因。
“新冠疫情扼杀了IPO市场——我们不再拥有像过去那样能够成长为下一个Oracle、SAP或Salesforce的初创企业。尽管新成立的软件公司数量众多,但发展管道不畅,未能实现规模化,”Wang说。“而且,大量由PE机构进行的收购摧毁了创业精神,并将这些公司变成了金融机器人。”
虽然可以从多种角度分析这一切,但由于拥有市场存在感和稳定的客户群,当AI等变革性技术出现时,成熟的软件公司最终更有优势蓬勃发展。
它们各自的云转型也是叙事的重要组成部分,与严重依赖云计算的AI兴起紧密相连。
它们还拥有大量可支配资源,战略收购在保持相关性的努力中发挥了重要作用:IBM最近以64亿美元竞购HashiCorp,而SAP透露计划支付15亿美元用于融入AI的数字采用平台WalkMe。
尽管AI目前对公司底线的影响微乎其微,但在华尔街看来它是必不可少的。Alphabet、Amazon和Microsoft近期均创下历史新高,AI在其中占据了重要地位。苹果公司的股价也因其最近的AI公告创下新高,尽管“Apple Intelligence”尚未推出。
目前AI浪潮或许正托起所有船只,但Gartner著名的“炒作周期”预言称,随着早期实验和实施未能兑现承诺,人们对新技术的兴趣会逐渐减弱——这被称为“幻灭低谷”。根据Lovelock的说法,这种情况可能即将到来,这意味着许多价值十亿美元的生成式AI初创公司可能会有些担忧。
“人们很容易在新软件和新兴软件市场中迷失方向,”Lovelock说。“当新的AI公司在成立几年内就宣称拥有数十亿美元收入时,争夺注意力也变得困难。然而,传统软件市场在2024年的总收入超过1万亿美元——遗留软件销售强劲增长,而AI的强劲增长让许多人忽视了这一事实。”
那些已经存在几十年的企业由于现有的立足点而更有优势蓬勃发展。我们可能正处于AI泡沫中,但当主流采用真正起飞时,SAP、Oracle和IBM等公司将更有机会抓住这一机遇。