


云基础设施市场强劲复苏,AI驱动收入猛增
云基础设施市场在又一个强劲季度后,已将2023年的低迷彻底抛在脑后;受人工智能兴趣的推动,收入继续以迅猛的速度增长。Synergy报告称该季度总收入达790亿美元,较去年增加141亿美元或22%。
据Synergy称,这标志着该年度连续第三个季度的同比增长率达到20%或以上,而人工智能(AI)是这一增长的重要组成部分。
总而言之,尽管去年出现了一些波折,但云计算领域几乎没有显示出放缓的迹象。即便前景中存在一些政治和经济不确定性,Synergy首席分析师约翰·丁斯代尔(John Dinsdale)仍认为市场将继续增长,该公司预计四年后市场规模将再次翻倍。从400亿美元增至近800亿美元(即将超越这一数字)用了13个季度。
微软智能云未达预期,Azure增速依然亮眼
本季度的一个意外是微软智能云(包括Azure)未能达到分析师的预期。该公司报告的收入为285.2亿美元,而分析师预期为286.8亿美元(据CNBC报道);Azure仍增长了30%(据Altimeter合伙人Jamin Ball表示),因此并非全是坏消息。
然而,丁斯代尔表示不必对此次未达预期过度解读。“微软的‘智能云’季度收入处于微软三个月前提供的指导范围内。对于一个285亿美元的业务的年增长率达到19%,这已相当了不起。Azure是‘智能云’中最大的部分,其本季度增长了29%,这实际上相当令人印象深刻。”他告诉TechCrunch。
亚马逊AWS企稳,谷歌云首破百亿大关
亚马逊报告该季度收入为263亿美元,较去年增长19%,似乎已在经历2023年初的12%至13%区间下滑后,暂时稳定在这一增长率范围内。
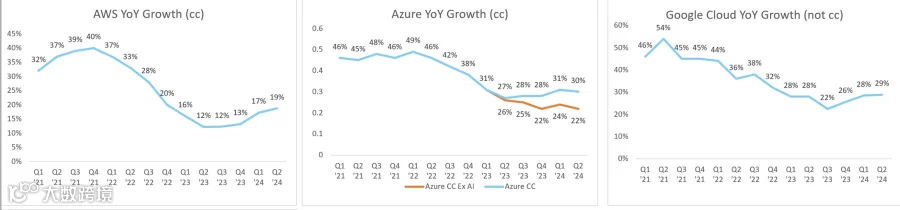
据Ball称,Google Cloud度过了一个不错的季度,首次突破100亿美元大关,同比增长29%。但需要注意的是,他的数据包含了Google Workspace以及基础设施服务。更重要的是,据Synergy称,该公司获得了整整一个百分点的市场份额,而Synergy的数据并不包含Workspace。
市场份额格局与季节性因素解析
整体市场份额数字分别为:亚马逊占32%(约250亿美元);微软占23%(约180亿美元);谷歌占12%(约95亿美元)。值得注意的是,根据Synergy的数据,尽管微软的市场份额较上一季度下降了约两个百分点,但其增长速度依然迅猛——Dinsdale对此予以承认,并将这一下降归因于Azure销售周期的季节性因素。
“Azure的数据存在一定的季节性,在经历了前几个季度的强劲增长后,4-6月季度的环比增长往往较弱。这次也不例外。”他说,“虽然Azure相比第一季度没有实现增长,但亚马逊和谷歌都实现了增长,且它们的市场份额均有所提升。如果剔除季节性因素并查看滚动年化增长率,Azure的实际增长幅度实际上高于谷歌或亚马逊。Azure绝对没有陷入低谷期。”
在下一梯队的公司中,Oracle小幅上升至3%,超过了IBM,并与Salesforce并列第五位。虽然这听起来不错,但前三大公司占据了超过73%的市场份额,不过3%的份额仍能带来超过20亿美元的收入。
数据统计口径差异提示
不同公司和监测机构计算云计算数据的方式各不相同,这确实容易让人困惑。Ball关注的是公开报告的信息。Synergy则侧重于基础设施即服务(IaaS)、平台即服务(PaaS)和托管私有云服务。它不计算软件即服务(SaaS),并在其数据中包含了一些自身的市场分析。