企业生产经营中业务招待费具体范围主要有:
(1)经营活动中宴请或工作餐的开支。
(2)经营活动中赠送纪念品的开支。
(3)经营活动中发生的旅游景点参观费和交通费及其他费用的开支。
(4)经营活动中发生的业务关系人员的差旅费开支。
面对这些复杂的支出内容,我们该如何处理?
首先,我们要知道,不是所有的餐费发票都归入业务招待费!企业生产经营活动中,餐费产生的原因各种各样,应把握以下几点:
1、员工年终聚餐,午餐费、加班餐费应计入应付福利费;
2、出差途中符合标准的餐费计入差旅费;
3、员工培训时合规的餐费计入职工教育经费;
4、企业管理人员在宾馆开会发生的餐费,列入会议费;
5、企业开董事会发生的餐费,列入董事会会费;
6、影视企业拍影视过程中“影视剧中的餐费”,属于影视成本;
7、企业委托加工的,对企业的形象、产品有标记宣传作用的,作为业务宣传费;企业因业务洽谈会、展览会的餐饮住宿费用作为业务宣传费;企业在搞促销活动时赠送给顾客的礼品,作为业务宣传费。
记住:业务招待费包括餐费,但餐费不一定都是业务招待费。
其次,业务招待费不仅仅是餐费。《企业所得税法实施条例释义》中解释,招待客户的住宿费和景点门票可以作为业务招待费核算。在税务执法实践中,税务机关通常将招待费的支付范围界定为餐饮、住宿费、香烟、食品、礼品、正常的娱乐活动、安排客户旅游等项目。
再次,外购礼品用于赠送的,应作为业务招待费,但如果礼品是纳税人自行生产或经过委托加工,对企业的形象、产品有标记及宣传作用的,也可作为业务宣传费。同时,要严格区分给客户的回扣、贿赂等非法支出,对此不能作为业务招待费而应直接作纳税调整。
(来源:中国会计视野)
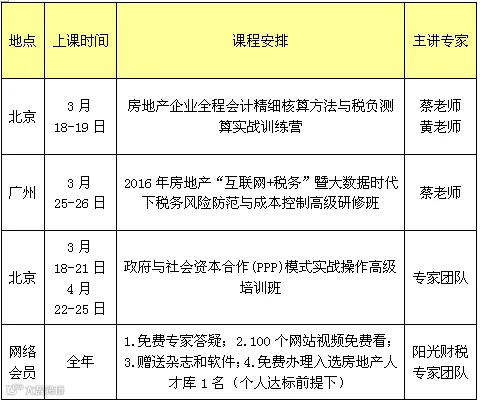
阳光财税2016年最新房地产精品课程公告: