


根据《国家税务总局关于全面推开营业税改征增值税试点后增值税纳税申报有关事项的公告》(国家税务总局公告2016年13号)的规定,按季申报的增值税小规模纳税人自7月1日起按照公告要求进行增值税纳税申报。
纳税申报所需资料
(一)《增值税纳税申报表(小规模纳税人适用)》。
(二)《增值税纳税申报表(小规模纳税人适用)附列资料》,本表由销售服务有扣除项目的纳税人填写,其他小规模纳税人不填报。
(三)《增值税减免税申报明细表》,本表为增值税一般纳税人和增值税小规模纳税人共用表,享受增值税减免税优惠的增值税小规模纳税人需填写本表。
发生增值税税控系统专用设备费用、技术维护费以及购置税控收款机费用的增值税小规模纳税人也需填报本表。
仅享受月销售额不超过3万元(按季纳税9万元)免征增值税政策或未达起征点的增值税小规模纳税人不需填本表。
五个案例教你填表
三张报表哪张要填,哪张不用填?如何填报?下面五个案例一定能教会你!
某建筑企业当月取得建筑收入130万元,全额申请代开了增值税专用发票。当月如何申报缴纳增值税?
主表计税依据部分:

主表税款计算部分:
某建筑企业当月取得建筑收入130万元,对外全额开具增值税普通发票。如果130万元收入中,包含分包建筑服务收入27万元,已取得分包方开具的增值税普通发票,自己的建筑收入为103万元。当月如何申报缴纳增值税?
首先,附列资料填写如下:
通过表中第8栏计算得出,扣除分包款后的不含税销售额为100万元,继续填写主表:
主表计税依据部分:
主表税款计算部分:
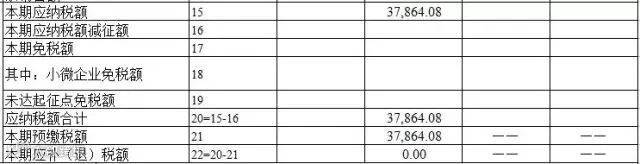
某建筑企业当月取得建筑收入130万元,如果130万收入中包含跨县(区)提供的建筑服务收入27万元,并在建筑服务发生地预缴增值税,自己的建筑收入为103万元。当月如何申报缴纳增值税?
首先,异地预缴需要填写《增值税预缴申报表》,缴纳增值税7864.08元:
其次,向机构所在地主管税务机关进行纳税申报。
主表计税依据部分:
主表税款计算部分:
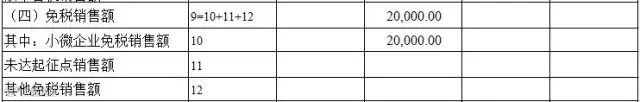
如果建筑企业当月仅发生建筑收入20600元,此时可以享受小微优惠,免征增值税。此时不再填列在申报表第一和第二部分,应填列于第四部分“免税销售额”对应栏次。
主表计税依据部分:
主表税款计算部分:

如果纳税人登记注册类型为个体工商户,此时计税依据部分小微免税收入20000元应填报于主表第9行和第11行。
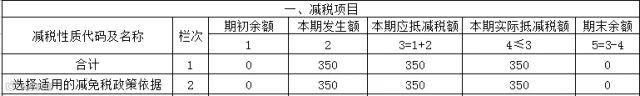
某个体工商户,当月提供咨询服务收入10.3万元,出租住房,收取租金收入1.05万元。当月如何申报缴纳增值税?
首先,个体工商户出租住房,可享受增值税减免税优惠,可按照5%的征收率减按1.5%计算应纳税额。此类纳税人,需要先填报《增值税减免税申报明细表》:
然后,继续填报主表。
主表计税依据部分:
主表税款计算部分:

说明:
1、案例中所有收入均为含税价;
2、《增值税纳税申报表(小规模纳税人适用)》以下简称主表;
3、《增值税纳税申报表(小规模纳税人适用)附列资料》以下简称附列资料。
(来源:中国税务报)

来源:北京市地方税务局