



某按季申报的小规模纳税人2016年7-9月发生以下业务:
(1)销售自制的包装食品,价税合计销售额5.15万元,不含税销售额为5.15/(1+3%)=5万元
(2)销售餐饮服务,价税合计销售额10.3万元,不含税销售额为10.3/(1+3%)=10万元,当月应纳税额为10×3%=3万元。以上收入均开具增值税普通发票。
增值税小规模纳税人应分别核算销售货物,提供加工、修理修配劳务的销售额,和销售服务、无形资产的销售额。增值税小规模纳税人销售货物,提供加工、修理修配劳务月销售额不超过3万元(按季纳税9万元),销售服务、无形资产月销售额不超过3万元(按季纳税9万元)的,自2016年5月1日起至2017年12月31日,可分别享受小微企业暂免征收增值税优惠政策。
该纳税人餐饮服务季度销售额超过9万元,该项业务不能享受小微企业暂免征收增值税优惠政策,应计算缴纳增值税。销售货物的季度销售额为5万元,可以享受小微企业暂免征收增值税优惠政策。
税款所属期:2016年7月1日至2016年9月30日
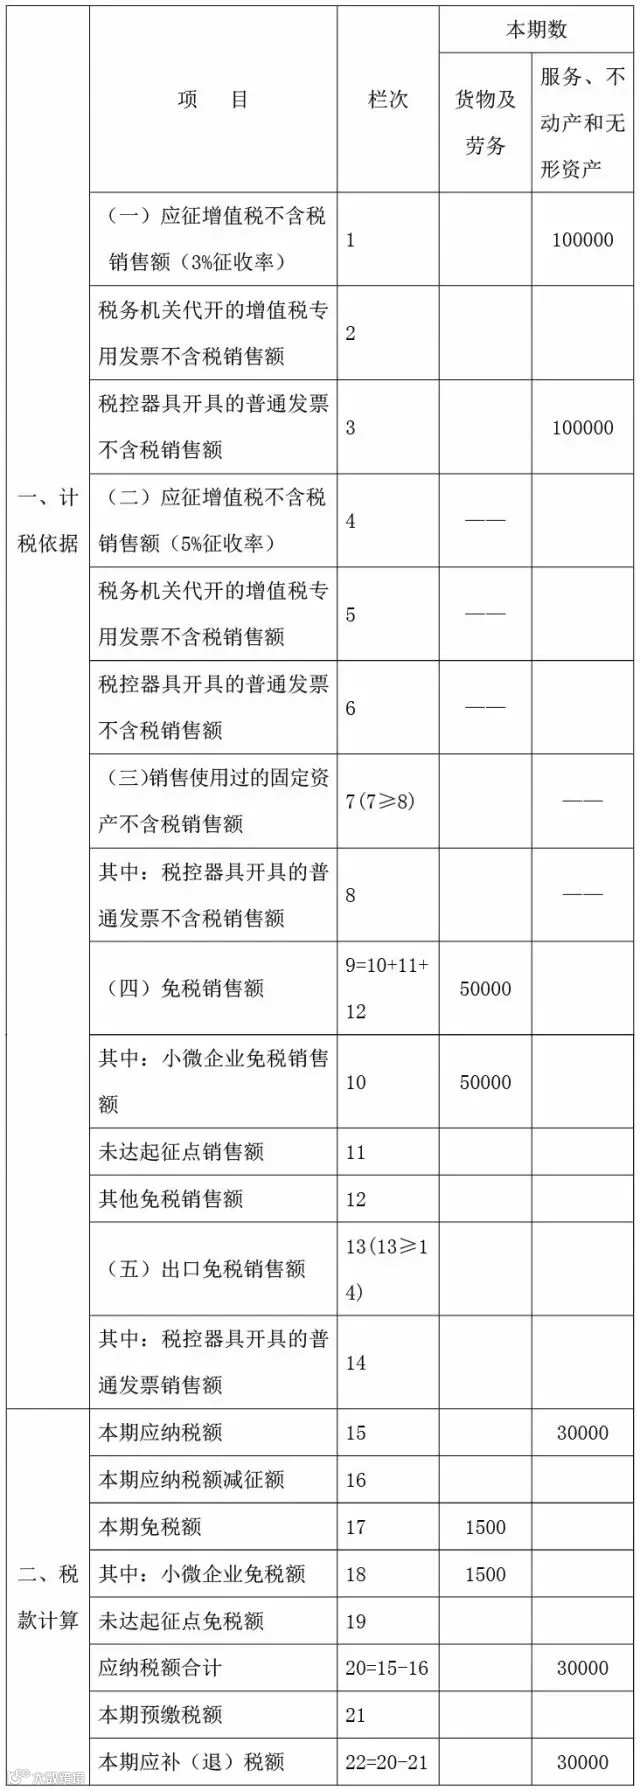
提示:如果纳税人销售货物,提供加工、修理修配劳务的季度销售额超过9万元,申报表的填写参考本案例。
(来源:北京国税)
阳光财税2016年最新房地产精品课程公告:

