

按照《国家税务总局关于企业工资薪金及职工福利费扣除问题的通知》(国税函〔2009〕3号)第三条关于职工福利费扣除问题的规定:《实施条例》第四十条规定的企业职工福利费,包括以下内容:
(一)尚未实行分离办社会职能的企业,其内设福利部门所发生的设备、设施和人员费用,包括职工食堂、职工浴室、理发室、医务所、托儿所、疗养院等集体福利部门的设备、设施及维修保养费用和福利部门工作人员的工资薪金、社会保险费、住房公积金、劳务费等。
(二)为职工卫生保健、生活、住房、交通等所发放的各项补贴和非货币性福利,包括企业向职工发放的因公外地就医费用、未实行医疗统筹企业职工医疗费用、职工供养直系亲属医疗补贴、供暖费补贴、职工防暑降温费、职工困难补贴、救济费、职工食堂经费补贴、职工交通补贴等。
(三)按照其他规定发生的其他职工福利费,包括丧葬补助费、抚恤费、安家费、探亲假路费等。
根据上述规定,个人报销的通讯费未列入职工福利费的范围,因此其不能计入企业发生的职工福利费支出从税前扣除。
如果企业每月发放通讯补贴作为工资薪金的组成部分,则可以在企业所得税税前扣除。

微信号:zgygcs
阳光财税 税收筹划专家
阳光财税每日一问一一通讯费用是每个企业员工必不可少的日常开销,那么企业为员工报销的通讯费能否在企业所得税税前扣除?
 阳光财税SunTax
2016-11-09
0
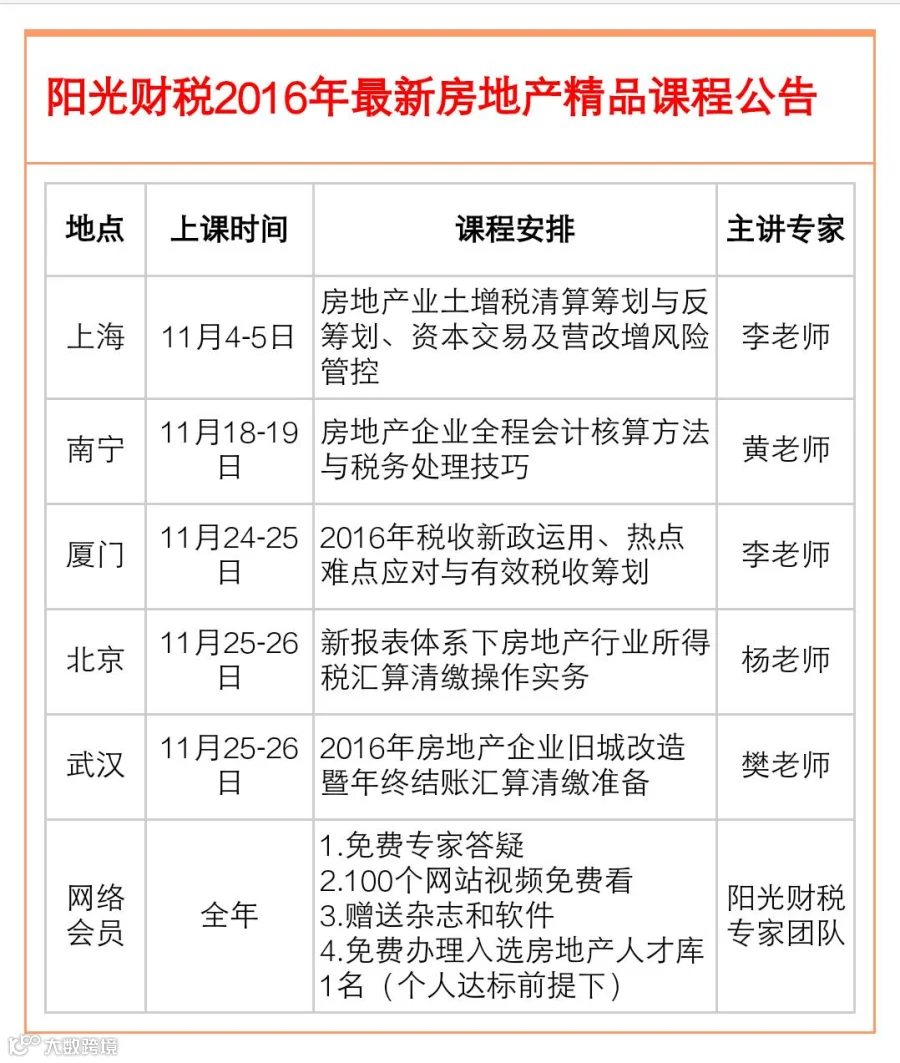
导读:将于上海、厦门、北京、南宁、武汉等地举办,诚邀您莅临参加!按照《国家税务总局关于企业工资薪金及职工福利费扣除

【声明】内容源于网络
0
0
阳光财税SunTax
1234
内容 859
粉丝 0
总阅读154
粉丝0
内容859