


投资测算
房地产金融市场
房地产企业关注的重要命题
有效投资决策
受政府政策调控的影响,房地产行业融资困难,资金成本较高,加之大量主流外资金融机构进入国内抄底商业地产,面对地产金融化节奏加快的境况,如何根据房地产金融市场变化合理设计项目退出通道,进行有效投资决策成为房地产企业关注的重要命题。
地产投资拓展的典型职责包括
房地产市场调研、项目定位、规划方案
成本测算、拟定合同等相关工作
其中投资测算是基本功之一
投资测算是地产投拓的基本功
也是各方有效沟通的基础
项目投资是一种以特定建设项目为对象,直接与新建项目或更新改造项目有关的长期投资行为。
项目投资具有以下特点:投资内容独特、投资数额多、影响时间长、发生频率低、变现能力差、投资风险大。
项目计算期指投资项目从投资建设开始到最终清理结束整个过程的全部时间。
项目计算期(n)=建设期(s)+ 运营期 (p)
运营期=投产期(试产期)+达产期
从项目投资的⻆角度看,原始投资(又称初始投资)等于企业为使该项目完全达到设计生产能力、开展正常经营而投入的全部现实资金。即:
原始投资=建设投资+流动资金投资
项目总投资=原始投资+建设期资本化利息
固定资产原值=固定资产投资+建设期资本化借款利息
项目总投资这个数据,只在计算投资收益率时使用,计算其他投资评价指标时不使用。
现金流量分析
项目投资
投资测算是地产投拓的基本功,也是各方有效沟通的基础。

项目投资现金流量明细表
净现金流量又称现金净流量,是指在项目计算期内由每年现金流入量与同年现金流出量之间的差额所形成的序列指标。
净现金流量分为所得税前净现金流量和所得税后净现金流量。
所得税后净现金流量=所得税前净现金流量-调整所得税
调整所得税=息税前利润×所得税率
现金流量表包括“项目投资现金流量表”、“项目资本金现金流量表”和“投资各方现金流量表”等不同形式。
项目投资现金流量表要详细列示所得税前净现金流量、累计所得税前净现金流量、所得税后净现金流量和累计所得税后净现金流量,并要求根据所得税前后的净现金流量分别计算两套内部收益率、净现值和投资回收期指标。
建设期某年的净现金流量=-该年发生的固定资产投资额
运营期某年所得税前净现金流量=该年因使用该固定资产新增的息税前利润+该年因使用该固定资产新增的折旧+该年回收的固定资产净残值
运营期某年所得税后净现金流量=运营期某年所得税前净现金流量-该年因使用该固定资产新增的所得税
息税前利润和折旧都是指项目引起的新增的部分。
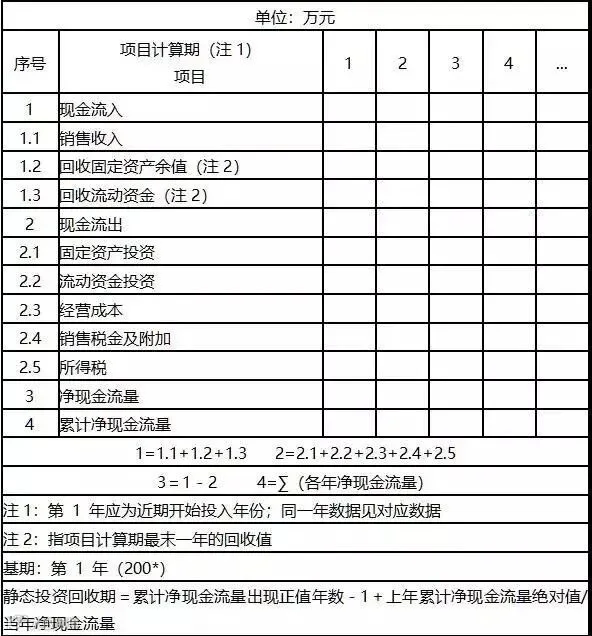
项目投资现金流量表
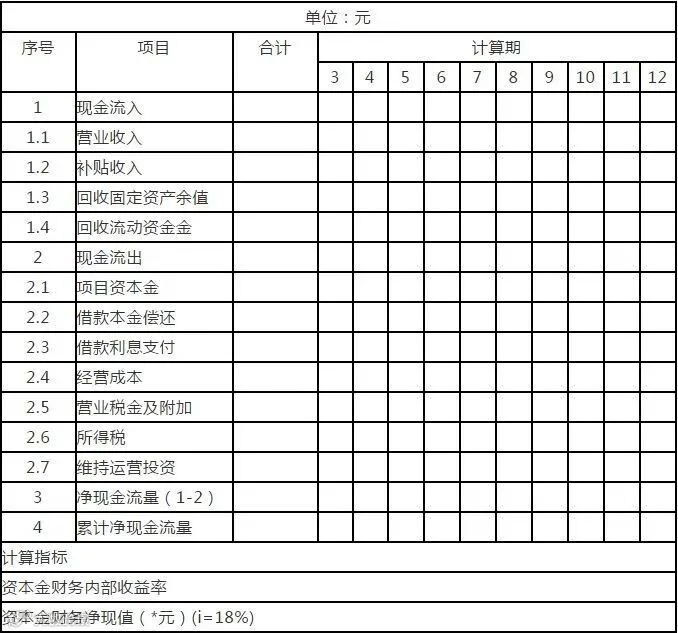
项目资本金现金流量表

静态投资回收期
静态投资回收期是指以投资项目经营净现金流量抵偿原始总投资所需要的全部时间。按是否包括建设期可分为:包括建设期的回收期和不包括建设期的回收期。
静态投资回收期指标一般决策的原则是:
包括建设期的回收期≤计算期的 1/2
不包括建设期的回收期≤运营期的 1/2
投资收益率
投资收益率又称投资报酬率,指达产期正常年份的年息税前利润或运营期年均息税前利润占项⽬目总投资的百分比。
投资收益率(ROI)=年息税前利润或年均息税前利润/项目总投资。
投资收益率指标的决策原则:投资收益率≥基准投资收益率。
净现值
净现值是指在项⽬目计算期内,按行业基准收益率或设定折现率计算的各年净现金流量现值的代数和。
净现值=各年净现金流量的现值合计
或=投产后各年净现金流量现值合计-原始投资额现值
净现值指标的决策原则:
净现值(NPV)≥0 → 方案实际收益率≥折现率 → 方案可行
净现值(NPV)<0 →方案实际收益率<折现率 → 方案不可行
内部收益率
内部收益率(IRR),即指项目投资实际可望达到的收益率。实质上,它是能使项目的净现值等于零时的折现率。
根据内部收益率的含义,即净现值等于0的折现率,即取一个折现率,计算NPV,如果NPV等于0,则所用的折现率即为内部收益率。
内部收益率指标的决策原则是:当该指标大于或等于基准收益率或资金成本的投资项目才具有财务可行性。
动态指标之间的关系
净现值和内部收益率指标之间存在同方向变动关系。即:
当净现值>0时,内部收益率>基准收益率;
当净现值=0时,内部收益率=基准收益率;
当净现值<0时,内部收益率<基准收益率。

决策评价指标的运用
项目投资
项目投资决策评价指标要实事求是,对标分析,方案跟之前的可研进行比较。
决策评价指标的运用包括三个方面:一是独立方案评价决策;二是多个互斥方案的比较决策;三是多方案组合排队决策。
在财务管理中,将一组相互分离、互不排斥的方案称为独立方案。在独立方案中,选择某一方案并不排斥选择另一方案。对于这方面的决策就是要判断某一个方案是否具备财务可行性。
不同的指标评价结果可能会不一致,这样就会出现评价的财务可行性程度的差异。根据差异的程度,方案的财务可行性有四种情况:即完全具备财务可行性、基本具备财务可行性、基本不具备财务可行性和完全不具备财务可行性。
