


前两天后台有人希望新芽讲一讲土增税的税筹手段,这个确实是很多投拓非常关心的话题。
其实,土增税的筹划思路,无外乎就是围绕这四点:
1.增加扣除成本费用;
2.降低土增税税档或利用税档跳点;
3.选择更节税的申报和分摊方式;
4.延伸产业链,通过关联公司,实现利润分流。
这里讲7个圈内用的最多的税筹方法,大家可以学一学。
01
临界点筹划
依据:《土增税暂行条例》第8条:纳税人建造普通标准住宅出售,增值额未超过扣除项目金额20%的免征土地增值税。
方法:在普通住宅的售价制定中,如果,增值率在20%附近,我们可以考虑适当调低售价,使增值率低于20%,从而享受免征政策。
#案例
某房企销售建造的普通住宅,可采取如下不同的销售价格:
第一种方案,销售价格为19500元/平,扣除项目金额共计16500元/平,增值额为3000元/平,增值率18.2%,未超过20%,免征土增税;
第二种方案,销售价格为20000元/平,扣除项目金额共计16500元/平,增值额为3500元,增值率21.2%,按30%税率征收土增税,应缴土增税1050元/平;
显然,第一种方案,由于增值额没有超过扣除项目金额的20%,享受了免征土增税的优惠,最终不单实现了更好的利润,也更利于去化。
02
合理划分清算单位
依据:目前土增税清算单位主要确认依据有:发改委审批投资立项文件、建设用地规划许可证、建设工程规划许可证等。
方法:不同城市可能参照的的文件依据也不太一样,如果能够合理利用当地政策空间选择对公司最有利的清算单位划分方案,就可以带来显著的税筹收益。如下所示案例:
#案例
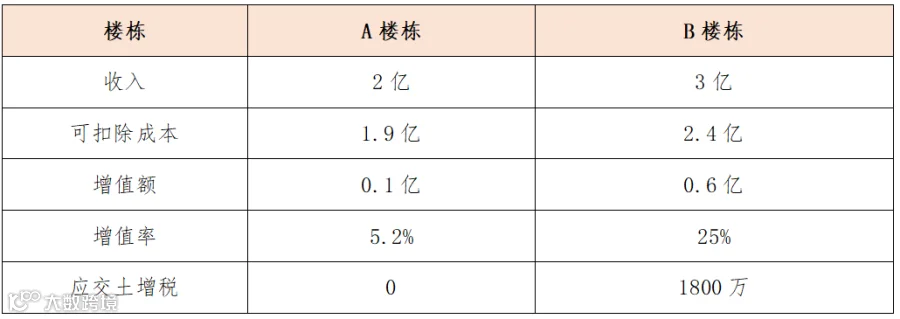
某项目开发两栋高层住宅,项目整体取得一个立项审批文件、每栋楼分别独立取得建设工程规划许可证 ( 共两个规证)。经分析,两栋高层均符合普住的标准。当地政策规定清算单位划分:按规证或是立项均可。该项目收入成本情况如下表所示:

方式1:如果按照规证划分清算单位
方式2:如果按立项划分清算单位
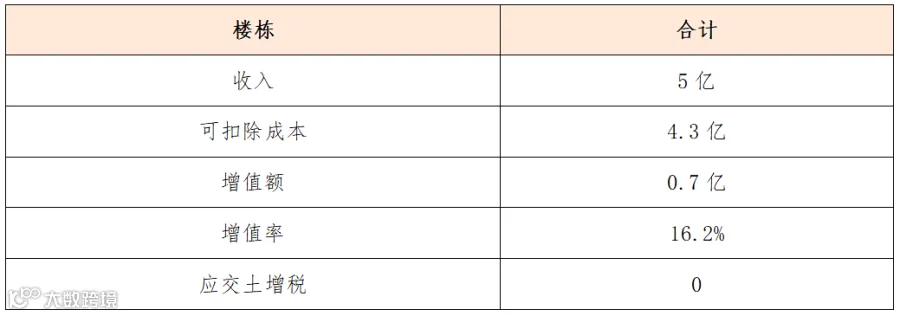
选用第二种方法节税1800万元。
03
成本对象化分摊
依据:在售价已定、总成本保持不变的情况下,成本分摊的方式决定了各个业态的增值率的高低。选择最优的成本分摊方式有助于降低“高增值业态的增值率”。
根据税法规定:属于多个房地产项目共同的成本费用,应该选择占地面积法、建筑面积法、或其它合理方法分摊。
方法:但是,有一些成本并不属于多个房地产项目共同的成本费用,而是明确“只归属于某一计税对象的成本”——这个时候,就可以引入“直接成本法”,直接将属于该对象的成本”直接归集到该对象名下,而不必采取建筑面积法、占地面积法等进行二次分摊。比如:
√商业外墙为玻璃幕墙,住宅外墙粉刷涂料,因此玻璃幕墙成本直接归属于商业,住宅粉刷成本归属于住宅;
√商城使用的是扶梯,住宅使用的是直梯。两部分的电梯成本可以清晰分开,因此分别归属各自的电梯成本;
√高层住宅是精装交付,别墅是毛坯交付。因此可以将精装成本直接归集于高层住宅业态。
#案例
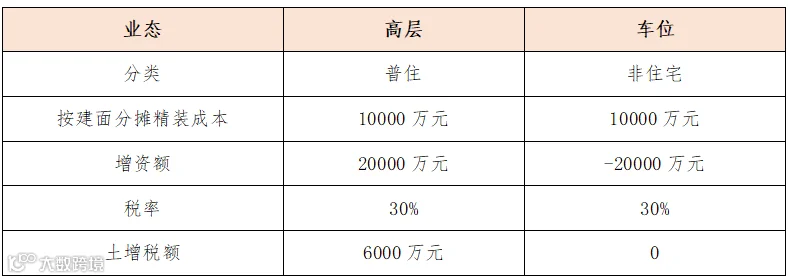
#登山哥开发住宅项目,其中,仅高层为精装修,且精装修合同单独签订,合同结算总额2亿元。
▲筹划前:
▲筹划后

从两个表的数据对比可以看出:筹划后比筹前税金下降了3千万,以上测算还未考虑筹划后普住能够适用免税的情况,如能适用普住免税则税负率下降幅度更大。
在实操中,只要能够提供充分依据证明成本收益对象能够明确划分,多数地区均可以适用此项方法。
04
利用地下车位进行筹划
依据:土增税上关于车位处理遵循的总体原则是参照《国税总局关于房企土增税清算管理通知》(国税发〔2006〕187 号):
1.产权属全体业主所有,其成本、费用可扣除。
2.无偿移交给政府、公用事业单位的,其成本、费用可扣除。
3.有偿转让的,应计算收入,并准予扣除成本、费用。
01
筹划思想 1:绑定销售或赠送车位
正常情况下,车位应归入“非住宅类”进行清算。如能借助政策将车位归入“普住类”进行清算,可以大大降低“相应住宅业态的增值率”(因为车位多为亏损,能中和住宅税率)。
例如河南和河北就出台了相应的规定:
#案例
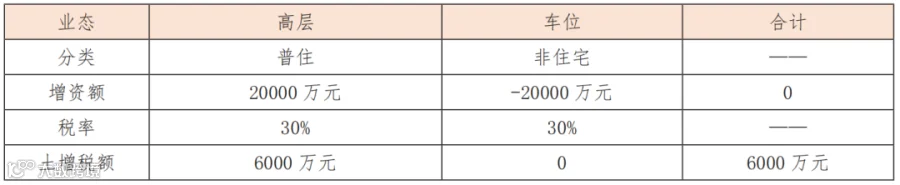
假设某项目销售高层住宅并同时签订补充协议,约定车位以买房送车位形式赠予业主(实质为将车位收入计入到房屋销售款中)。
▲筹划前:
▲筹划后:


从两表对比可以看出,筹前和筹后税额相差 6000 万左右。需要注意个别地区对捆绑车位销售的方式有政策限制,应合理把握当地政策尺度。
02
筹划思想 2:住宅货值转移至车位
接上一筹划方案,如果当地土增清算法规要求“住宅与车位必须分开清算”。
可以考虑适当将住宅部分货值转移至车位,在保证总收入不变的情况下,降低住宅增值率。
#案例
▲筹划前:

▲筹划后,调整车位价格,调剂 1 亿收入至车位当中。
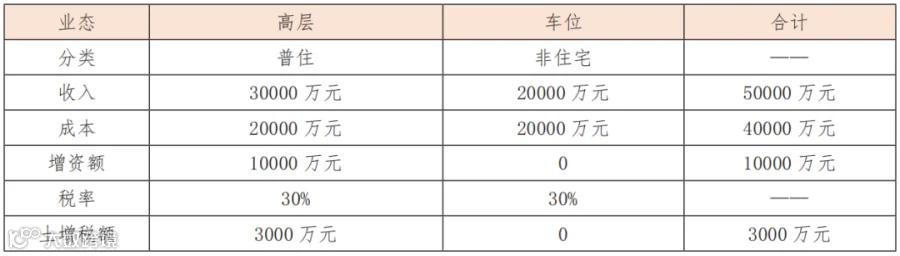
通过对比可以看出,筹前和筹后税额相差3000 万,需要注意如果车位价格过高,有被税局质疑价格不公允的可能性,导致筹划失败。
03
筹划思想3:争取无偿移交车位
实操中多数项目车位去化困难,且售价难以提高,盈利空间极其有限。即使全部销售,创造的利润还不及无偿移交模式可以降低的土增税金额(无偿移交其成本、费用可计入其它开发品);
此外,车位去化困难还会导致项目住宅销售完毕后,还剩余大量车位未售,导致土增清算时有大量的成本无法参与清算;
基于此,建议如果当地具备车位无偿移交的条件,可以进行车位无偿移交的模拟测算。对比不同模式下的利润水平,择优从之。
05
费用转移到成本
依据:土增税扣除项——开发费用并不是据实扣除,而是如下图(A+B)×10%
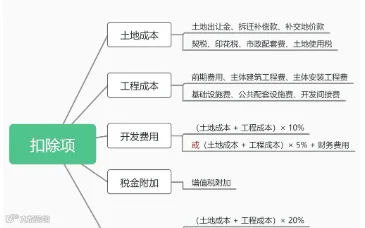

方法:若采用适当人员分配方法和其他合理组织管理方法,使这些费用能够作为工程成本列支(即,列入开发间接费)。
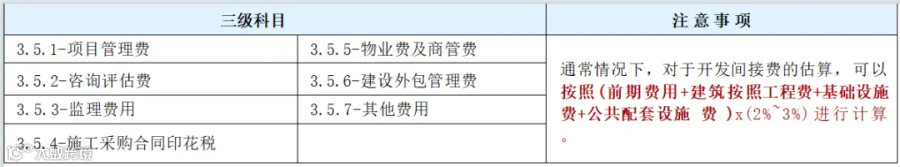
没有减少可扣除的费用(M×10%),却增加了工程成本。
06
分流利润,打造上下游产业链
对民营房企来说,土增税筹划的第一核心就是延伸价值链,多造“壳公司”,将利润向上下游延伸,比如成立建筑、装修、园林绿化、服务、贸易等公司。
要做好税务筹划,就需要将简单问题复杂化。否则只在一间公司内部做筹划,筹划的空间、手段、效果都会有限。
一方面,将利润分流到关联公司,起到降低增值额、增值率的双重效果;另一方面,分流利润的外围公司利用财政奖励和优惠政策,降低整体税负。
